


Nümerik Analiz: Sayısal Çözümleme Yöntemleri


Hata analizi, matris yöntemleri, lineer/doğrusal olmayan sistemler, kök bulma ve interpolasyonun yanında sayısal türev, sayısal integral, Gaussian quadrature, Euler/Heun/Runge-Kutta ve katı sistemleri kapsayan ders notları.
Nümerik analiz, bilgisayarın ürettiği sayısal sonucun neden çoğu zaman yaklaşık olduğunu sistematik biçimde açıklar. Hata analizi, kök bulma, enterpolasyon, sayısal türev ve integral ile lineer sistem yöntemleri; yakınsama ve koşulluluk kavramları üzerinden birlikte değerlendirilir.
Sayısal çözümlemede algoritmanın çalışması ile sonucun güvenilir olması aynı şey değildir. Yuvarlama hatası, kesme hatası, kötü koşulluluk ve kararsız algoritma birbirine benzeyen sonuçlar üretebilir fakat çözüm yolları farklıdır. Bu nedenle her yöntemi işlem adımları kadar hata davranışıyla birlikte okuyorum.
Ünite 1: Sayısal Çözümlemeye Giriş
1.1. Dersin Konusu
Sayısal çözümleme, matematiksel problemlere yaklaşık çözüm üreten yöntemleri inceler.
Gerekçesi şudur: birçok problemin kapalı biçimde çözümü yoktur. Beşinci dereceden genel bir polinomun kökü, e^(−x²) fonksiyonunun integrali ve büyük denklem sistemleri bu sınıftadır.
Yaklaşık çözüm, kesin çözümün kötü bir taklidi değildir. Hata denetim altında tutulduğu sürece yeterli çözümdür. Mühendislik hesaplarında girdi verisi zaten sonlu duyarlıktadır.
Yöntemlerin ortak yapısı şudur: bir başlangıç değeri seçilir, bir kural yinelenir, hata belirli bir eşiğin altına indiğinde durulur.
1.2. Kuvvet Serileri
Kuvvet serisi, sabit katsayılarla kurulan sonsuz polinomdur:
f(x) = a₀ + a₁x + a₂x² + a₃x³ + ...Sayısal çözümlemedeki işlevi şudur: karmaşık bir fonksiyon, yalnız toplama ve çarpma içeren bir ifadeye dönüştürülür. İşlemci bu iki işlemi doğrudan yapar.
Sinüs, üstel ve logaritma hesapları donanım düzeyinde bu yaklaşımla yürütülür.
1.3. Maclaurin Serisi
Fonksiyon x = 0 noktası çevresinde açılır. Katsayılar ardışık türevlerden bulunur.
f(x) = f(0) + f'(0)·x + f''(0)·x²/2! + ... + f⁽ⁿ⁾(0)·xⁿ/n! + ...Türetimi şöyledir: seri açılımının x = 0 noktasındaki değeri a₀ katsayısını verir. Türev alınıp x = 0 konursa a₁ bulunur. İşlem yinelenerek genel katsayı elde edilir.
Sık kullanılan açılımlar:
eˣ    = 1 + x + x²/2! + x³/3! + ...
sin x = x − x³/3! + x⁵/5! − ...
cos x = 1 − x²/2! + x⁴/4! − ...
ln(1+x) = x − x²/2 + x³/3 − ...
1/(1−x) = 1 + x + x² + x³ + ...
1.4. Taylor Serisi
Açılım noktası sıfırdan farklı bir a noktasıysa Taylor serisi elde edilir:
f(x) = f(a) + f'(a)(x−a) + f''(a)(x−a)²/2! + ... + f⁽ⁿ⁾(a)(x−a)ⁿ/n! + ...Maclaurin serisi, a = 0 alınmış Taylor serisidir.
Açılım noktası, ilgilenilen bölgeye yakın seçilir. Uzaklaştıkça aynı terim sayısıyla elde edilen doğruluk düşer.
Yakınsaklık her x için sağlanmayabilir. Yakınsaklık aralığının dışında seri kullanılamaz.
1.5. Serilerde Hata Terimi
Uygulamada seri sonlu sayıda terimde kesilir. Atılan kısma kalan terim denir.
Lagrange biçimi şudur:
Rₙ(x) = f⁽ⁿ⁺¹⁾(ξ) · (x−a)ⁿ⁺¹ / (n+1)!, ξ ∈ (a, x)ξ noktası bilinmez. Bu nedenle kalan terim tam olarak hesaplanmaz; üstten sınırlanır. Türevin ilgili aralıktaki en büyük mutlak değeri kullanılır.
Bu sınır, hesaba dahil edilecek terim sayısını belirler. İstenen doğruluk verildiğinde n değeri buradan çözülür.
Alterne serilerde kestirim daha basittir. Kalan, ilk ihmal edilen terimden büyük değildir.
1.6. Polinom Yaklaştırma
Bir fonksiyonu polinomla temsil etmek, sayısal çözümlemenin temel stratejisidir.
Nedeni şudur: polinomların türevi, integrali ve değeri kolayca hesaplanır. Herhangi bir sürekli fonksiyon, kapalı bir aralıkta polinomla istenen doğrulukta yaklaşılabilir.
Yaklaşım iki biçimde kurulur. Taylor açılımı tek bir nokta çevresinde türev bilgisini kullanır. İnterpolasyon, birden çok noktadaki fonksiyon değerini kullanır. İkincisi 5. ünitenin konusudur.
1.7. Hata Türleri
Mutlak hata, gerçek değer ile yaklaşık değer arasındaki farkın mutlak değeridir:
Eₐ = |x − x̃|Bağıl hata, mutlak hatanın gerçek değere oranıdır:
Eᵣ = |x − x̃| / |x|Bağıl hata birimsizdir ve ölçek bağımsızdır. Büyüklükleri farklı sonuçların karşılaştırılmasında kullanılan ölçüt budur.
Kaynağına göre üç hata sınıfı ayrılır:
- Modelleme hatası: fiziksel olayın matematiksel modele indirgenmesinde yapılan basitleştirmeden doğar.
- Kesme hatası (truncation): sonsuz bir işlemin sonlu sayıda adımda kesilmesinden doğar. Seri kesmesi ve iterasyonun sonlandırılması bu sınıftadır.
- Yuvarlama hatası (round-off): sayıların sonlu basamakla temsil edilmesinden doğar.
İlk iki hata yöntem seçimiyle azaltılır. Üçüncüsü donanımın sayı gösterimine bağlıdır.
1.8. Yaklaşık Hata
Uygulamada gerçek değer bilinmez. Bu durumda ardışık iki yaklaşım karşılaştırılır:
Eₐ = |xₖ − xₖ₋₁|
Eᵣ = |xₖ − xₖ₋₁| / |xₖ|
Buna yaklaşık bağıl hata denir. Gerçek hatanın yerine kullanılır.
Ölçüt dolaylıdır. Ardışık iki değerin yakın olması, kökün bulunduğunu kesin olarak göstermez. Çok yavaş yakınsayan bir dizide adımlar küçüktür ama gerçek hata büyük olabilir.
1.9. İterasyonlarda Hata Denetimi
Yineleme, hata belirli bir eşiğin altına indiğinde durdurulur.
|xₖ − xₖ₋₁| / |xₖ| < εε değerine kabul edilebilir hata ya da tolerans denir.
Uygulamada üç durdurma ölçütü birlikte kullanılır:
- Bağıl hata toleransın altına indi.
- Fonksiyon değeri sıfıra yeterince yaklaştı.
- Belirlenen en büyük yineleme sayısına ulaşıldı.
Üçüncü ölçüt zorunludur. Yöntem yakınsamıyorsa döngü sonsuza gider. Her sayısal algoritmada yineleme sayısı için üst sınır konur.
Bağıl hata ölçütünde xₖ değeri sıfıra yakınsa bölme sorunlu olur. Bu durumda mutlak hata ölçütü kullanılır.
1.10. Yuvarlama Hataları
Bilgisayar, reel sayıları sonlu sayıda bit ile temsil eder. Bu gösterime kayan nokta denir ve IEEE 754 standardıyla tanımlıdır.
Çift duyarlıklı gösterimde mantis 52 bit taşır. Bu, yaklaşık 16 anlamlı ondalık basamağa karşılık gelir.
Temsil edilebilen en küçük göreli fark makine epsilonudur. Çift duyarlıkta yaklaşık 2,2 × 10⁻¹⁶ değerindedir.
Doğrudan sonuçları şunlardır:
- 0,1 sayısı ikili tabanda tam olarak gösterilemez. Ondalık kesirlerin çoğu yaklaşıktır.
- Kayan nokta toplaması birleşmeli değildir. Terimlerin sıralaması sonucu değiştirir.
- Eşitlik karşılaştırması güvenilir değildir. Karşılaştırma tolerans üzerinden yapılır.
Yıkıcı sadeleşme, birbirine çok yakın iki sayının çıkarılmasında ortaya çıkar. Anlamlı basamaklar birbirini götürür ve kalan sonuç yuvarlama gürültüsünden ibaret olur.
Klasik örnek ikinci derece denklemin kök formülüdür. b² değeri 4ac değerine yakınsa köklerden biri hassasiyetini kaybeder. Çözüm, kökü çarpanların ilişkisinden türetmektir.
Hataların yığılması da önemlidir. Çok adımlı bir hesapta her adımın küçük hatası birikir. Hatanın adım sayısıyla nasıl büyüdüğü, algoritmanın kararlılığını belirler.
1.11. İleri Hata, Geri Hata ve Koşulluluk
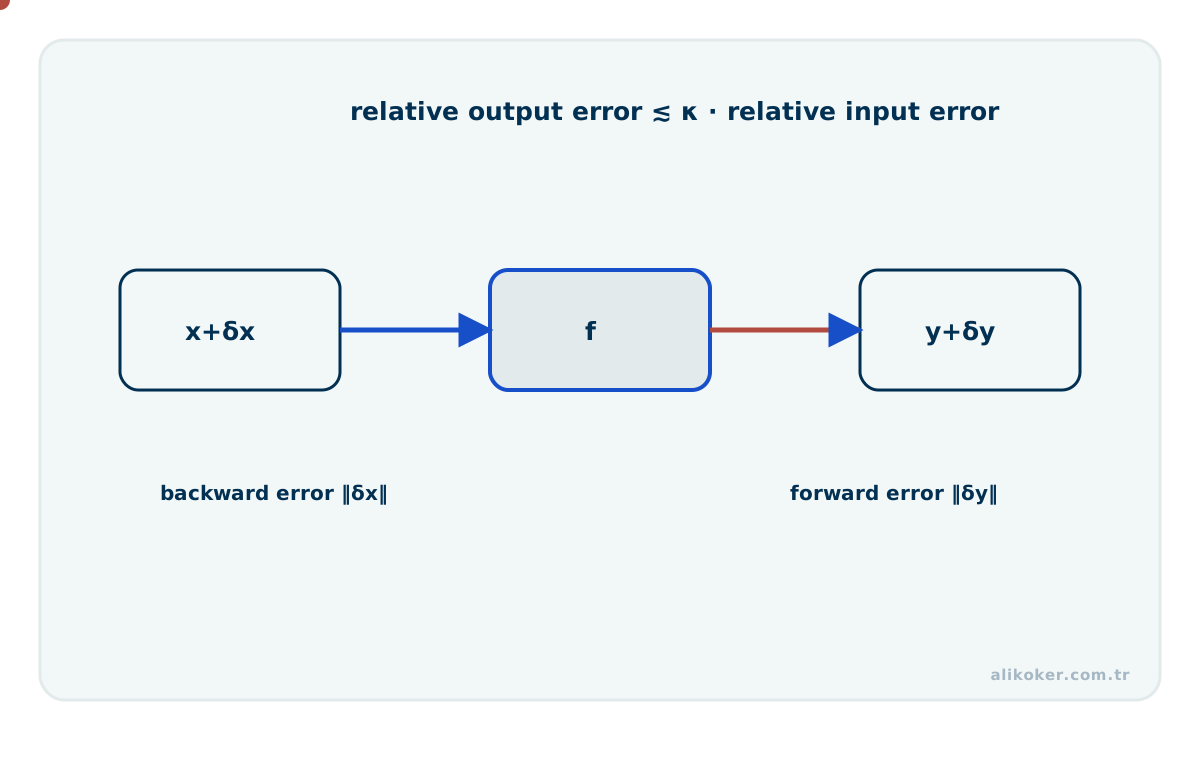
Bir sayısal sonucun güvenilirliğini tartışırken üç soru ayrılmalıdır. İleri hata, hesaplanan çözüm ile gerçek çözüm arasındaki farktır. Geri hata, hesaplanan sonucun hangi küçük değiştirilmiş probleme tam çözüm olduğunu sorar. Koşulluluk ise problem verisindeki küçük bozulmanın gerçek çözümü ne kadar değiştirdiğini ölçer.
İyi bir geri hata, kötü koşullu problemde küçük ileri hatayı garanti etmez. Tersine iyi koşullu bir problem kararsız algoritmayla kötü çözülebilir. Bu nedenle mühendislik raporunda yalnız "double kullandım" veya "residual küçük" demek yeterli değildir; problem duyarlılığı ile algoritmanın hata üretimi ayrı incelenmelidir.
Doğrusal sistemde residual:
r = b - A x_hatküçük olabilirken x_hat yine de kötü olabilir; bunun ne kadar tehlikeli olduğu A matrisinin koşulluluğuna bağlıdır.
1.12. Sayısal Çözümlemede Hata, Kararlılık ve Yakınsamayı Birlikte Okumak
Dersin beş ünitesi tek bir düşüncenin uygulamalarıdır.
O düşünce şudur: çözülemeyen problemi, çözülebilen bir problemle yeterli doğrulukta değiştirmek.
Her ünitede aynı değiştirme yapılır:
fonksiyon            →  polinom            (Taylor, interpolasyon)
doğrusal olmayan     →  doğrusal           (Newton-Raphson teğeti)
genel matris         →  üçgen matris       (Gauss, LU, Cholesky)
sürekli problem      →  ayrık problem      (nokta kümesi)
kesin çözüm          →  yakınsayan dizi    (iterasyon)
Sol taraf zor, sağ taraf kolaydır. Bütün yöntemler bu okun üzerinde durur.
İkinci bağ hatanın merkezî konumudur. Yaklaşık çözüm ancak hatası bilindiğinde anlamlıdır. Ders boyunca hata üç kez karşımıza çıkar. Taylor serisinde kalan terim, iterasyonda durdurma ölçütü, interpolasyonda derece seçimi. Üçü de aynı sorunun biçimleridir: nerede durulacak.
Üçüncü bağ maliyet ile doğruluk ödünleşmesidir. Her ünitede aynı karar verilir.
Cramer  vs  Gauss              n! ile n³
kofaktör  vs  satır indirgeme  n! ile n³
Gauss  vs  LU                  tek çözüm ile çok çözüm
doğrudan  vs  iteratif         yoğun ile seyrek
yarılama  vs  Newton           güvenlik ile hız
Doğru yöntem yoktur. Probleme uygun yöntem vardır. Ölçüt boyut, seyreklik, türev maliyeti ve güvenlik gereksinimidir.
Dördüncü bağ kararlılık ile koşulluluk ayrımıdır. İki kavram farklıdır ve karıştırılır.
Koşulluluk problemin özelliğidir. Kötü koşullu bir problem, girdi verisindeki küçük değişime aşırı duyarlıdır. Hiçbir algoritma bunu düzeltemez.
Kararlılık algoritmanın özelliğidir. Kararsız bir algoritma, iyi koşullu bir problemde bile hatayı büyütür. Pivotlama, kararlılık için alınan önlemdir.
Beşinci bağ yakınsama mertebesidir. İteratif yöntemlerin tümü aynı ölçütle karşılaştırılır: hata her adımda hangi kuvvetle küçülüyor. Doğrusal yakınsama sabit çarpan, karesel yakınsama basamak ikiye katlanması demektir. Bu tek sayı, yöntem seçiminin özetidir.
Dersin sınırı da belirtilmelidir. Sayısal türev, sayısal integrasyon, diferansiyel denklemlerin sayısal çözümü ve özdeğer hesabı bu metnin dışındadır. Kurulan hata, matris ve iterasyon altyapısı bunların doğrudan hazırlığıdır.
1.13. Koşulluluk, Kararlılık, Doğruluk ve Yakınsama Arasındaki Farklar
Sayısal yöntemlerde temel ayrımlar:
Yaklaşık çözüm ≠ yanlış çözüm. Hata denetim altındaysa yeterlidir.
Taylor ≠ Maclaurin. Maclaurin, a = 0 alınmış Taylor serisidir.
Kesme hatası ≠ yuvarlama hatası. İlki yöntemden, ikincisi sayı gösteriminden doğar.
Mutlak hata ≠ bağıl hata. Karşılaştırmalarda bağıl hata kullanılır.
Gerçek hata ≠ yaklaşık hata. Uygulamada gerçek değer bilinmediği için ardışık fark kullanılır.
Ardışık iki değerin yakınlığı yakınsamayı garanti etmez. Yavaş yakınsayan dizide adımlar küçük, hata büyük olabilir.
Kayan nokta toplaması birleşmeli değildir. Sıralama sonucu değiştirir.
Eşitlik karşılaştırması yapılmaz. Karşılaştırma tolerans üzerinden yürür.
Yıkıcı sadeleşme küçük sayılardan değil, yakın sayıların farkından doğar.
Üst üçgen matris kolay çözülür. Bütün eliminasyon yöntemlerinin amacı budur.
LU ≠ Gauss. Aynı işlem, farklı saklama. Kazanç çok sağ tarafta ortaya çıkar.
Cholesky her matrise uygulanmaz. Simetri ve pozitif tanımlılık zorunludur.
Koşul sayısı ≠ kararlılık. İlki problemin, ikincisi algoritmanın özelliğidir.
Pivotlama matematiksel değil, sayısal bir önlemdir. Tam aritmetikte sonucu değiştirmez.
Kofaktör açılımı n! işlem yapar. Determinant için satır indirgeme kullanılır.
Cramer yöntemi doğrudur ama pahalıdır. Sayısal uygulamada kullanılmaz.
Lineer sistemi çözmek için ters matrisi açıkça hesaplamak genellikle gerekmez. Uygun pivotlama veya ayrıştırma kullanan doğrudan yöntemler çoğu durumda daha ucuz ve sayısal olarak daha uygundur.
Doğrudan yöntem ≠ iteratif yöntem. İlki sonlu adımda biter, ikincisi yaklaşır.
İteratif yöntemler özellikle büyük ve seyrek sistemlerde avantajlıdır. Küçük ve yoğun sistemlerde doğrudan yöntemler çoğu zaman daha uygun olur.
Köşegen baskınlık yeterli koşuldur, gerekli değildir.
Jacobi ≠ Gauss-Seidel. Gauss-Seidel yeni değerleri aynı iterasyon içinde kullanır ve uygun problemlerde daha hızlı yakınsabilir; bu veri bağımlılığı nedeniyle doğrudan paralelleştirilmesi Jacobi yöntemine göre daha zordur.
Kapalı yöntem ≠ açık yöntem. Uygun süreklilik ve işaret-değişimi koşullarında kapalı yöntemler kökü aralıkta tutar; açık yöntemlerde böyle genel bir yakınsama güvencesi yoktur.
Yarılama yönteminde gerekli adım sayısına üst sınır önceden verilebilir. Bu sonuç, başlangıç aralığı ve hedef tolerans üzerinden doğrudan elde edilir.
İşaret değişimine dayalı standart yarılama yaklaşımı çift katlı kökü genellikle yakalayamaz. Çift katlı kökte fonksiyonun işareti değişmeyebilir.
Regula-falsi ≠ sekant. İlkinde işaret koşulu korunur, ikincisinde korunmaz.
Newton-Raphson basit kökün yeterince yakınında uygun koşullarda karesel yakınsar, ancak genel yakınsama garantisi yoktur. Türevin sıfıra yaklaşması büyük adımlara ve başarısız yakınsamaya yol açabilir.
Çok katlı kökte Newton-Raphson karesel yakınsamaz.
Sabit nokta iterasyonunda |g'(x)| < 1 aranır. Aynı denklemin farklı düzenlemeleri farklı davranır.
|f(x)| küçük olması kökte olunduğunu göstermez. Yatık fonksiyonlarda yanıltıcıdır.
İnterpolasyon ≠ ekstrapolasyon. Ekstrapolasyon veri aralığının dışına taşar ve model varsayımlarına daha fazla bağımlı olduğu için genellikle daha risklidir.
n+1 noktadan geçen polinom tektir. Lagrange ve Newton biçimleri aynı polinomdur.
Lagrange ≠ Newton biçimi. Newton biçimi yeni nokta eklemeye elverişlidir.
Polinom derecesini artırmak doğruluğu garanti etmez. Eşit aralıklı noktalarda yüksek dereceli interpolasyon Runge tipi uç salınımları üretebilir.
Tek yüksek dereceli polinom ≠ parçalı polinom. Uygulamada spline kullanılır.
İnterpolasyon ≠ eğri uydurma. İlki noktalardan geçer, ikincisi gürültüyü süzer.
Numerik analizde yöntem seçimi doğruluk, maliyet ve kararlılık arasında yapılan somut bir mühendislik tercihidir. Daha fazla iterasyon her zaman daha doğru sonuç üretmez; problem kötü koşulluysa veya yöntem kararsızsa hesaplama bütçesini artırmak yalnızca hatayı daha pahalı biçimde üretir.
1.14. Hata Bütçesi: Modelden Kayan Noktaya
Sayısal sonuçtaki hata tek kaynaktan gelmez. Modelleme hatası, ölçüm belirsizliği, ayrıklaştırma hatası, iterasyonun erken durdurulması ve kayan nokta yuvarlama hatası birbirine eklenebilir veya birbirini büyütebilir.
Bu nedenle "double kullandım, yeterince hassas" yaklaşımı eksiktir. Problem kötü koşulluysa daha fazla bit yalnız belirtileri azaltabilir. Önce koşulluluk, sonra algoritmanın kararlılığı, en son temsil hassasiyeti incelenmelidir.
Yakınsama testi de yalnız ardışık iki değerin farkına bakmamalıdır. Mutlak ve göreli tolerans, ölçek ve residual birlikte değerlendirilmelidir. Özellikle lineer ve doğrusal olmayan sistemlerde küçük adım değişimi düşük residual anlamına gelmeyebilir.
1.15. Sayısal Sonucun Hata Bütçesini Kurmak
Sayısal sonuçtaki farkın kaynağı yalnız yuvarlama değildir. Model hatası, veri belirsizliği, ayrıklaştırma, iterasyon toleransı ve kayan nokta temsili ayrı hata kaynaklarıdır. Hangisinin baskın olduğu bilinmeden yalnız hassasiyeti artırmak çözüm olmayabilir.
Yakınsama çalışmasında adım veya ağ inceltildikçe sonuç belirli bir düzene göre yaklaşmalıdır. Beklenen mertebe gözlenmiyorsa uygulama hatası, sınır koşulu veya yöntemin varsayım ihlali araştırılır.
Referans çözüm yoksa residual, korunması gereken nicelikler ve bağımsız ikinci bir yöntem yararlı çapraz kontrollerdir. Aynı kodun iki farklı parametreyle benzer sonuç vermesi bağımsız doğrulama sayılmaz.
1.16. Yöntemi Sonuçtan Önce Seçmek
Sayısal çözümlemede bir sayı elde etmek ile güvenilir bir yaklaşık çözüm elde etmek aynı şey değildir. Hata; veri ve modelden, yöntemin kesme hatasından ve kayan nokta aritmetiğinin yuvarlama hatasından gelebilir. Bu bileşenleri ayırmak, sonucun neden değiştiğini anlamayı kolaylaştırır.
Kök bulmada iki klasik yöntem farklı güvence sunar. Aralık yarılama, işaret değişimi bulunan ve süreklilik varsayımı sağlanan bir aralıkta yavaş fakat öngörülebilir biçimde daralır. Newton yöntemi uygun başlangıç ve düzgünlük koşullarında çok hızlı yakınsayabilir; ancak türevin küçük olduğu, başlangıç noktasının kötü seçildiği veya fonksiyonun yapısının elverişsiz olduğu durumlarda sapabilir.
Koşulluluk problemden, kararlılık algoritmadan kaynaklanır. İyi koşullu bir problem kötü bir algoritmayla güvenilmez çözülebilir; kötü koşullu bir problemde ise küçük veri hataları doğru çalışan bir algoritmada bile büyük çıktı değişimine dönüşebilir. Bu iki kavramı aynı şey saymamak gerekir.
Enterpolasyon ile regresyon da farklı amaçlara sahiptir. Enterpolasyon verilen noktalardan tam geçen bir fonksiyon kurmaya çalışır; regresyon gürültülü veride bir eğilim modelini uydurabilir. Çok yüksek dereceli bir polinomun bütün noktalardan geçmesi, aradaki davranışın güvenilir olduğu anlamına gelmez.
İteratif yöntemlerde yalnız iterasyon sayısına değil artık (residual), adım büyüklüğü ve problem ölçeğine de bakılmalıdır. |x_(k+1)-x_k| küçük olabilir fakat denklem hâlâ kötü sağlanıyor olabilir. Uygun durdurma ölçütü problemin matematiksel anlamıyla birlikte seçilmelidir.
1.17. Sayısal Kararlılık ile İstatistiksel Dayanıklılığın Ayrımı
Robust istatistik, modelin ideal varsayımlarından küçük sapmalar olduğunda tahminin ne kadar bozulduğunu inceler. Nümerik deneylerde medyan ve MAD iterasyon süresi, artık hata veya örnekleme kaynaklı uç değerleri özetleyebilir; influence function ve breakdown point ise sonuçları birleştiren tahmin edicinin birkaç bozuk koşu ya da aykırı örnek karşısındaki dayanıklılığını daha biçimsel değerlendirmeye yarar. Özellikle ağır kuyruklu veya kontamine veride yalnız ortalama ve standart sapmaya dayalı kararlar yanıltıcı olabilir.
- Kötü koşullu problemin floating-point hatasını büyütmesi ile aykırı verinin tahmini bozmasının ayrılması.
- Çözümün residual değeri ile gerçek ileri hata arasındaki farkın gösterilmesi.
- Robust amaç fonksiyonu kullanıldığında iteratif çözüm maliyetinin ayrıca ölçülmesi.
1.18. Koşul Sayısı, Geri Hata ve Çözüm Kararlılığı
Sayısal çözümlemede büyük çıktı hatası yalnızca algoritmanın kötü olmasından kaynaklanmaz; problem kendi yapısı gereği girdideki küçük değişiklikleri büyütebilir. \(Ax=b\) doğrusal sisteminde uygun matris normuna göre \(\kappa(A)=\|A\|\,\|A^{-1}\|\) koşul sayısı, çözümün bağıl pertürbasyonlara duyarlılığını karakterize eder. \(\kappa(A)\) büyük olduğunda, makul bir çözüm yöntemi dahi girişteki yuvarlama veya ölçüm hatasından dolayı ileri hatası büyük bir sonuç üretebilir. Bunun karşılığı, algoritmanın gerçekte hangi komşu problemi çözdüğünü değerlendiren geri hata analizidir.
Hesaplanan \(\widehat{x}\) için artık \(r=b-A\widehat{x}\) olsun. Küçük \(\|r\|\), tek başına küçük \(\|x-\widehat{x}\|\) garantisi değildir; aradaki ilişki matrisin koşulluluğuna bağlıdır. Örneğin sütunları neredeyse lineer bağımlı bir matriste artık küçücük olsa bile çözüm katsayıları ciddi değişebilir. Bundan dolayı doğrulama raporunda artık normu, bağıl geri hata, koşul sayısı tahmini ve mümkünse bağımsız referans çözüm birlikte verilmelidir.
Gauss eliminasyonunda pivotlama, QR ayrışımı ve uygun ölçekleme, algoritmik kararlılığı iyileştirebilir; fakat kötü koşullanmış bir problemi iyi koşullanmış hâle getirdiği iddia edilemez. Performans karşılaştırmasında yalnızca yürütme süresine değil, üretilen sonucun hata modeline ve kullanılan kayan nokta biçiminin sınırlarına bakılmalıdır.
Ünite 2: Matrisler
2.1. Matris Kavramı
Sayıların dikdörtgen düzende dizilmesiyle oluşan tabloya matris denir. m satır ve n sütundan oluşan matris m × n boyutludur.
Sayısal çözümlemede matris, denklem sistemlerinin taşıyıcısıdır. Bütün doğrusal problemler matris işlemlerine indirgenir.
2.2. Toplama ve Skalerle Çarpma
İşlemler eleman bazında tanımlıdır ve yalnız aynı boyutlu matrislerde yapılır.
(A + B)ᵢⱼ = aᵢⱼ + bᵢⱼ
(cA)ᵢⱼ = c · aᵢⱼ
Toplama değişmeli ve birleşmelidir.
2.3. Matris Çarpımı
(AB)ᵢⱼ = Σ aᵢₖ · bₖⱼA matrisinin sütun sayısı, B matrisinin satır sayısına eşit olmalıdır.
Özellikler:
(AB)C = A(BC)
A(B + C) = AB + AC
AI = IA = A
(AB)ᵀ = Bᵀ Aᵀ
Çarpım değişmeli değildir. AB = 0 olması çarpanlardan birinin sıfır olmasını gerektirmez. Sadeleştirme kuralı geçerli değildir.
Klasik algoritma n³ çarpma yapar. Bu maliyet, sayısal doğrusal cebirdeki bütün yoğun yöntemlerin temel ölçüsüdür.
2.4. Özel Matrisler
Devrik (transpoze) matris: satır ve sütunlar yer değiştirir. (Aᵀ)ᵀ = A olur.
Simetrik matris: Aᵀ = A koşulunu sağlar. Yalnız köşegenin bir yanı saklanabildiği için bellek yarıya iner.
Üçgen matris: köşegenin bir yanındaki elemanlar sıfırdır. Üst ve alt üçgen olmak üzere iki türü vardır.
Üçgen matrislerin önemi şudur: üçgen bir sistem geriye ya da ileriye yerine koymayla n² işlemde çözülür. Eliminasyon yöntemlerinin tümü, sistemi bu biçime getirmeyi amaçlar.
Köşegen matris: köşegen dışındaki bütün elemanlar sıfırdır.
Birim matris: köşegen elemanları 1 olan köşegen matristir. Çarpma işleminin birim elemanıdır.
Alt matris: bazı satır ve sütunlar silinerek elde edilir. Minör ve blok işlemlerinde kullanılır.
2.5. Elemanter Satır İşlemleri
Üç işlem tanımlıdır:
- İki satırın yeri değiştirilir.
- Bir satır sıfırdan farklı bir sayıyla çarpılır.
- Bir satırın katı başka bir satıra eklenir.
Bu işlemler denklem sisteminin çözüm kümesini değiştirmez.
2.6. Gauss Yok Etme Yöntemi
Matris, elemanter satır işlemleriyle üst üçgen biçime getirilir.
Her adımda köşegen elemanı pivot olarak alınır. Altındaki elemanlar, uygun katsayıyla çarpılan pivot satırı çıkarılarak sıfırlanır.
mᵢₖ = aᵢₖ / aₖₖ
satır(i) = satır(i) − mᵢₖ · satır(k)
Yöntemin işlem sayısı yaklaşık n³/3 çarpmadır. Doğrudan çözüm yöntemlerinin ölçütü budur.
2.7. LU Ayrıştırma
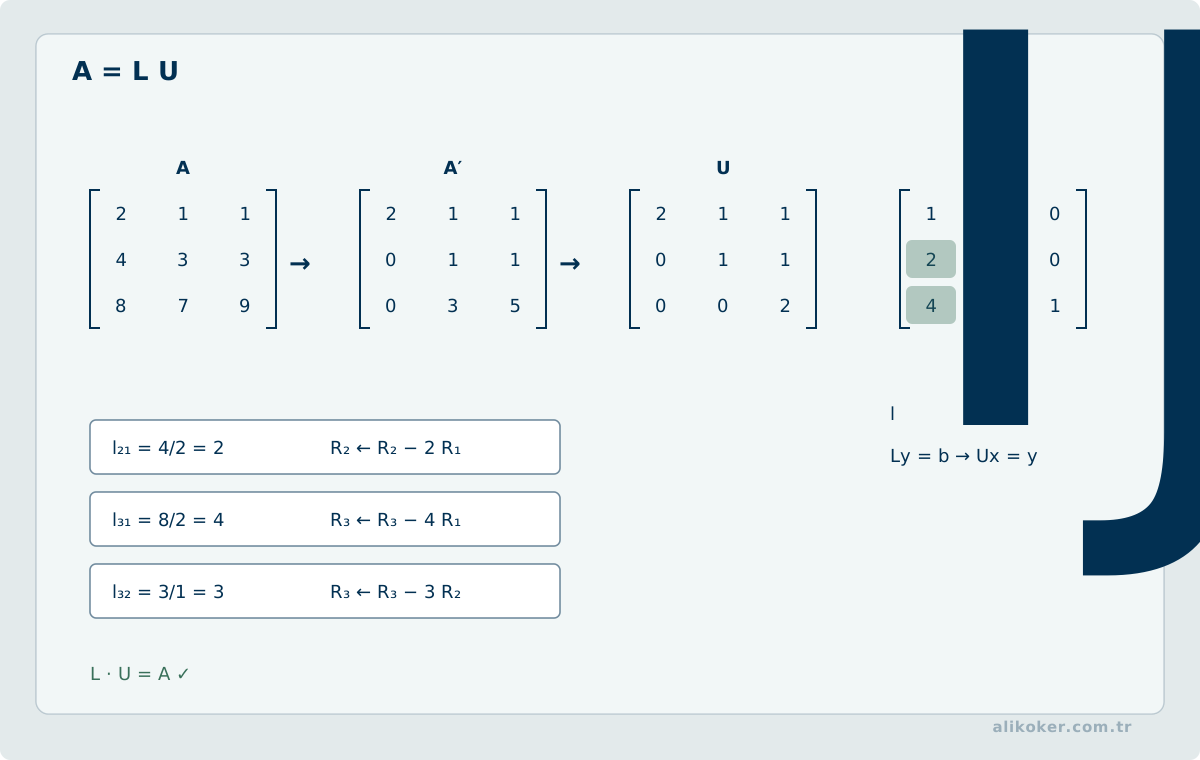
Gauss yok etme işlemi kaydedilirse matris iki çarpana ayrılır:
A = L · UL alt üçgen, U üst üçgen matristir. L matrisinin köşegeni 1 alınırsa ayrıştırma tektir (Doolittle biçimi). U matrisinin köşegeni 1 alınırsa Crout biçimi elde edilir.
Sistem iki adımda çözülür:
A·x = b  ⟹  L·y = b   (ileri yerine koyma)
             U·x = y   (geri yerine koyma)
Yöntemin asıl üstünlüğü şudur: aynı A matrisiyle farklı sağ taraflar çözülecekse ayrıştırma bir kez yapılır. Her yeni b vektörü için yalnız n² işlem gerekir. Gauss yok etme her seferinde baştan n³/3 işlem isterdi.
Ayrıştırma, determinant ve ters matris hesabında da kullanılır.
2.8. Cholesky Ayrıştırma
Matris simetrik ve pozitif tanımlıysa daha ekonomik bir ayrıştırma vardır:
A = L · LᵀYalnız bir üçgen çarpan hesaplanır. İşlem sayısı LU ayrıştırmasının yarısıdır.
Uygulanabilirlik koşulu şudur: matris simetrik olmalı ve bütün özdeğerleri pozitif olmalıdır. Ayrıştırma sırasında karekök altında negatif bir değer çıkması, matrisin pozitif tanımlı olmadığını gösterir. Bu, koşulun pratik sınamasıdır.
En küçük kareler problemleri ve kovaryans matrisleri bu sınıftadır.
2.9. Matris Normları
Bir matrisin ya da vektörün büyüklüğünü ölçen sayıya norm denir. ||A|| ile gösterilir.
Norm şu özellikleri sağlar:
||A|| ≥ 0,  ||A|| = 0 ⟺ A = 0
||cA|| = |c| · ||A||
||A + B|| ≤ ||A|| + ||B||
||AB|| ≤ ||A|| · ||B||
Vektör normları:
||x||₁ = Σ|xᵢ|                    toplam normu
||x||₂ = √(Σxᵢ²)                  Öklid normu
||x||∞ = maks|xᵢ|                 en büyük eleman normu
Matris normları:
||A||₁ = maks sütun mutlak toplamı
||A||∞ = maks satır mutlak toplamı
||A||F = √(Σ Σ aᵢⱼ²)              Frobenius normu
Normların işlevi, hatanın büyüklüğünü tek bir sayıya indirmektir. Vektör biçimindeki hata doğrudan karşılaştırılamaz; normu karşılaştırılır.
Koşul sayısı buradan tanımlanır:
κ(A) = ||A|| · ||A⁻¹||Koşul sayısı, girdi verisindeki bağıl hatanın çözümde en fazla kaç katına çıkabileceğini gösterir.
Koşul sayısı büyükse sistem kötü koşulludur. Katsayılardaki küçük değişim çözümü belirgin biçimde kaydırır. Bu, algoritma hatası değil, problemin kendi özelliğidir. Daha iyi bir yöntemle giderilemez.
2.10. Determinantlar
Kare matrise karşılık gelen tek bir sayıdır.
İki ve üç boyutlu durumlarda doğrudan formül kullanılır. Daha büyük boyutlarda minör ve kofaktör açılımı uygulanır.
Minör Mᵢⱼ, ilgili satır ve sütun silindikten sonra kalan alt matrisin determinantıdır. Kofaktör, minöre (−1)^(i+j) işaret çarpanının eklenmiş halidir.
Özellikler:
- Bir satır ya da sütun tümüyle sıfırsa determinant sıfırdır.
- İki satır yer değiştirirse işaret değişir.
- İki satır aynı ya da orantılıysa determinant sıfırdır.
- Bir satırın katının başka bir satıra eklenmesi determinantı değiştirmez.
- Üçgen matrisin determinantı köşegen çarpımıdır.
- det(AB) = det(A)·det(B).
- det(Aᵀ) = det(A).
2.11. Gauss Yöntemiyle Determinant
Determinant hesabının pratik yolu şudur. Matris satır işlemleriyle üst üçgen biçime getirilir. Köşegen elemanları çarpılır.
Satır değişimi yapıldıysa her değişim için işaret çevrilir.
Maliyet karşılaştırması nettir. Kofaktör açılımı n! mertebesinde işlem yapar; Gauss yöntemi n³/3 mertebesinde. On boyutlu bir matriste fark milyonlarca çarpmadır.
LU ayrıştırması yapılmışsa determinant U matrisinin köşegen çarpımıdır. Ek maliyet yoktur.
2.12. CHIO Yöntemi
Determinantın boyutunu adım adım bir azaltan yöntemdir.
Pivot eleman seçilir. Kalan her eleman, pivotla oluşturduğu iki boyutlu determinantla değiştirilir. Elde edilen matrisin determinantı, pivotun uygun kuvvetine bölünür.
det(A) = det(A') / a₁₁^(n−2)Pivotun sıfır olmaması gerekir. Sıfırsa satır değişimi yapılır ve işaret düzeltilir.
Yöntem elle hesapta işlem yükünü azaltır. Bilgisayar uygulamasında Gauss yöntemi tercih edilir; bölme sayısı daha az olduğu için yuvarlama hatası da küçüktür.
2.13. Ters Matris
AB = BA = I sağlayan B matrisine A matrisinin tersi denir. Tersi olmayan matrise tekil denir.
(A⁻¹)⁻¹ = A
(AB)⁻¹ = B⁻¹ A⁻¹
(Aᵀ)⁻¹ = (A⁻¹)ᵀ
det(A⁻¹) = 1 / det(A)
Minörler matrisiyle hesap: kofaktörler matrisinin devriği alınır ve determinanta bölünür.
A⁻¹ = adj(A) / det(A)Formül kapalıdır ancak n² adet kofaktör hesabı gerektirir. Yalnız küçük boyutlarda kullanılır.
Gauss yok etme ile hesap: [A | I] matrisi satır işlemleriyle [I | A⁻¹] biçimine getirilir. Sol taraf birim matrise dönüşmüyorsa matris tekildir.
LU ayrıştırma ile hesap: ayrıştırma bir kez yapılır. Birim matrisin her sütunu sağ taraf olarak alınır ve n adet sistem çözülür. Sonuçlar ters matrisin sütunlarını oluşturur.
Uygulamada bir uyarı geçerlidir. Bir lineer denklem sistemini çözmek için ters matrisi açıkça hesaplamak genellikle gerekli değildir. Uygun pivotlama veya ayrıştırma kullanan doğrudan çözüm yöntemleri çoğu durumda daha az işlem ve daha iyi sayısal davranış sağlar. Ters matris, yalnız kendisi gerekli olduğunda hesaplanır.
2.14. Küçük Tekil Değerin Düzenlileştirilmiş Çözüm Üzerindeki Etkisi
A = diag(1; 0,01) ve ölçüm b = [1; 0,015]ᵀ olsun. Tam ters çözüm x = A⁻¹b = [1; 1,5]ᵀ verir. Oysa ikinci ölçümde yalnız 0,005 büyüklüğündeki bir bozucu varsa gerçek ikinci bileşen 1 olabilir. Matrisin koşul sayısı kullanılan Öklid normunda 100 olduğundan küçük göreli veri hataları uygun yönlerde ciddi çözüm hatalarına dönüşebilir.
Tikhonov çözümünde min ||Ax-b||² + λ||x||² alınırsa normal denklem (AᵀA + λI)x = Aᵀb olur. λ = 0,0001 seçildiğinde ikinci bileşen 0,01·0,015/(0,01²+0,0001) = 0,75, ilk bileşen yaklaşık 0,9999 bulunur. Böylece bozucu büyütülmemiş, fakat ikinci bileşen gerçek değer 1 ise yanlılık doğmuştur. Amaç her zaman daha küçük katsayı elde etmek değildir; belirsizlik ve çözünürlük sınırlarıyla tutarlı çözüm seçmektir. Genel uygulamada normal denklemleri açıkça kurmak koşulluluğu kötüleştirebileceğinden SVD veya uygun ayrıştırmaya dayalı çözüm tercih edilir.
Ünite 3: Doğrusal Denklem Sistemleri
Bir doğrusal sistem için çözüm yöntemi seçerken önce boyut, seyrek yapı, simetri ve koşulluluk değerlendirilir. Küçük yoğun sistemlerde doğrudan çarpanlama uygun olabilir; büyük seyrek sistemlerde yinelemeli yöntemin yakınsama koşulları ve önkoşullandırma ihtiyacı araştırılır. Hesaplanan çözüm için artık normu raporlanır; ancak problem kötü koşulluysa artık ile ileri hata arasındaki fark ayrıca yorumlanmalıdır. İşlem süresi kadar bellek yerleşimi ve sayısal kararlılık da seçim ölçütüdür.
3.1. Sistemin Yapısı
n bilinmeyenli m denklemden oluşan sistem matris biçiminde yazılır:
A · x = bb vektörü sıfırsa sistem homojendir. Homojen sistemin her zaman aşikâr çözümü vardır.
3.2. Çözüm Kuralları
Çözüm durumu rank ölçütüyle belirlenir. Katsayılar matrisi A, artırılmış matris [A|b] olsun.
r(A) ≠ r([A|b])           →  çözüm yok
r(A) = r([A|b]) = n       →  tek çözüm
r(A) = r([A|b]) = k < n   →  sonsuz çözüm
Kare sistemlerde bu ölçüt determinanta indirgenir. det(A) ≠ 0 ise tek çözüm vardır.
3.3. Cramer Yöntemi
xᵢ = det(Aᵢ) / det(A)Aᵢ matrisi, i. sütunun b vektörüyle değiştirilmesiyle elde edilir.
Yöntem kapalı bir formül verir. Sayısal uygulamada kullanılmaz. n+1 determinant hesaplanır ve maliyet, eliminasyona göre kat kat yüksektir.
Küçük sistemlerde ve tek bir bilinmeyen istendiğinde elverişlidir.
3.4. Gauss Yok Etme Yöntemi
Artırılmış matris üst üçgen biçime getirilir. Sonra geriye yerine koyma yapılır.
xₙ = bₙ / aₙₙ
xᵢ = ( bᵢ − Σ aᵢⱼxⱼ ) / aᵢᵢ,   j > i
Yöntem sonlu adımda biter. Bu nedenle doğrudan yöntem sınıfındadır.
İşlem sayısı yaklaşık n³/3 çarpmadır. Geriye yerine koyma n²/2 işlem alır ve toplam maliyette baskın değildir.
3.5. Pivot İşlemi
Köşegen elemanın sıfır olması bölmeyi olanaksız kılar. Sıfıra yakın olması ise çarpanları büyütür ve yuvarlama hatasını şişirir.
Kısmi pivotlama, ilgili sütundaki en büyük mutlak değerli elemanı pivot yapacak biçimde satır değişimi uygular.
Tam pivotlama, hem satır hem sütun değişimi yapar. Daha kararlıdır, sütun değişimi bilinmeyen sırasını da değiştirdiği için ek kayıt gerektirir.
Uygulamada kısmi pivotlama standarttır. Kararlılık kazancı, ek maliyetin çok üzerindedir.
Pivotlama sayısal bir önlemdir, matematiksel bir gereklilik değildir. Tam aritmetikte sonucu değiştirmez; sonlu duyarlıkta belirleyicidir.
3.6. Gauss-Jordan Yöntemi
Eliminasyon ileri götürülür. Pivotlar 1 yapılır ve pivotun hem altındaki hem üstündeki elemanlar sıfırlanır.
Katsayılar kısmı birim matrise dönüşür. Sağ sütun doğrudan çözümü verir; geriye yerine koyma gerekmez.
İşlem sayısı yaklaşık n³/2'dir. Gauss yönteminden yaklaşık yüzde elli daha pahalıdır. Buna karşılık ters matris hesabında ve çözüm yapısının okunmasında elverişlidir.
3.7. LU Ayrıştırma Yöntemiyle Çözüm
Matris L ve U çarpanlarına ayrılır. Sistem iki üçgen sistem olarak çözülür.
Ayrıştırma maliyeti Gauss yok etmeyle aynıdır. Kazanç, çok sayıda sağ taraf çözüldüğünde ortaya çıkar.
Bu durum uygulamada sıktır. Zamana bağlı benzetimlerde her adımda aynı katsayı matrisi, farklı sağ tarafla çözülür.
3.8. Cholesky Yöntemiyle Çözüm
Matris simetrik ve pozitif tanımlıysa A = L·Lᵀ ayrıştırması kullanılır.
Çözüm yine iki üçgen sistemdir. İşlem sayısı LU ayrıştırmasının yarısıdır.
Ek üstünlüğü kararlılıktır. Pozitif tanımlı matrislerde pivotlama gerekmez.
3.9. İterasyon Yöntemleri
Doğrudan yöntemler sonlu adımda kesin sonuca ulaşır. İteratif yöntemler bir başlangıç tahmininden başlar ve çözüme yaklaşan bir dizi üretir.
Tercih nedeni boyuttur. Büyük ve seyrek sistemlerde doğrudan yöntemler uygulanamaz. Eliminasyon sırasında sıfır konumlar dolar ve bellek yetmez.
İteratif yöntemler matrisi değiştirmez. Yalnız matris-vektör çarpımı yapar. Seyrek matrisin sıfırdan farklı elemanları saklandığından bellek kullanımı düşük kalır.
Kısmi diferansiyel denklemlerin ayrıklaştırılmasından doğan sistemler bu sınıftadır.
3.10. Yakınsama Koşulu
İterasyon her başlangıç değeri için yakınsamayabilir.
Yeterli koşul köşegen baskınlıktır. Her satırda köşegen elemanın mutlak değeri, o satırdaki diğer elemanların mutlak değerleri toplamından büyük olmalıdır:
|aᵢᵢ| > Σ |aᵢⱼ|, j ≠ iKoşul yeterlidir, gerekli değildir. Sağlanmıyorsa yöntem yine yakınsayabilir.
Koşul sağlanmıyorsa denklemlerin sırası değiştirilerek sağlanması denenir. Bu, sistemin çözümünü değiştirmez.
Genel ölçüt, iterasyon matrisinin spektral yarıçapının birden küçük olmasıdır.
3.11. Jacobi Yöntemi
Her denklemden bir bilinmeyen çekilir. Yeni değerler, bir önceki adımın değerlerinden hesaplanır:
xᵢ⁽ᵏ⁺¹⁾ = ( bᵢ − Σ aᵢⱼ·xⱼ⁽ᵏ⁾ ) / aᵢᵢ, j ≠ iBütün bileşenler eski vektörden hesaplanır. Bu nedenle iki vektör bellekte tutulur.
Yöntem doğal olarak paraleldir. Her bileşen bağımsız hesaplanır.
3.12. Gauss-Seidel Yöntemi
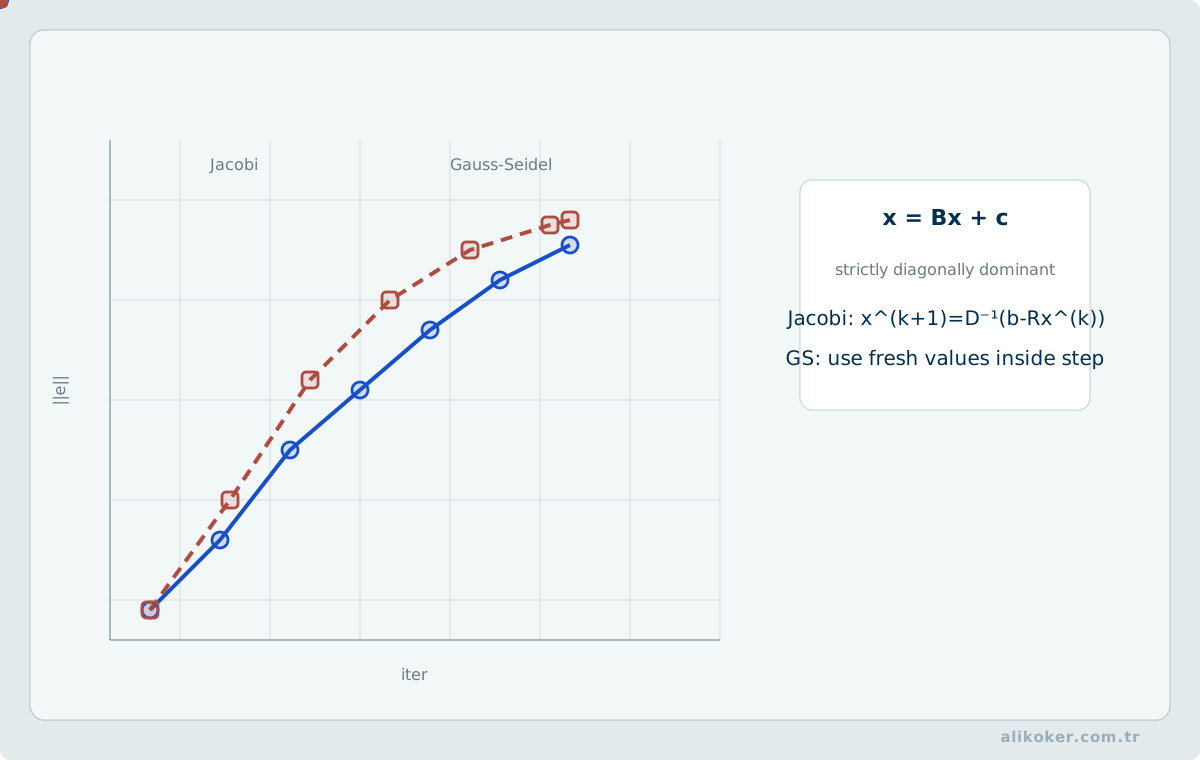
Jacobi yönteminin tek değişiklikle geliştirilmiş halidir. Hesaplanan yeni değerler, aynı adım içinde hemen kullanılır:
xᵢ⁽ᵏ⁺¹⁾ = ( bᵢ − Σ aᵢⱼ·xⱼ⁽ᵏ⁺¹⁾ − Σ aᵢⱼ·xⱼ⁽ᵏ⁾ ) / aᵢᵢİlk toplam j < i, ikinci toplam j > i içindir.
Genelde Jacobi yönteminden hızlı yakınsar. Tek bir vektör yeterli olduğu için bellek kullanımı da azdır.
Karşılığında ardışıklık vardır. Bileşenler sırayla hesaplanmalıdır; paralelleştirme doğrudan yapılamaz.
Yakınsama hızı, gevşetme çarpanı eklenerek artırılabilir. Bu değişkeye ardışık aşırı gevşetme denir ve uygun parametre seçiminde yineleme sayısını belirgin biçimde düşürür.
Ünite 4: Doğrusal Olmayan Denklemler
Doğrusal olmayan kök aramada önce aranan kökün bulunduğu düşünülen bölge ve fonksiyonun süreklilik koşulları incelenir. Aralık daraltma yöntemi işaret değişimiyle güvence sağlayabilir; türeve dayalı Newton yinelemesi ise başlangıç tahminine daha duyarlıdır. Her adımda yalnız ardışık tahmin farkına bakılmamalı, fonksiyon artığı da kontrol edilmelidir. Adım küçülürken artık büyüyorsa veya türev sıfıra yaklaşıyorsa yöntem değiştirmek gerekebilir.
4.1. Problem ve Yöntem Sınıfları
f(x) = 0 denkleminin köklerini bulmak istenir.
Doğrusal olmayan denklemlerin çoğunda kapalı çözüm yoktur. Beşinci ve daha yüksek dereceden genel polinomlar için kök formülü olmadığı ispatlanmıştır. Üstel ve trigonometrik terim içeren denklemlerde durum daha da kısıtlıdır.
Yöntemler iki sınıfa ayrılır:
- Kapalı yöntemler: kökü çevreleyen bir aralıkla başlar ve aralığı daraltır. Süreklilik ve işaret değişimi gibi gerekli koşullar sağlandığında kökü aralık içinde tutarlar. Yarılama ve regula-falsi bu sınıftadır.
- Açık yöntemler: bir ya da iki başlangıç noktasıyla başlar. Uygun başlangıçlarda hızlı yakınsayabilir; genel bir yakınsama garantisi yoktur. Sabit nokta, Newton-Raphson, sekant ve Müller bu sınıftadır.
Her yöntemde ilk adım kökün yerini kabaca belirlemektir. Fonksiyonun grafiği çizilir ya da işaret değişimi taranır.
4.2. Yarılama Yöntemi
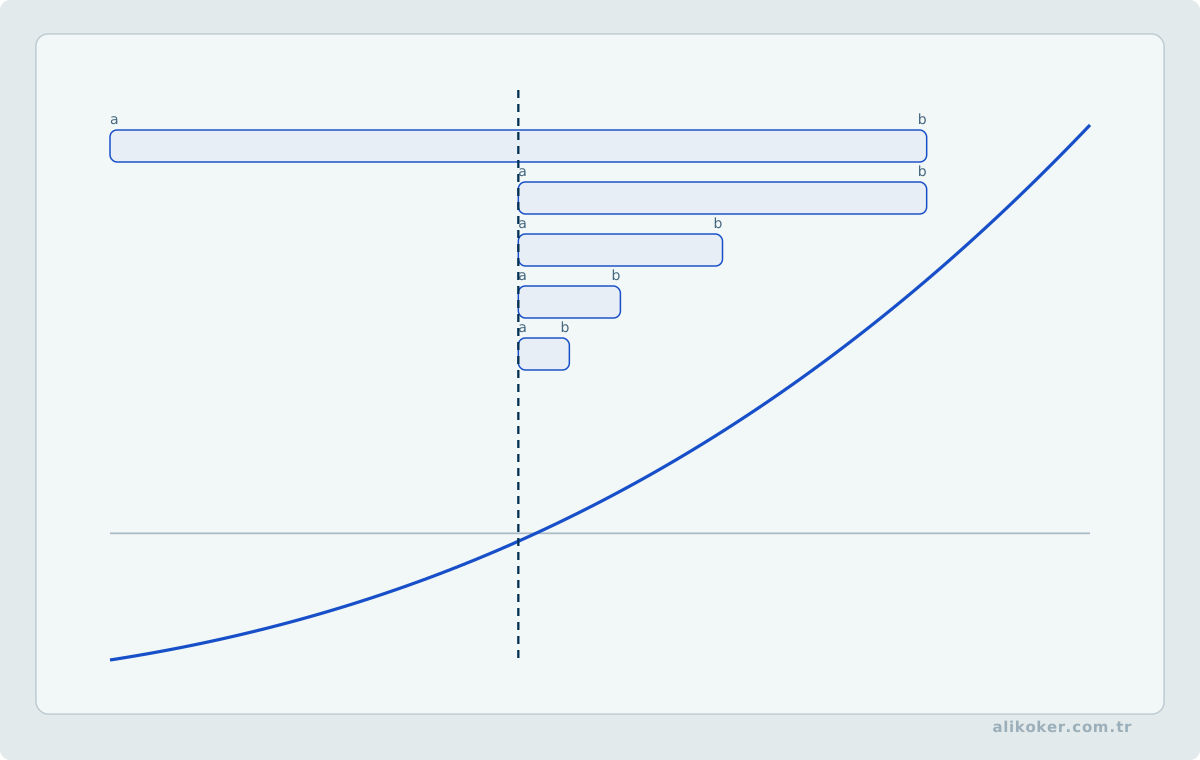
Dayanağı ara değer teoremidir. f fonksiyonu [a, b] aralığında sürekli ve f(a)·f(b) < 0 ise aralıkta en az bir kök vardır.
Algoritma şudur:
1. c = (a + b) / 2 hesaplanır.
2. f(a)·f(c) < 0 ise kök sol yarıdadır: b = c.
   Değilse kök sağ yarıdadır: a = c.
3. Aralık genişliği toleransın altına ininceye kadar yinelenir.
Her adımda aralık yarıya iner. k adım sonra genişlik şudur:
|b − a| / 2ᵏGerekli yineleme sayısı baştan hesaplanabilir:
k ≥ log₂( |b − a| / ε )Bu, yöntemin önemli bir üstünlüğüdür. Yarılama yönteminde, başlangıç aralığı ve hedef tolerans bilindiğinde gerekli adım sayısına doğrudan bir üst sınır verilebilir.
Yakınsama doğrusaldır. Her adım yaklaşık bir ikili basamak kazandırır. Ondalık basamak başına yaklaşık üç buçuk adım gerekir.
Yöntem çift katlı kökleri bulamaz. Bu köklerde fonksiyon işaret değiştirmez.
4.3. İterasyonların Sonlandırılması
Üç ölçüt kullanılır:
|b − a| < ε                aralık genişliği
|xₖ − xₖ₋₁| / |xₖ| < ε     bağıl değişim
|f(xₖ)| < δ                fonksiyon değeri
Üçüncü ölçüt tek başına yanıltıcıdır. Fonksiyon kök çevresinde çok yatıksa, f(x) değeri küçük olduğu halde x değeri kökten uzak olabilir.
Buna karşılık fonksiyon dikse f(x) büyük kalır ama x köke yakındır.
Bu nedenle en az iki ölçüt birlikte ve yineleme sayısı üst sınırıyla kullanılır.
4.4. Regula-falsi Yöntemi
Yarılama yöntemi aralığı ortadan böler. Regula-falsi, fonksiyon değerlerini de hesaba katar.
Uç noktaları birleştiren kirişin x eksenini kestiği nokta alınır:
c = ( a·f(b) − b·f(a) ) / ( f(b) − f(a) )Aralık güncellemesi yarılama yöntemiyle aynıdır.
Genelde yarılama yönteminden hızlıdır. Kapalı yöntem olduğundan yakınsama garantilidir.
Zayıflığı şudur: fonksiyon güçlü biçimde bükeyse uç noktalardan biri sabit kalır. Aralık tek yönden daralır ve yakınsama yavaşlar. Bu duruma tek yanlı yakınsama denir.
Değiştirilmiş biçimlerde sabit kalan uçtaki fonksiyon değeri yarıya indirilerek bu sorun giderilir.
4.5. Sabit Nokta İterasyonu
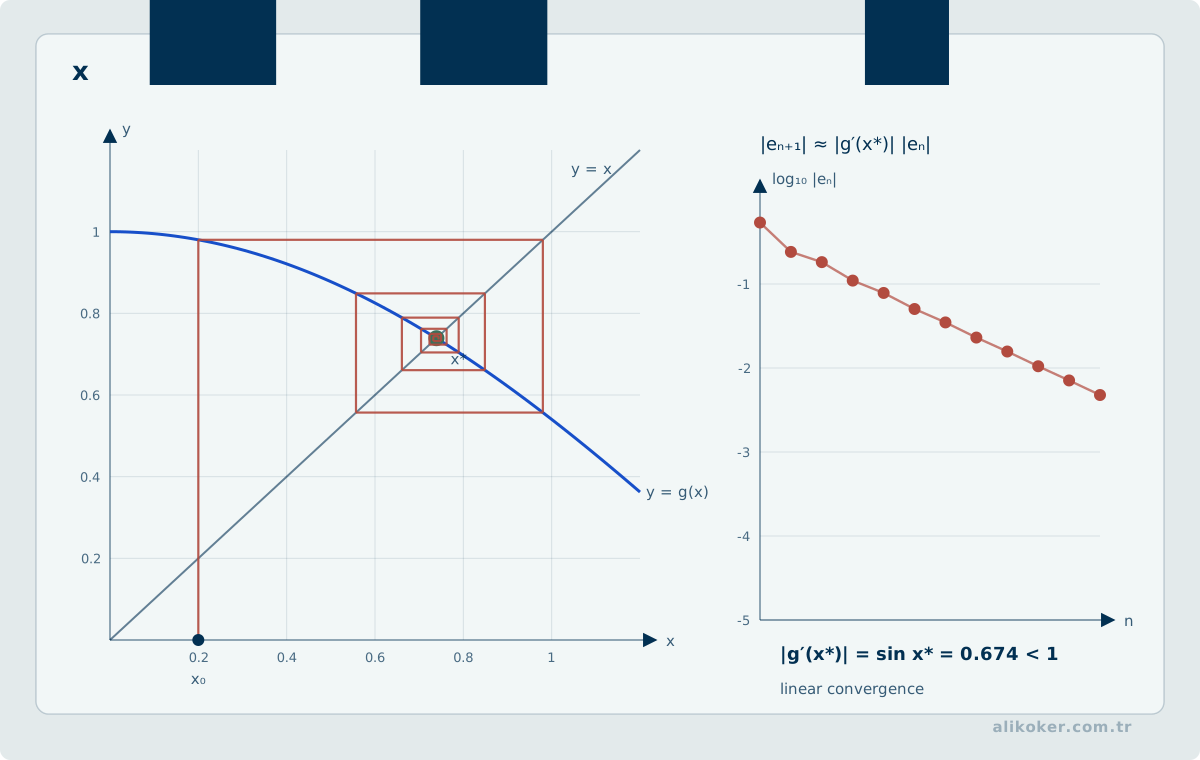
Denklem şu biçime dönüştürülür:
f(x) = 0 ⟹ x = g(x)Yineleme doğrudan yazılır:
xₖ = g(xₖ₋₁)Bir denklem birden çok g(x) biçiminde yazılabilir. Seçim sonucu belirler.
Yakınsama koşulu şudur: kökün bir komşuluğunda |g'(x)| < 1 olmalıdır.
Türev birden büyükse yineleme kökten uzaklaşır. Aynı denklemin bir düzenlemesi yakınsarken diğeri ıraksayabilir.
Yakınsama doğrusaldır. Hata her adımda yaklaşık g'(x) çarpanıyla küçülür.
Yöntem, diğer açık yöntemlerin kuramsal çatısıdır. Newton-Raphson ve sekant yöntemleri özel g(x) seçimleridir.
4.6. Newton-Raphson Yöntemi
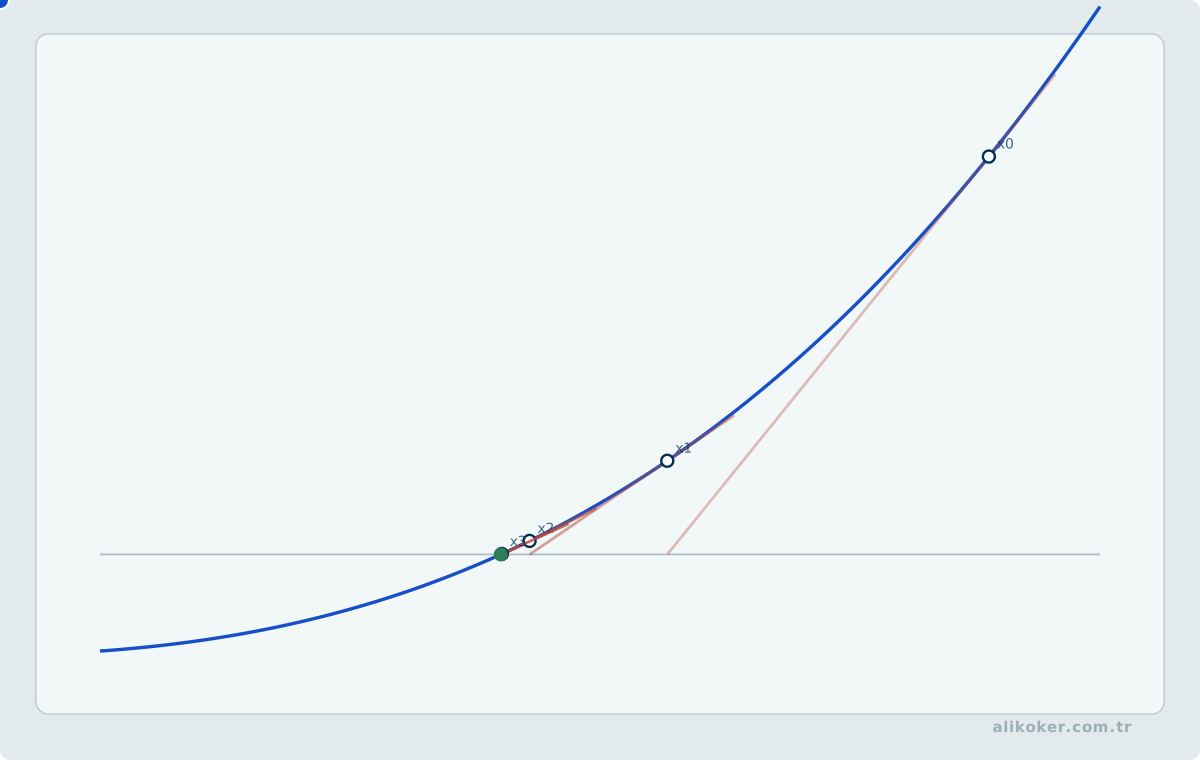
En yaygın kullanılan kök bulma yöntemidir.
Fonksiyon, mevcut noktadaki teğetiyle yaklaşılır. Teğetin x eksenini kestiği nokta yeni yaklaşım olur:
xₖ₊₁ = xₖ − f(xₖ) / f'(xₖ)Taylor açılımının birinci mertebeden kesilmesiyle de türetilir.
Basit bir kökün yeterince yakınında ve gerekli türev koşulları altında yakınsama karesel olabilir. Bu yerel davranış yöntemin temel üstünlüğüdür.
Koşulları ve zayıflıkları şunlardır:
- Türev hesaplanabilir olmalıdır. Analitik türev yoksa yöntem doğrudan uygulanamaz.
- Türev sıfıra yakınsa adım aşırı büyür ve yineleme uzaklaşır.
- Başlangıç noktası kötü seçilirse yöntem ıraksayabilir ya da başka bir köke gidebilir.
- Çok katlı köklerde yakınsama karesel olmaktan çıkar, doğrusala düşer.
Uygulamada karma yaklaşım kullanılır. Yarılama yöntemiyle kök daraltılır, sonra Newton-Raphson ile hızla sonuçlandırılır. Brent yöntemi bu birleşimin standartlaşmış halidir.
4.7. Sekant Yöntemi
Newton-Raphson yönteminde türev yerine iki nokta arasındaki fark oranı kullanılır:
xₖ₊₁ = xₖ − f(xₖ)·(xₖ − xₖ₋₁) / ( f(xₖ) − f(xₖ₋₁) )Türev hesabı ortadan kalkar. İki başlangıç noktası gerekir.
Regula-falsi yöntemine benzer görünür. Ayrım şudur: sekant yönteminde işaret koşulu aranmaz. Yeni nokta son iki yaklaşımdan hesaplanır. Bu nedenle açık yöntemdir; uygun başlangıçlarda hızlı yakınsayabilse de genel yakınsama garantisi yoktur.
Yakınsama mertebesi yaklaşık 1,618'dir. Newton-Raphson'dan yavaş, doğrusal yöntemlerden hızlıdır.
Adım başına yalnız bir fonksiyon değerlendirmesi yapar. Türev hesabı pahalıysa toplam maliyette Newton-Raphson'dan üstün olabilir.
4.8. Müller Yöntemi
Sekant yöntemi iki noktadan doğru geçirir. Müller yöntemi üç noktadan parabol geçirir.
Parabolün x eksenini kestiği nokta yeni yaklaşım olur. İkinci derece denklem çözüldüğü için iki kök çıkar; mevcut noktaya yakın olan seçilir.
Kök formülü, sadeleşme hatasından kaçınmak için paydası büyük olacak biçimde düzenlenmiş halde kullanılır.
Üstünlüğü şudur: karekök altındaki ifade negatif olabilir. Bu durumda yöntem karmaşık köke geçer. Reel başlangıç noktalarıyla karmaşık kök bulunabilir.
Polinom köklerinin, özellikle karmaşık köklerin aranmasında kullanılabilir. Uygun koşullarda yakınsama mertebesi yaklaşık 1,84'tür; bu değer sekant yönteminden yüksek, Newton-Raphson yönteminin karesel mertebesinden düşüktür.
4.9. Müller Adımının Sayısal Olarak Kurulması
Üç ardışık yaklaşım x0, x1, x2 için h0 = x1 - x0, h1 = x2 - x1 ve bölünmüş farklar d0 = (f(x1)-f(x0))/h0, d1 = (f(x2)-f(x1))/h1 alınır. Parabolün x2 çevresindeki katsayıları:
a = (d1-d0)/(h0+h1)
b = a*h1+d1
c = f(x2)
D = b*b-4*a*c
x3 = x2-2*c/(b+sign_choice*sqrt(D))sign_choice, karmaşık sayılar için de |b+sqrt(D)| ile |b-sqrt(D)| büyüklüklerinden daha büyük olan paydayı seçecek şekilde belirlenir. Amaç, iki yakın sayının çıkarılmasından doğan anlamlı basamak kaybını azaltmaktır. h0, h1, h0+h1 veya seçilen payda sıfıra yaklaşırsa adım güvenilir değildir; yeni başlangıç noktaları seçmek veya uygun bir sekant adımına dönmek gerekir. Karmaşık D bulunduğunda aritmetiğin karmaşık türde yürütülmesi gerekir; negatif diskriminantı sıfıra kırpmak aynı algoritmayı uygulamak değildir. Durdurma ölçütü yalnız |x3-x2| değil, artık büyüklüğü |f(x3)| ve iterasyon sınırını da içermelidir.
4.10. Yöntemlerin Karşılaştırması
Yöntem            Garanti   Mertebe   Türev   Başlangıç
yarılama          var       1,00      yok     2 nokta
regula-falsi      var       1,00      yok     2 nokta
sabit nokta       yok       1,00      yok     1 nokta
Newton-Raphson    yok       2,00      var     1 nokta
sekant            yok       1,62      yok     2 nokta
Müller            yok       1,84      yok     3 nokta
Seçim ölçütü şudur: türev ucuzsa Newton-Raphson, pahalıysa sekant, güvenlik önceliliyse yarılama, karmaşık kök aranıyorsa Müller kullanılır.
Kök bulmada sonuçtan önce durma güvencesi. f(x) = x³ − 7 fonksiyonunda f(1) = −6 ve f(2) = 1 olduğundan [1,2] aralığında bir kök vardır. Fonksiyon bu aralıkta sürekli ve kesin artan olduğundan kök tektir. İkiye bölme yönteminde her yineleme işaret değişimini koruyan yarım aralığı seçer; n yinelemeden sonra aralığın genişliği en fazla 1/2ⁿ olur. Genişliğin 0,001 değerinden küçük olması için 2ⁿ > 1000, dolayısıyla n ≥ 10 yeterlidir. Son aralığın orta noktası raporlandığında mutlak kök hatası en fazla 1/2048 < 0,0005 olur. Bu güvence Newton yönteminin genellikle daha hızlı yakınsamasından farklıdır: Newton yöntemi başlangıç noktasına ve türev davranışına bağlı olabilirken ikiye bölme yöntemi geçerli bir işaret değiştiren aralık üzerinde garantili yakınsar. Durdurma kuralı, iterasyon sayısını gelişigüzel seçmek yerine hata gereksiniminden türetilmelidir.
Ünite 5: İnterpolasyon
5.1. Problem
Elde yalnız ayrık noktalarda değeri bilinen bir fonksiyon vardır. Ara değerler istenmektedir.
İnterpolasyon, verilen noktaların tümünden geçen bir fonksiyon kurar ve ara değerleri bu fonksiyondan hesaplar.
Veri noktalarının dışındaki bir değer isteniyorsa buna ekstrapolasyon denir. Aynı polinom kullanılır ancak güvenilirliği çok düşüktür. Polinomlar veri aralığının dışında hızla ıraksar.
Temel sonuç şudur: n + 1 farklı noktadan geçen, en çok n. dereceden bir polinom vardır ve tektir.
Teklik önemlidir. Farklı yöntemler farklı biçimde yazılmış aynı polinomu üretir. Lagrange ve Newton biçimleri aynı polinomun iki gösterimidir.
5.2. Basit Yöntemle İnterpolasyon
Polinom genel biçimde yazılır ve katsayılar doğrusal denklem sisteminden çözülür.
P(x) = a₀ + a₁x + a₂x² + ... + aₙxⁿHer veri noktası bir denklem verir. n + 1 nokta, n + 1 bilinmeyenli sistem üretir.
Doğrusal interpolasyon iki nokta kullanır:
P(x) = a₀ + a₁xParabolik interpolasyon üç nokta kullanır:
P(x) = a₀ + a₁x + a₂x²Sistem matris biçiminde yazılır. Katsayılar matrisi Vandermonde matrisidir.
Yöntem kavramsal olarak açıktır. Sayısal olarak sakıncalıdır. Vandermonde matrisi, nokta sayısı arttıkça hızla kötü koşullu hale gelir. Katsayılar duyarlılığını kaybeder.
Bu nedenle uygulamada Lagrange ya da Newton biçimi tercih edilir. İkisi de denklem sistemi çözmeden doğrudan polinomu verir.
5.3. Lagrange İnterpolasyon Yöntemi
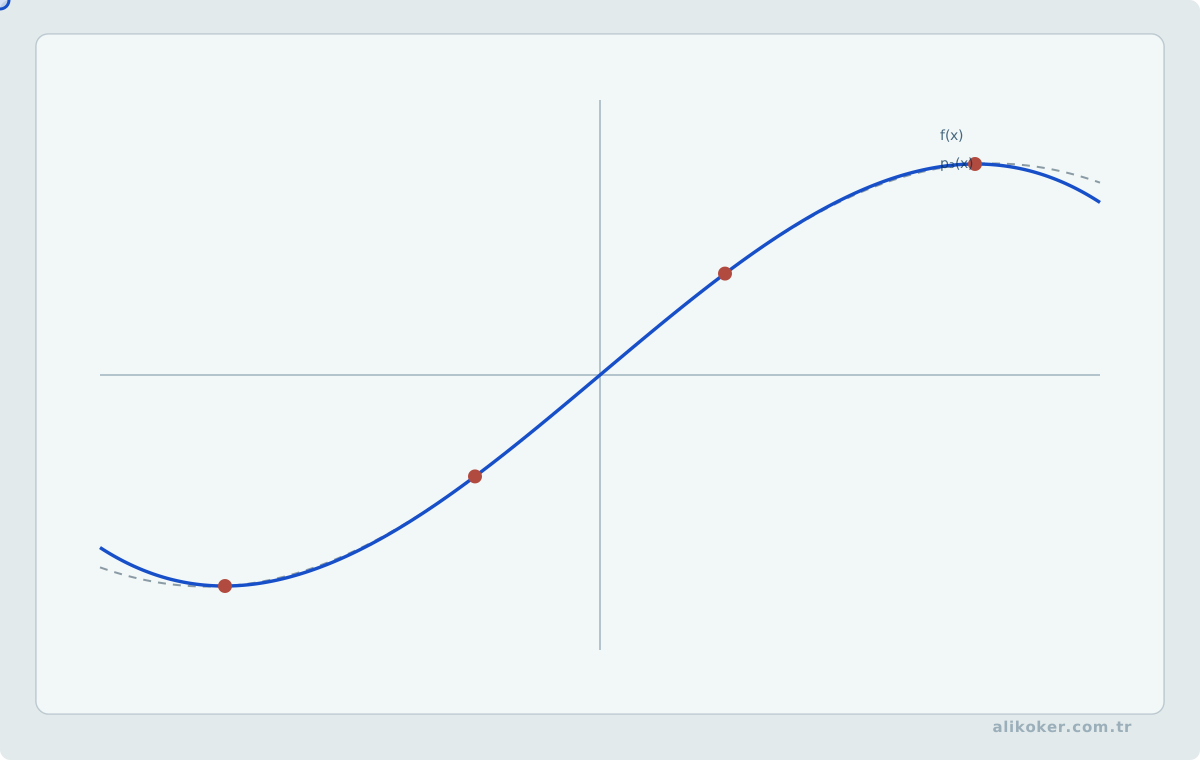
Polinom, temel polinomların ağırlıklı toplamı olarak yazılır:
P(x) = Σ yᵢ · Lᵢ(x)Temel polinomlar şöyle kurulur:
Lᵢ(x) = Π (x − xⱼ) / (xᵢ − xⱼ), j ≠ iYapının anahtarı şudur: Lᵢ(x) polinomu kendi noktasında 1, diğer bütün noktalarda 0 değerini alır. Toplam bu nedenle her veri noktasında doğru değeri verir.
Doğrusal biçim (iki nokta):
P(x) = y₀·(x − x₁)/(x₀ − x₁) + y₁·(x − x₀)/(x₁ − x₀)Parabolik biçim (üç nokta): üç terimli karşılığı aynı kalıpla yazılır.
Üstünlüğü doğrudan yazılabilmesidir. Denklem sistemi kurulmaz.
Sakıncası şudur: yeni bir veri noktası eklendiğinde bütün temel polinomlar yeniden hesaplanır. Önceki hesap kullanılamaz.
5.4. Newton İnterpolasyon Polinomu
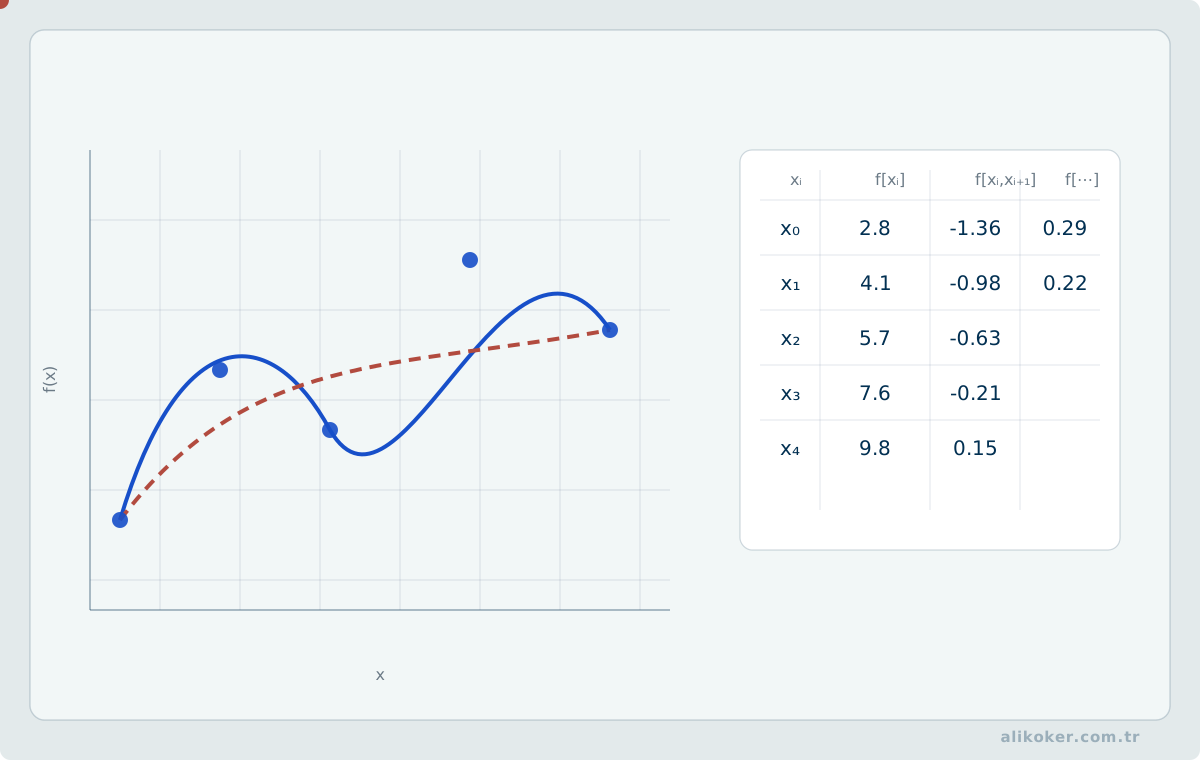
Polinom, artan dereceli terimlerin toplamı olarak kurulur:
P(x) = b₀ + b₁(x−x₀) + b₂(x−x₀)(x−x₁) + ...Katsayılar bölünmüş farklarla hesaplanır:
f[xᵢ] = yᵢ
f[xᵢ, xⱼ] = ( f[xⱼ] − f[xᵢ] ) / ( xⱼ − xᵢ )
f[xᵢ, xⱼ, xₖ] = ( f[xⱼ, xₖ] − f[xᵢ, xⱼ] ) / ( xₖ − xᵢ )
Katsayılar, bölünmüş fark tablosunun üst köşegenindeki değerlerdir.
b₀ = f[x₀]
b₁ = f[x₀, x₁]
b₂ = f[x₀, x₁, x₂]
Asıl üstünlüğü artırılabilir olmasıdır. Yeni bir nokta eklendiğinde tabloya bir satır eklenir ve polinoma bir terim eklenir. Önceki terimler değişmez.
Bu özellik, derece artırarak doğruluk sınamak istendiğinde belirleyicidir.
Noktalar eşit aralıklıysa bölünmüş farklar ileri ve geri fark biçimlerine sadeleşir.
Hesaplanan polinom, Lagrange biçimiyle elde edilenin aynısıdır. Yalnız yazılışı farklıdır.
5.5. Yüksek Derecenin Tehlikesi
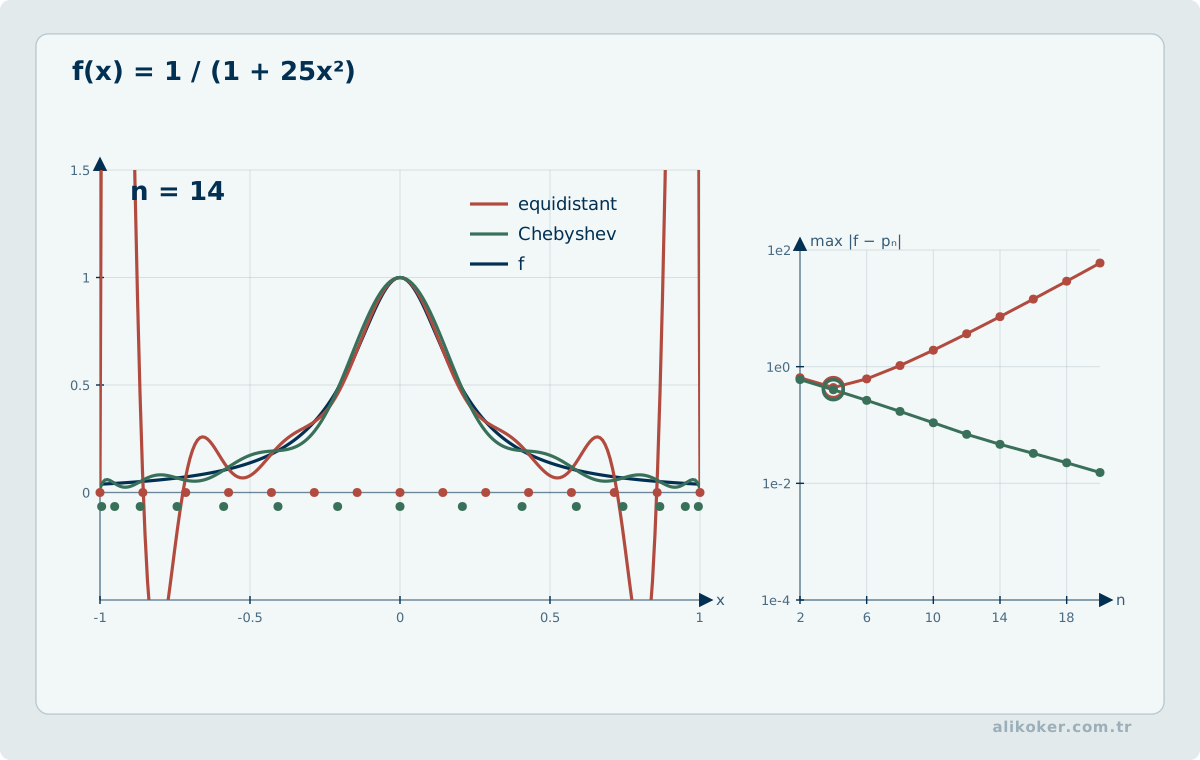
Nokta sayısını artırmak doğruluğu artırmaz. Aksine bozabilir.
Eşit aralıklı noktalarda yüksek dereceli interpolasyon polinomu, aralığın uçlarında şiddetli salınım gösterir. Bu olguya Runge olayı denir.
Sonuç sezgiye aykırıdır: veri noktası eklendikçe polinom, gerçek fonksiyondan uzaklaşır.
İki çözüm kullanılır.
Birincisi nokta yerlerini değiştirmektir. Uçlarda sıklaşan Chebyshev düğümleri salınımı belirgin biçimde bastırır.
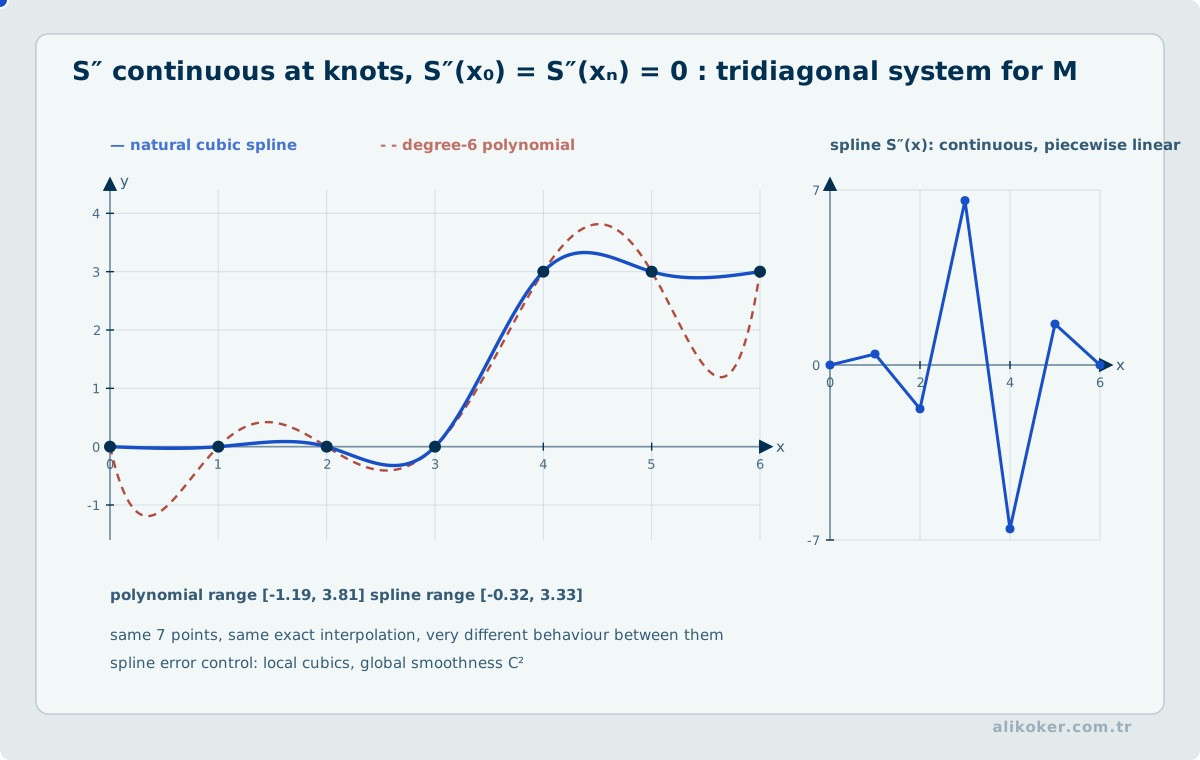
İkincisi ve yaygın olanı parçalı interpolasyondur. Tek bir yüksek dereceli polinom yerine, ardışık nokta grupları arasında düşük dereceli polinomlar kullanılır.
Spline interpolasyonu bu yaklaşımın standart biçimidir. Kübik spline, her aralıkta üçüncü dereceden polinom kullanır ve birleşme noktalarında birinci ve ikinci türevlerin sürekliliğini sağlar. Sonuç hem düzgün hem kararlıdır.
Uygulamada eğri geçirme işlerinin çoğu spline ile yapılır.
5.6. İnterpolasyon ile Eğri Uydurma Ayrımı
İnterpolasyon, bütün noktalardan geçmeyi şart koşar. Veri kesin kabul edilir.
Ölçüm verisi gürültü içeriyorsa bu şart zararlıdır. Polinom gürültüyü de izler.
Bu durumda eğri uydurma kullanılır. En küçük kareler yöntemiyle noktalara en yakın eğri geçirilir; noktalardan geçme zorunluluğu yoktur.
Ayrımı belirleyen soru şudur: veri kesin mi, yoksa gürültülü mü?
5.7. İnterpolasyonun Görüntü, Grafik ve Sinyal İşlemedeki Yeri
İnterpolasyon yalnız tablo verisinden polinom üretme yöntemi değildir. Bir görüntü büyütüldüğünde yeni piksel merkezleri eski örnek ızgarasının arasına düşer; geometrik dönüşümde hedef koordinat çoğu zaman kaynak görüntüde tam sayı piksele karşılık gelmez. Bu noktalarda yeni örnek değeri komşu veriden kestirilir.
Nearest-neighbor en yakın örneği seçer. Bilinear yaklaşım iki eksende doğrusal ara değer üretir. Bicubic yaklaşım daha geniş komşuluk ve daha düzgün bir model kullanır. Daha karmaşık çekirdekler de mümkündür. Yöntem seçimi keskinlik, yumuşaklık, ringing, maliyet ve tekrar örnekleme davranışı arasında ödünleşimdir.
Matematiksel ilke burada tutulur. Piksel koordinatı, inverse mapping, renk kanalları ve görüntü artefaktları Görüntü ve Ses İşleme bağlamında; örnekleme teoremi ve aliasing ise Sinyaller ve Sistemler bağlamında ele alınmalıdır.
5.7.1. Çekirdek Olarak İnterpolasyon ve İki Boyutlu Uygulama
İnterpolasyonla yeniden örnekleme, yeni örneğin komşu örneklerin ağırlıklı toplamı olarak yazılmasıdır: her komşu örnek, yeni konumdan uzaklığında değerlendirilen bir çekirdek fonksiyonuyla çarpılıp toplanır. Nearest-neighbor kutu biçimli, bilinear üçgen biçimli bir çekirdeğe karşılık gelir. Keys (1981), her eksende dört komşu örnek kullanan parçalı kübik bir evrişim çekirdeği türetir; örnekleme aralığına göre üçüncü dereceden doğruluk sağlar ve doğruluk mertebesi doğrusal interpolasyon ile kübik spline arasında kalır. Görüntüde iki boyutlu uygulama ayrılabilirdir: aynı tek boyutlu çekirdek önce satırlara, sonra sütunlara uygulanır. Mitchell ve Netravali (1988) bu yaklaşımı iki parametreli (B, C) bir kübik süzgeç ailesine genelleştirir; bulanıklık, ringing ve açıya bağlı (anizotropik) artefaktların birbirine karşı ödünleştiğini gösterir ve parametre uzayının küçük bir bölgesinde, B = C = 1/3 çevresinde, makul bir uzlaşma bulunduğunu bildirir.
5.7.2. Büyütme ile Küçültme Aynı Problem Değildir
Büyütmede hedef örnekler kaynak ızgarasının arasına düşer ve sorun eksik örneklerin kestirimidir; çekirdek seçimi yeniden oluşturma kalitesini belirler. Küçültmede ise örnekleme hızı düşer. Kaynak görüntü, hedef ızgaranın taşıyabileceğinden daha yüksek uzamsal frekanslar içerebilir ve bu bileşenler örtüşme üretir; koşulun arkasındaki ilke Nyquist-Shannon örnekleme teoremidir ve ayrıntısı Sinyaller ve Sistemler dersindedir. Mitchell ve Netravali, örtüşmeyi iki kaynağa ayırır: örneklemeden önce yeterince süzmemekten doğan prealiasing ve zayıf yeniden oluşturmadan doğan postaliasing. Klasik çözüm örneklemeden önce süzmedir. Bu nedenle küçültmede hedef koordinatlarda yalnız bilinear veya bicubic değer okumak, yüksek frekanslı bileşenleri bastırmaz; alçak geçiren bir ön süzme ya da alan ortalaması gerekir. Heckbert (1989), görüntü çarpıtma ve doku eşlemede yeniden örnekleme sırasında örtüşmeyi önleyen süzme yöntemlerini sistematik biçimde ele alır.
5.7.3. Yeniden Örnekleme Bilgi Eklemez; Öğrenme Tabanlı Süper Çözünürlük Farklıdır
İnterpolasyon kaynakta bulunmayan yüksek frekanslı ayrıntıyı geri getirmez; yalnızca seçilen çekirdeğin düzgünlük varsayımıyla ara değer üretir. Süper çözünürlük için öğrenme tabanlı yöntemler ise düşük ve yüksek çözünürlüklü görüntülerden bir eşleme öğrenir (Dong vd., 2016) ve ayrıntıyı veri önselinden kestirir. Bu ayrıntı ölçülmüş değil, üretilmiş bir kestirimdir; dolayısıyla ölçüm ve doğrulama amaçlı görevlerde iki yaklaşım aynı güvenle kullanılamaz.
5.7.4. Uygulama Hattı: Algısal Karma
Yeniden örnekleme çoğu zaman tek başına bir amaç değil, sonraki bir özniteliğin tanımının parçasıdır. Algısal karma yöntemleri girdiyi sabit ve küçük bir çalışma alanına indirger, yoğunluk değerlerinden frekans alanı öznitelikleri üretir ve bunları kısa bir ikili imzaya nicemler. Bu hatta küçültme adımı iki iş görür: hesaplama maliyetini girdi çözünürlüğünden ayırır ve ince ayrıntıları eleyerek kaba yapıyı öne çıkarır. Mekanizma gereği imza biti yalnız katsayı eşik değerin bir yanından ötekine geçtiğinde değişir; eşiğe yakın katsayılar bu nedenle çekirdek ve ön süzme seçimindeki küçük farklara duyarlı olabilir. Aynı koleksiyonda karşılaştırılacak imzaların aynı yeniden örnekleme hattıyla üretilmesi ve kabul eşiğinin bu hattla oluşturulmuş bir doğrulama kümesinde seçilmesi bu yüzden gerekir.
Bu zincirin uygulanmış bir örneği sitede belgelenmiştir. DCT ve SIMD ile Algısal Görüntü Benzerliği makalesi, görüntünün en-boy oranı korunarak 64×64'lik sabit bir çalışma alanına indirgenmesini, bunun hesaplama maliyetini girdi çözünürlüğünden bağımsız kıldığını ve yüksek frekanslı küçük ayrıntıların önemli bölümünü elediğini anlatır; ilgili C# gerçeklenimi Zenodo'da kalıcı bir yazılım kaydıyla (doi:10.5281/zenodo.22117445) arşivlenmiştir (DCT Perceptual Hash). Makale belirli bir çekirdek seçimini değil, standartlaştırma adımının maliyet ve ayrıntı eleme üzerindeki rolünü açıklar. Görüntü, renk kanalları ve artefaktlar bakımından ilgili genel çerçeve Görüntü ve Ses İşleme dersinde sürdürülür. Uygulama alanının daha geniş yayımlanmış provenance katmanı, ortak yazarlı Görüntü ve Ses İşleme (Kitap Bölümü) çalışmasıdır; yayımlanmış içindekiler yapısı görüntü kaydı ve iletişimi, görüntü öznitelikleri, onarma/iyileştirme, bölütleme ve yapay zekâ uygulamalarını kapsar. Kitap bölümünün yayımlanmış içindekiler kaydı belirli bir enterpolasyon çekirdeğini belgelememektedir; bu nedenle burada interpolasyon teorisinin kaynağı olarak değil, görüntü işleme alanındaki doğrulanabilir yazar provenance'ı olarak bağlanır.
Ünite 6: Sayısal Türev ve İntegral
Analitik türev veya integral bulunamadığında fonksiyonun örneklenmiş değerlerinden sayısal yaklaşım üretilebilir. Bu yöntemlerde kesme hatası ile kayan nokta yuvarlama hatası birlikte düşünülmelidir.
6.1. Sonlu Farklarla Türev
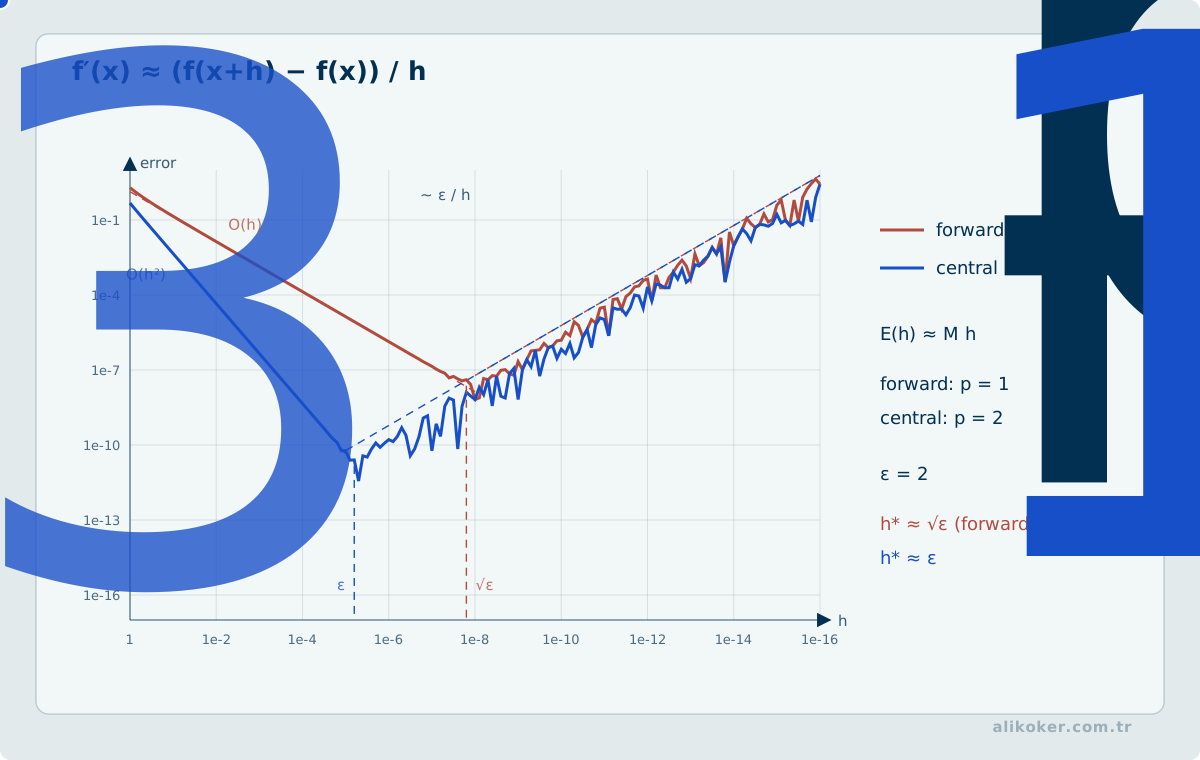
İleri fark:
f'(x) ≈ [f(x+h) - f(x)] / hmerkezî fark:
f'(x) ≈ [f(x+h) - f(x-h)] / (2h)biçimindedir. Merkezî fark genellikle aynı h için daha yüksek mertebeden kesme hatasına sahiptir.
h değerini sürekli küçültmek sonucu sürekli iyileştirmez. h çok küçük olduğunda birbirine yakın sayıların çıkarılması cancellation ve yuvarlama hatasını büyütebilir. Sayısal türevde optimum adım, kesme ve yuvarlama hatalarının dengelendiği bölgededir.
6.2. Trapez ve Simpson Kuralları
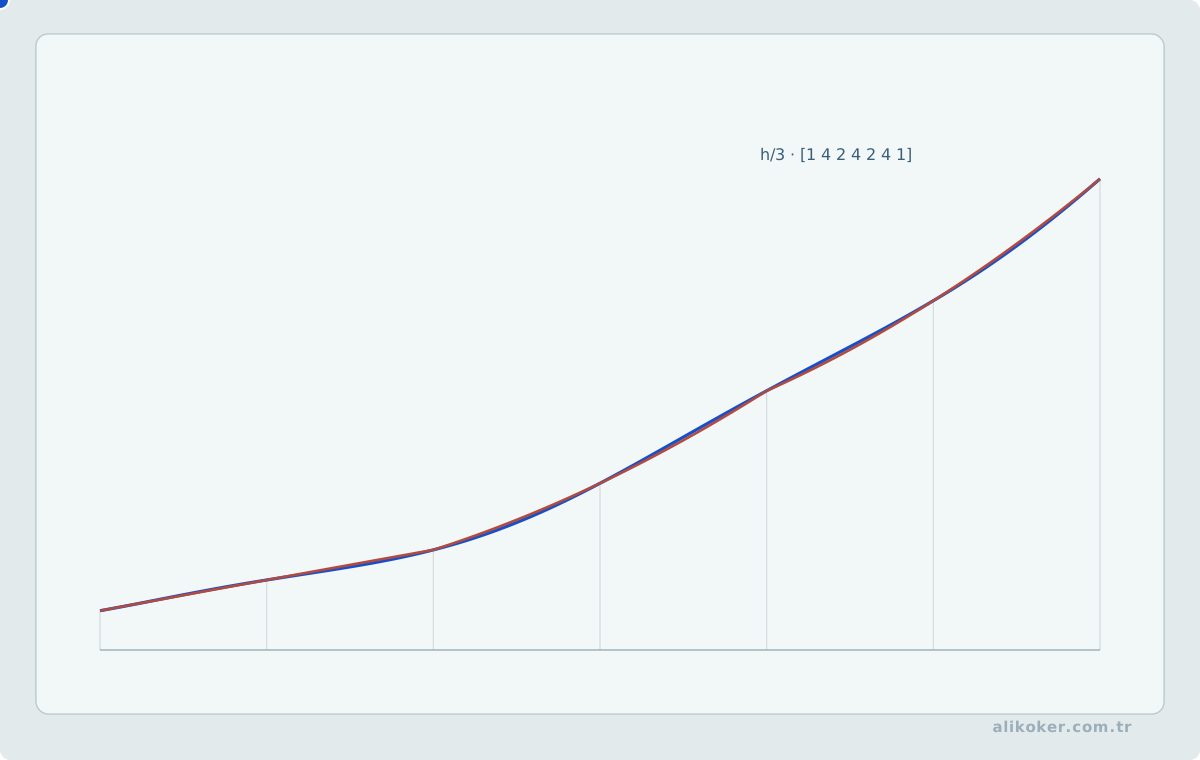
[a,b] aralığındaki integral için trapez kuralı fonksiyonu doğrusal parçayla yaklaştırır:
∫ f(x) dx ≈ (b-a) [f(a)+f(b)] / 2Bileşik trapez kuralı aralığı alt parçalara böler.
Simpson kuralı ikinci dereceden polinom yaklaşımı kullanır ve düzgün fonksiyonlarda daha yüksek doğruluk sağlayabilir. Ancak daha yüksek mertebe her problemde daha iyi sonuç anlamına gelmez; fonksiyonun düzgünlüğü ve örnekleme düzeni yöntemin varsayımlarıyla uyumlu olmalıdır.
6.3. Gaussian Quadrature
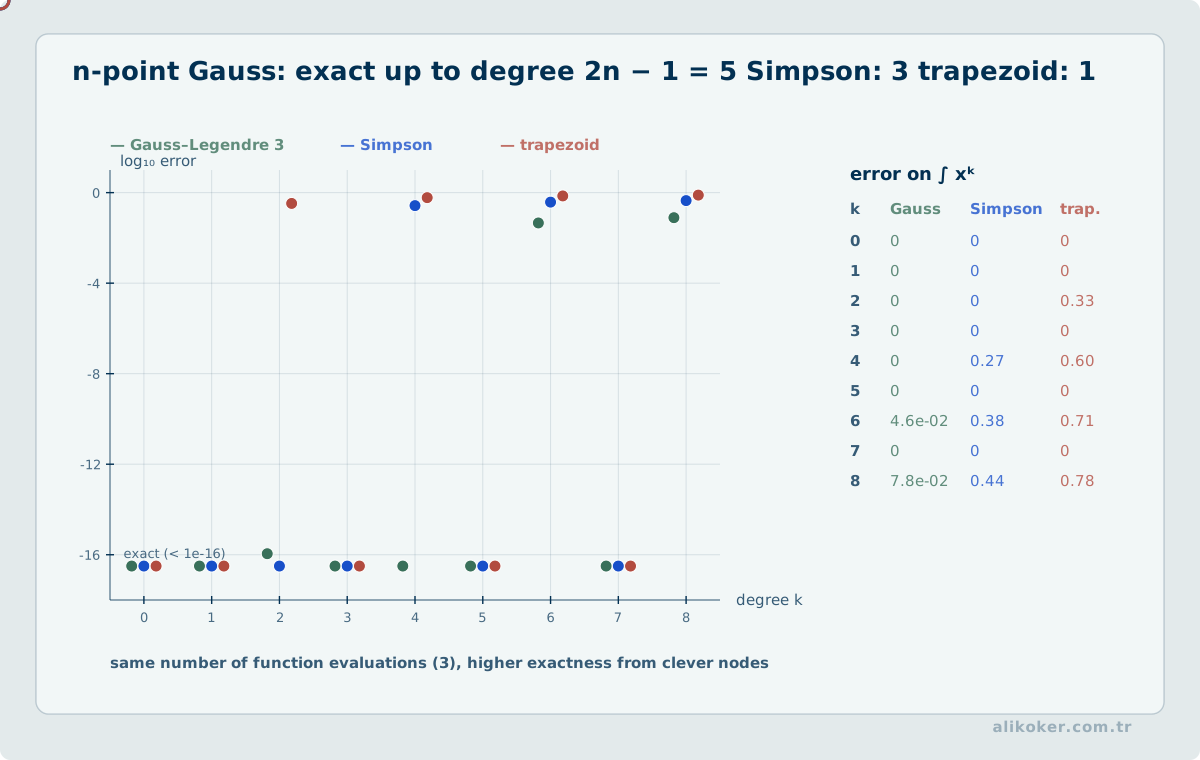
Düğümleri eşit aralıklarla seçmek yerine, belirli ağırlıklarla uygun noktalarda örnekleme yaparak aynı sayıda fonksiyon değerlendirmesiyle daha yüksek polinom derecelerini tam integre etmek mümkündür. Gaussian quadrature bu düşünceyi kullanır.
Buradaki mühendislik kararı yalnız "hangi formül daha hassas?" değildir. Fonksiyon değerlendirmesinin maliyeti, tekillikler, veri örneklerinin sabit konumlarda verilmiş olması ve gerekli hata sınırı birlikte değerlendirilmelidir.
6.4. Adaptif Türev ve İntegral Hesabı
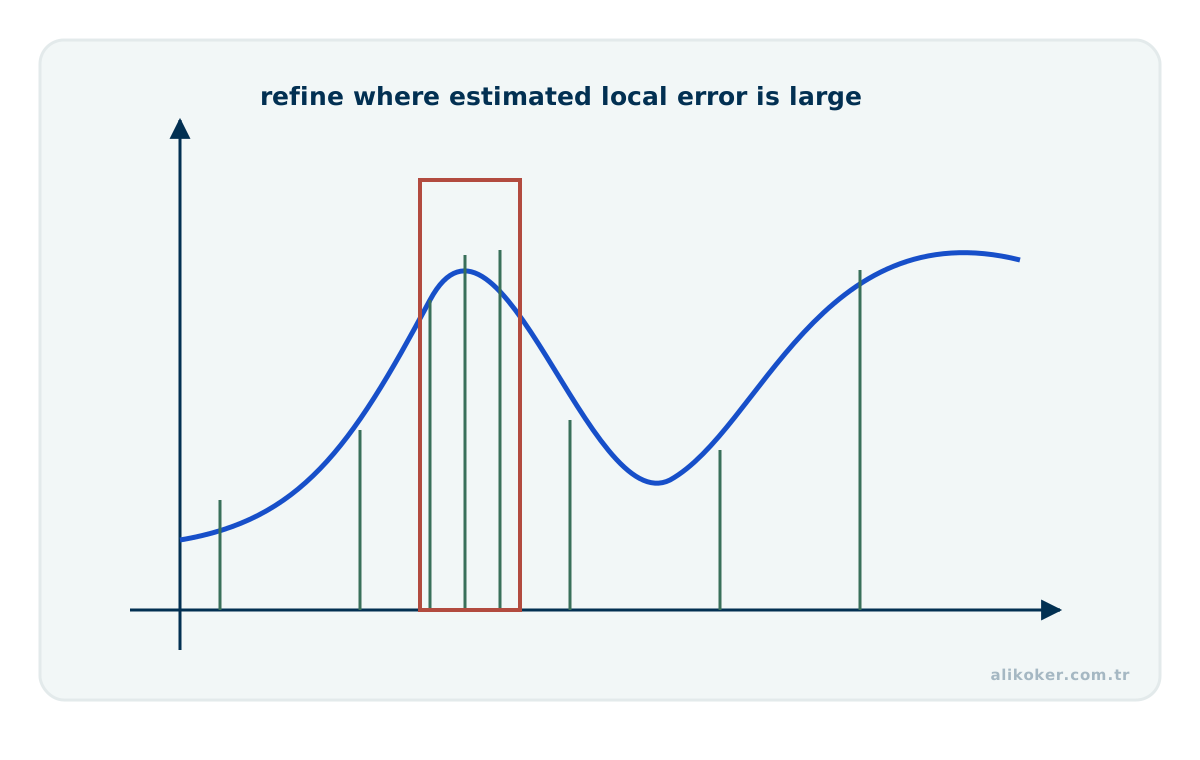
Sonlu fark türevinde adım küçüldükçe kesme hatası azalır, fakat çok küçük adım yakın sayıların çıkarılmasını ve kayan nokta yuvarlama etkisini büyütebilir. Bu nedenle h -> 0 ifadesini doğrudan "olabildiğince küçük h" şeklinde uygulamak doğru değildir.
Benzer biçimde sayısal integrasyonda tek bir sabit ağ bütün bölgelerde aynı verimliliği sağlamayabilir. Adaptif quadrature, yerel hata tahmini yüksek olan aralıkları daha fazla böler; düzgün bölgelerde gereksiz örnek üretmez.
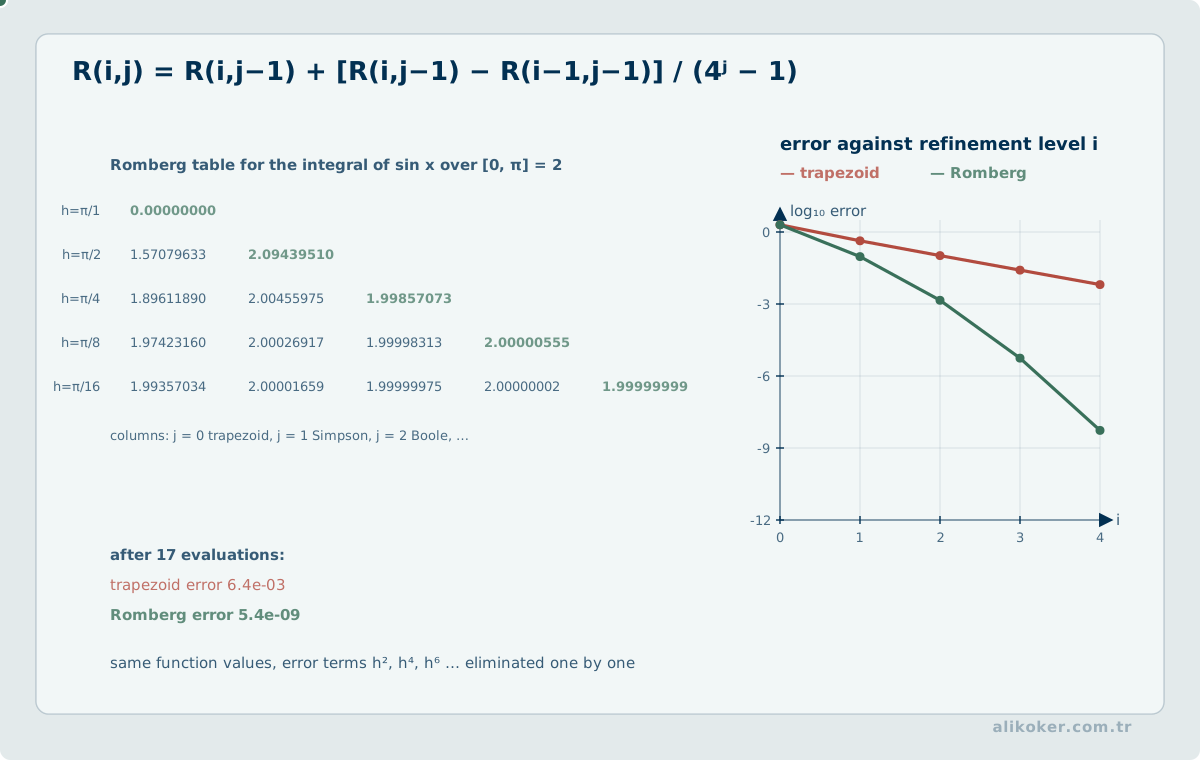
Richardson extrapolation, farklı adım büyüklüklerindeki sonuçlardan baskın hata terimini azaltmaya çalışır. Romberg integrasyonu bu fikri trapez kuralıyla sistematik biçimde birleştirir. Adaptif yöntemde durma ölçütü yalnız alt aralık sayısı değil, ölçek duyarlı hata tahminidir.
Ünite 7: Başlangıç Değer Problemleri
Bir başlangıç değer problemi:
y' = f(t, y)
y(t0) = y0
biçimindedir. Analitik çözüm bulunamadığında zaman ekseni adımlara ayrılarak yaklaşık durum üretilir.
7.1. Euler Yöntemi
En basit açık yöntem:
y_(n+1) = y_n + h f(t_n, y_n)şeklindedir. Geometrik olarak mevcut noktadaki teğet doğrultusunda bir adım ilerler.
Euler yöntemi öğretici olmakla birlikte hata hızlı birikebilir. Adımı küçültmek doğruluğu artırırken hesap maliyetini yükseltir.
7.2. Heun ve Runge-Kutta
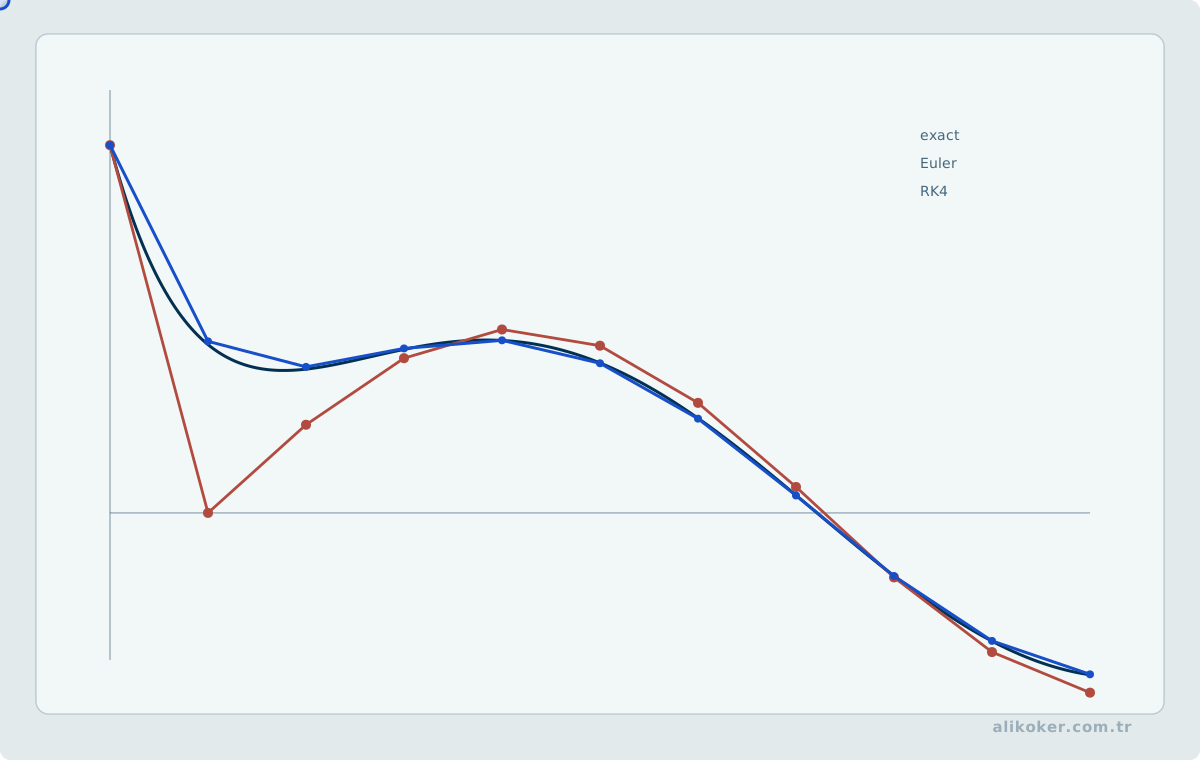
Heun yöntemi adım başındaki eğim ile tahmini adım sonundaki eğimi ortalar. Klasik dördüncü mertebe Runge-Kutta (RK4) bir adım içinde dört farklı eğim örneğini birleştirir:
k1 = f(tn, yn)
k2 = f(tn+h/2, yn+h k1/2)
k3 = f(tn+h/2, yn+h k2/2)
k4 = f(tn+h, yn+h k3)
ve:
y_(n+1) = y_n + h(k1 + 2k2 + 2k3 + k4)/6ile günceller.
7.3. Kararlılık ve Katı Sistemler
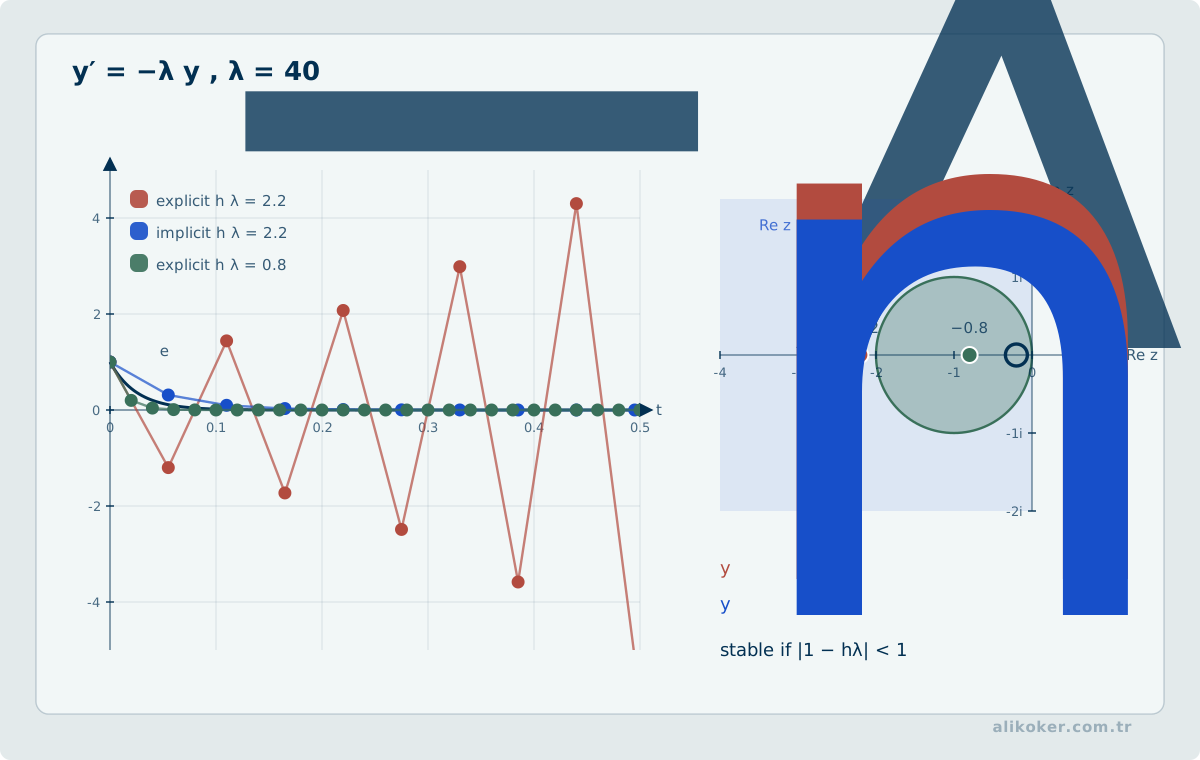
Sayısal yöntem analitik olarak kararlı bir sistemi yanlış adım büyüklüğüyle kararsız gösterebilir. Bu nedenle hata mertebesi ile sayısal kararlılık ayrı özelliklerdir.
Katı (stiff) sistemlerde açık yöntem çok küçük adım gerektirebilir. Böyle durumlarda implicit yöntemler daha yüksek adım maliyetine rağmen toplamda daha uygun olabilir.
Sayısal ODE çözümünde güvenilirlik kontrolü:
- adım boyutunu küçültüp yakınsamayı gözlemek,
- fiziksel veya matematiksel invariant'ları kontrol etmek,
- mümkünse başka bir yöntemle karşılaştırmak,
- tolerans ve başarısızlık ölçütünü açıkça raporlamak
şeklinde kurulabilir.
Bir ODE çözümünde hata ölçeği ve adım maliyeti. y' = −y, y(0) = 1 probleminde gerçek çözüm y(t) = e^(−t) olduğundan t = 1 için referans 0,367879 değeridir. İleri Euler yöntemi sabit h = 0,25 adımıyla y₄ = (1−0,25)^4 = 0,31640625 verir; mutlak hata yaklaşık 0,05147 olur. Adım h = 0,125 seçilip sekiz adım atıldığında y₈ = (0,875)^8 ≈ 0,343609 ve hata yaklaşık 0,02427 düzeyine iner. Hatanın yaklaşık iki kat azalması birinci mertebe küresel yakınsama davranışıyla tutarlıdır; buna karşılık işlem sayısı iki katına çıkmıştır. Adım küçültme yalnızca hata azaltma amacıyla değil, seçilen çözücünün kararlılık bölgesi ve sistemin hızlı dinamikleriyle birlikte değerlendirilmelidir. Gerçek çözüm bilinmediğinde iç içe iki çözüm arasındaki fark, uygun hata kestirim yöntemleriyle değerlendirilir; tek başına farkın küçük olması her durumda doğruluk garantisi değildir.
Ünite 8: Adaptif ODE Çözümü, Sınır Değer Problemleri, PDE ve Otomatik Türev
8.1. Yerel ve Global Hata, Adaptif Adım Büyüklüğü
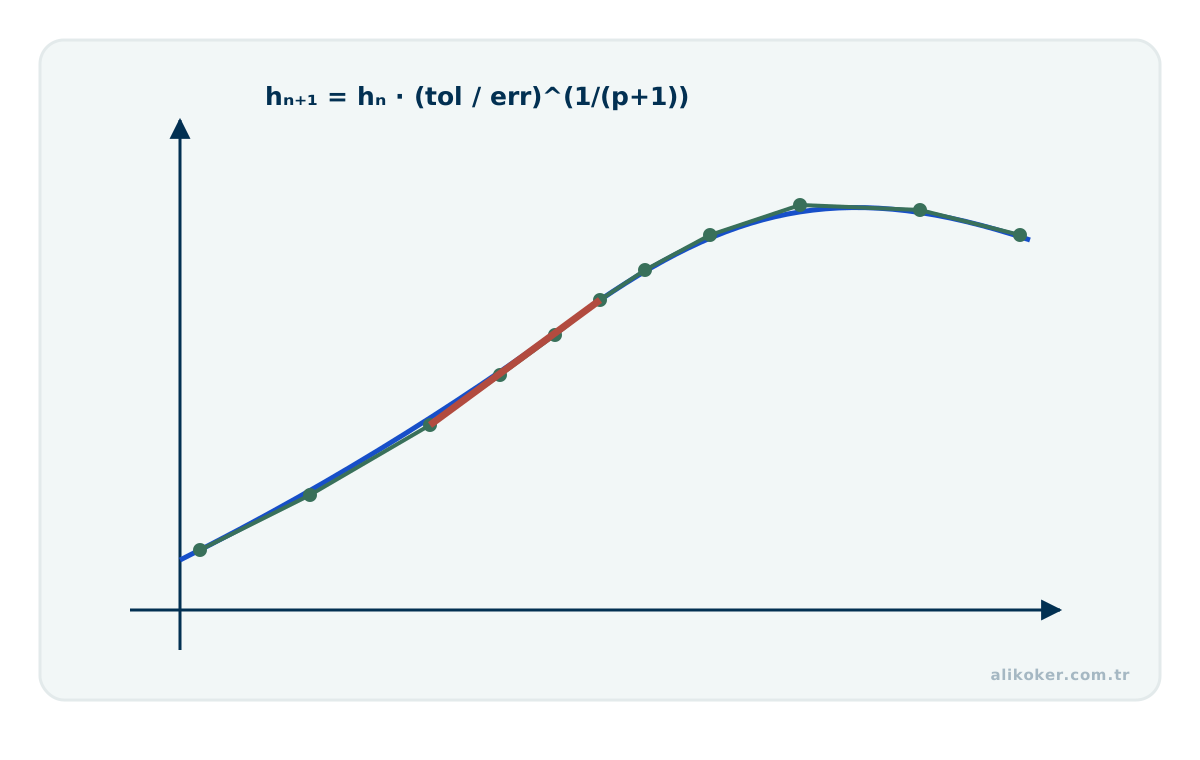
Bir ODE çözücüsünün yerel kesme hatası tek bir adımın ideal başlangıçtan ürettiği hatayı, global hata ise bu etkilerin çözüm boyunca birikmesini ifade eder. Aynı mertebedeki yöntemlerde bile kararlılık bölgesi ve adım seçimi sonucu belirgin biçimde değiştirebilir.
Adaptif çözücüler çoğu zaman iki farklı mertebeden kestirimi karşılaştırarak yerel hatayı tahmin eder ve h adımını büyütür veya küçültür. Hedef:
hata <= atol + rtol * ölçekbenzeri mutlak ve bağıl tolerans birleşimidir.
Açık yöntemler yeni değeri geçmiş bilgilerden doğrudan hesaplar. Kapalı yöntemler yeni adımda bilinmeyen değeri içeren bir denklem çözer. Katı sistemlerde daha pahalı kapalı adımlar, çok küçük açık adımlar kullanmaktan daha verimli ve kararlı olabilir.
8.2. Sınır Değer Problemleri
Başlangıç değer probleminde bütün gerekli koşullar aynı başlangıç noktasında verilir. Sınır değer probleminde koşullar farklı noktalara dağılmıştır:
y'' = f(x,y,y')
y(a) = alpha
y(b) = beta
Atış yöntemi bilinmeyen başlangıç eğimini tahmin ederek son sınırı tutturmaya çalışır. Sonlu fark yaklaşımı ise türevleri ağ düğümlerinde yaklaşıklar ve bütün bölge için eşzamanlı cebirsel sistem kurar.
İkinci mertebe sınır değer probleminde hem diferansiyel denklem hem de iki sınır koşulu çözümün parçasıdır. Örneğin yʺ(x)=0, y(0)=2 ve y(1)=5 koşulları altında y(x)=2+3x elde edilir. Ayrık düğümlerde ikinci farkın sıfır olması yalnız doğrusal çözümler ailesini belirler; uç düğümlerdeki koşullar uygulanmadan tek bir çözüme ulaşılamaz. Ağ inceltme çalışmasında denklem artıklarının küçülmesi tek başına yeterli değildir: sınır koşulu artıklarının ve korunan fiziksel büyüklüklerin de ayrı ayrı kontrol edilmesi gerekir.
8.3. Kısmi Diferansiyel Denklemlerin Ayrıklaştırılmasına Giriş
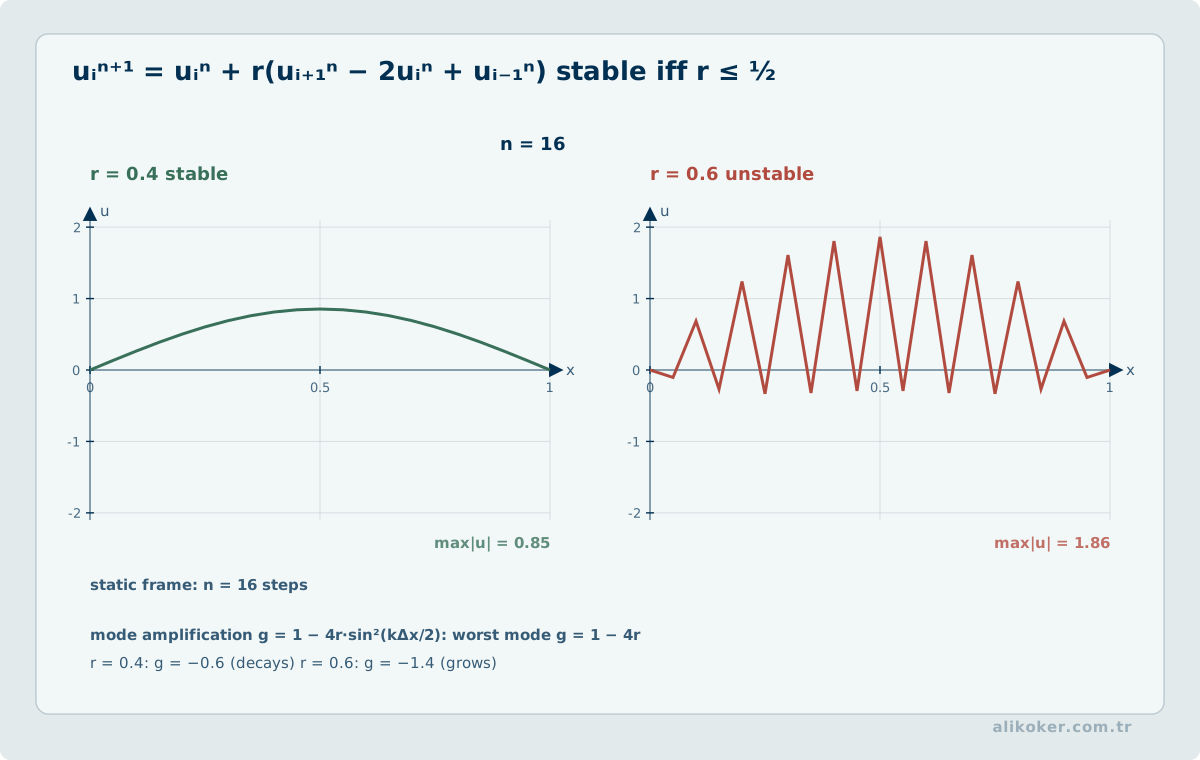
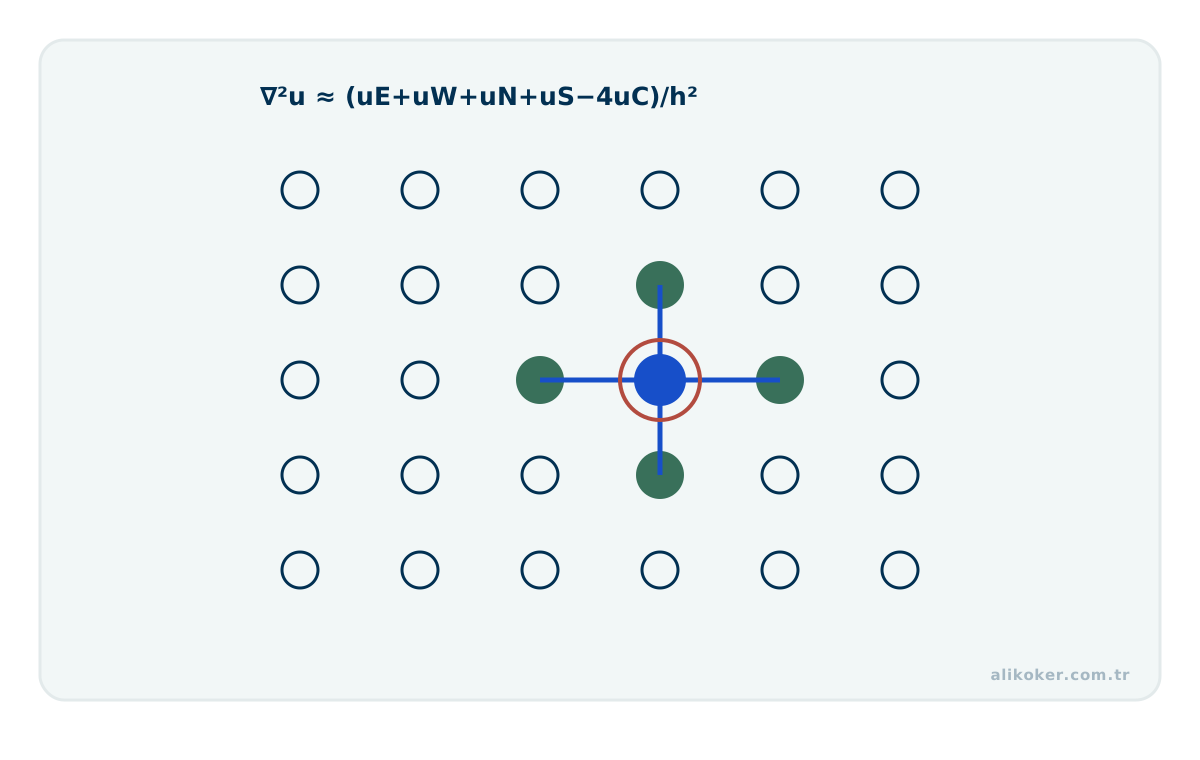
PDE'lerde bilinmeyen fonksiyon birden çok bağımsız değişkene bağlıdır. Isı, difüzyon, dalga ve potansiyel problemlerinde ortak hesaplama zinciri şöyledir:
sürekli model
-> uzay/zaman ağı
-> türevlerin ayrık yaklaşımı
-> cebirsel sistem
-> çözüm
-> ağ inceltme ve hata kontrolü
Sonlu farklar komşu düğüm değerleriyle türev yaklaşımı kurar. Sonlu hacim korunmuş akıları hücre yüzeylerinde dengeler. Sonlu eleman zayıf form ve parça baz fonksiyonlarıyla çalışır. SPH gibi parçacık yöntemlerinde sabit bir ağ zorunlu değildir.
Bu ders bu yöntemlerin ortak sayısal fikrini verir; ayrıntılı FEM, FVM veya parçacık mekaniği ayrı hesaplamalı mühendislik uzmanlığıdır. Bilgisayar açısından asıl ortaklık sürekli modelin seyrek cebirsel sisteme dönüştürülmesidir.
Bir korunumluluk denkleminde ağ hücreleri arasındaki ortak yüzey akısı, komşu hücrelerden biri için çıkış, diğeri için giriştir. Sonlu hacim yaklaşımında her hücrenin kütle veya enerji dengesi yüzey akılarından hesaplanır; iç yüzey katkılarının zıt işaretle toplanması toplam miktarın korunmasını sağlar. Örneğin dış sınırından akı geçmeyen iki hücrede birinden diğerine 0,3 birimlik aktarım yapılırsa hücre değerleri değişir, ancak toplam değer değişmez. Bu özellik, noktasal türev hatasından farklı bir doğrulama ölçütüdür. Akının her iki hücrede bağımsız ve uyumsuz hesaplanması korunum kaybı doğurabilir.
8.4. Sembolik, Sayısal ve Otomatik Türev
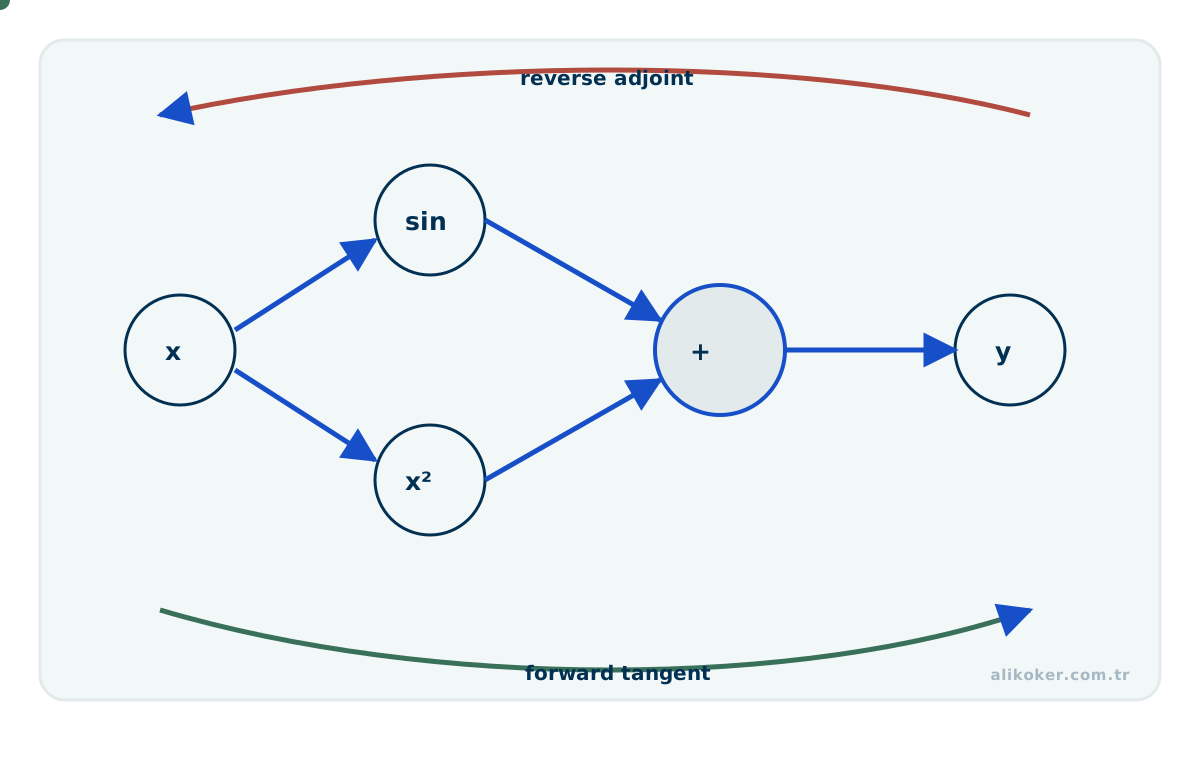
Türev hesaplamanın üç yaklaşımı ayrılmalıdır:
- sembolik türev, ifadeyi başka bir matematiksel ifadeye dönüştürür,
- sayısal türev, fonksiyon değerlerinden sonlu farkla yaklaşık türev üretir,
- otomatik türev, programın temel işlemlerine zincir kuralını uygulayarak makine hassasiyetine yakın türev üretir.
İleri kip bir giriş doğrultusunu çıktıya taşımaya, ters kip bir çıktı duyarlılığını çok sayıda girdiye geri yaymaya uygundur. Büyük Jacobian veya Hessian'ı açıkça kurmak yerine JVP, VJP veya Hessian-vector product hesaplamak bellek ve zaman açısından daha iyi olabilir.
Seyrek Jacobian/Hessian yapısı biliniyorsa sıfır blokları hesaplamamak ek kazanç sağlar. Burada matematik, hesaplama grafiği ve veri yapısı aynı mühendislik probleminde birleşir.
Otomatik türev alma, sonlu farkla yapılan sayısal türeve eşdeğer değildir. f(x)=x²+sin(x) ifadesi için hesaplama grafiğindeki kare ve sinüs işlemlerinin yerel türevleri zincir kuralıyla birleştirilirse makine aritmetiği sınırları içinde türev doğrudan elde edilir. Sonlu fark yaklaşımında adım küçüldükçe kesme hatası azalırken çıkarma işleminden kaynaklanan yuvarlama hatası büyüyebilir. Birden çok giriş ve tek skaler çıktı için ters kip, tek girişten çok çıktıya türev taşımak için ileri kip uygun olabilir; seçim işlem grafiğinin şekline bağlıdır.
8.5. Sayısal Çözümlemenin Yapay Zekâ Hesaplarındaki Yeri
Yapay zekâ modelleri gerçek sayılar üzerinde tanımlanabilir; bilgisayar ise sonlu hassasiyetli sayılar ve yaklaşık algoritmalarla çalışır. Bu fark, nümerik analizi yapay zekâ sistemlerinde doğrudan önemli hale getirir. Büyük model, sayısal hata kurallarını ortadan kaldırmaz; daha çok işlem ve daha geniş dinamik aralık nedeniyle bu kuralları görünür kılabilir.
Düşük hassasiyetli hesapta iki ayrı hata mekanizması bulunur: temsil edilemeyen sayının yuvarlanması ve ara işlemlerde taşma ya da sıfıra yaklaşma. Örneğin büyük bir toplamın üzerine çok küçük artışları tek tek eklemek, artışları önce ayrı bir grupta toplayıp sonra eklemekle farklı yuvarlama sonuçları verebilir; gerçek sayılardaki birleşme özelliği kayan nokta aritmetiğinde her zaman sağlanmaz. FP16 ve BF16 yalnız kapladıkları bayt sayısıyla değil üs ve kesir alanlarının dağılımıyla karşılaştırılmalıdır. Sayısal doğrulamada önce referans hassasiyette çıktı, sonra kabul edilebilir mutlak/göreli hata ve sınır girişleri belirlenmelidir.
8.6. Kayan Nokta ve Hata Birikimi
Bilgisayardaki 0.1 gibi basit bir sayı bile ikili kayan noktada tam temsil edilemeyebilir. Tek işlemde küçük görünen yuvarlama hatası, milyonlarca işlemde veya kötü koşullu hesapta büyüyebilir. Yapay sinir ağı eğitiminde ve çıkarımda matris çarpımları, indirgeme işlemleri ve normalizasyonlar bu nedenle toplama sırası ve veri tipinden etkilenebilir.
FP16, BF16 veya INT8 kullanımı performans sağlayabilir; fakat hassasiyet azalır. Karma hassasiyetli yaklaşımda bazı işlemler düşük hassasiyette, kritik birikimler daha yüksek hassasiyette tutulabilir. Bu bir “AI hilesi” değil, klasik sayısal hata yönetiminin modern hesaplama biçimidir.
8.7. Koşulluluk ve Kararlılık
Bir problem küçük girdi değişimine çok büyük çıktı değişimi veriyorsa kötü koşulludur. Algoritma kararlı olsa bile problemin kendisi duyarlı olabilir. Tersine iyi koşullu bir problem, kötü algoritmayla hatalı çözülebilir. Bu ayrım yapay zekâda da geçerlidir.
Örneğin en küçük kareler problemini normal denklemlerle çözmek:
(A^T A) x = A^T bkoşul sayısını karesel biçimde kötüleştirebilir. QR veya SVD yaklaşımı daha güvenli olabilir. Doğrusal regresyon gibi basit öğrenme yöntemlerinde bile çözüm yolu sayısal niteliği etkiler.
8.8. Optimizasyon da Sayısal Algoritmadır
Model eğitimi çoğu zaman iteratif optimizasyondur:
θ_(k+1) = θ_k + Δθ_kDurdurma koşulu, adım büyüklüğü, gradyan ölçeği ve tolerans seçimi sonucu etkiler. Kayıp azalmaya devam ederken parametrelerin sayısal olarak kararsızlaşması veya gradyanın taşması mümkündür. Gradyan kırpma, ölçekleme ve normalizasyon gibi uygulamalar sayısal davranışla yakından ilişkilidir.
8.9. Üstel, Logaritma ve Kararlı Biçimler
Olasılık modellerinde küçük olasılıkların çarpımı alt taşma üretebilir. Bu nedenle log-likelihood kullanılır:
log Π p_i = Σ log p_iSoftmax hesabında da büyük z değerlerinin doğrudan üstelini almak üst taşma yaratabilir. Eşitliği bozmadan maksimumu çıkarmak:
softmax(z_i) = exp(z_i - m) / Σ exp(z_j - m)ile daha kararlı hesap sağlar; m = max(z) seçilir. Bu örnek, matematiksel olarak eşdeğer ifadelerin bilgisayarda aynı güvenilirlikte olmayabileceğini gösterir.
Log-olabilirlik ve posterior hesaplarında çok küçük olasılıkların doğrudan çarpılması kayan nokta altında sıfıra yuvarlanabilir. Toplam log-olabilirlik kullanımı çarpımları toplama dönüştürür; log-sum-exp için m = max(aᵢ) seçilip log(Σexp(aᵢ)) = m + log(Σexp(aᵢ − m)) biçimi hesaplanır. Bu dönüşüm üst sınır taşmasını azaltır ve aynı matematiksel niceliği daha kararlı değerlendirir.
Laplace yaklaşımında mod çevresindeki Hessian matrisinin kötü koşullu olması, ikinci derece yerel yaklaşımın güvenilirliğini azaltabilir. Varyasyonel çıkarımda optimizasyon yakınsamış olsa bile seçilen yaklaşık dağılım ailesi posterior belirsizliği eksik temsil edebilir. MCMC'de yüksek otokorelasyon etkin örnek büyüklüğünü azaltır; örnek sayısının büyük olması tek başına yakınsamayı kanıtlamaz. Bu sorunlar algoritmanın hesaplama doğruluğu ile istatistiksel modelin doğruluğunun farklı olduğunu gösterir.
8.10. Yaklaşık Arama ve Tolerans
Yapay zekâ sistemlerinde yaklaşık hesap yalnız kayan noktadan gelmez. Yaklaşık en yakın komşu araması, düşük rank yaklaşımı, nicemleme veya model budama hesap maliyetini azaltmak için kontrollü hata kabul eder. Burada “yaklaşık” sonucu belirsiz bırakmak yerine geri çağırım (recall), hata normu, model metriği ve gecikme birlikte ölçülmelidir.
8.11. Yeniden Üretilebilirlik Sınırı
Paralel indirgeme sırası değiştiğinde kayan noktalı toplama birleşme özelliğini sağlamadığı için son bitler değişebilir:
(a + b) + c ≠ a + (b + c)matematiksel gerçek sayılarda beklenen eşitlik bilgisayarda her zaman bit düzeyinde geçerli değildir. Bu nedenle aynı modelin farklı donanım veya paralellik düzeninde küçük fark üretmesi tek başına hata kanıtı değildir; kabul toleransı görev gereksinimine göre tanımlanmalıdır.
Nümerik analiz yapay zekâ algoritmasının ne öğrenmesi gerektiğini söylemez. Hesabın sonlu hassasiyet, yaklaşım ve iterasyon altında ne kadar güvenilir olduğunu söyler. Bu yüzden model kalitesi ile sayısal güven ayrı ayrı ölçülmeli, sonra aynı üretim davranışında birleştirilmelidir.
8.12. Proksimal Gradyan ve Ayrıştırılmış Optimizasyon
Düzgün bir hata fonksiyonuyla türevlenemeyen bir düzenlileştiricinin birleştiği F(x) = f(x) + g(x) probleminde, sıradan gradyan adımı g için tanımlı olmayabilir. f fonksiyonunun gradyanı L-Lipschitz sürekli ve g uygun kapalı konveks bir fonksiyon olduğunda, proksimal gradyan adımı
x_(k+1) = prox_(αg)(x_k − α ∇f(x_k))
prox_(αg)(v) = argmin_z [g(z) + ||z−v||₂² / (2α)]
şeklindedir. Uygun sabit adım için α ≤ 1/L yaygın bir güvenli seçimdir. g(x) = λ‖x‖₁ olduğunda proksimal operatör bileşen bazında yumuşak eşiklemeye dönüşür; böylece Lasso'da seyreklik sayısal adımın bir parçası olarak elde edilir. Yakınsama hızı, yalnız iterasyon sayısıyla değil amaç fonksiyonunun düzgünlüğü ve varsa güçlü konveksliğiyle birlikte yorumlanmalıdır.
ADMM, min_(x,z) [f(x) + g(z)] problemini Ax + Bz = c kısıtı altında ayrı alt problemlere böler. Ölçeklenmiş ikili değişken u ile her turda x ve z alt problemleri çözülür, ardından kısıt uyumsuzluğunu taşıyan u güncellenir. Primal residual r_k = Ax_k + Bz_k − c kısıt ihlalini gösterirken dual residual ardışık dual koşullardaki değişimi izler. Bunların küçük olması toleransların ve problem ölçeğinin doğru seçildiği ölçüde anlamlıdır. Konveks durum için bilinen yakınsama sonuçları, keyfi konveks olmayan problemlere otomatik olarak taşınamaz.
Alternatif minimizasyon ve majorization–minimization (MM), doğrudan çözümü zor amaçları her iterasyonda daha basit bir alt problemle ele alır. Her alt problemin iyi çözülmesi bütün problemin küresel optimumuna ulaşıldığını göstermez. Sayısal raporda amaç değeriyle birlikte kısıt ihlali, gradyan ya da uygun durağanlık ölçütü, adım büyüklüğü ve hesaplama bütçesi verilmelidir.
8.13. Doğrusal Olmayan En Küçük Karelerde Gauss–Newton ve Sönümleme
Amaç fonksiyonu F(θ)=||r(θ)||²/2 ise Jacobian J, gradyan Jᵀr ve Hessian yaklaşık JᵀJ ile yazılır. Gauss–Newton adımı (JᵀJ)Δ=-Jᵀr sistemini çözer; matrisi açıkça terslemek yerine QR veya uygun Cholesky ayrıştırması kullanılmalıdır. Artıkların büyük olduğu veya Jacobian sütunlarının neredeyse bağımlı olduğu durumlarda normal denklemler koşul sayısını kötüleştirebilir. Levenberg–Marquardt biçiminde (JᵀJ+λD)Δ=-Jᵀr ek sönümleme ile kararsız adımlar sınırlandırılabilir. Bu yöntem bir gradyan formülü değil, amaç fonksiyonunun yerel geometrisine dayanan adım seçimidir.
Tek parametreli r(θ)=θ²-4, θ=3 için artık 5, Jacobian 6 ve Gauss–Newton adımı Δ=-30/36=-5/6 olur; sonraki değer 13/6 ve yeni artık yaklaşık 0.6944 tür. Bu tek iterasyon küresel yakınsama kanıtı değil, yöntemin yerel doğrusal yaklaşımının hesap örneğidir.
Kaynakça
- Ahmet Yesevi Üniversitesi Bilgisayar Mühendisliği Bölümü. Sayısal Çözümleme (TBIL301) ders materyalleri.
- Chao Dong, Chen Change Loy, Kaiming He, Xiaoou Tang. “Image Super-Resolution Using Deep Convolutional Networks.” IEEE Transactions on Pattern Analysis and Machine Intelligence, 38(2), 2016, 295–307. doi:10.1109/TPAMI.2015.2439281
- Don P. Mitchell, Arun N. Netravali. “Reconstruction Filters in Computer Graphics.” ACM SIGGRAPH Computer Graphics, 22, 1988, 221–228. doi:10.1145/378456.378514
- Gene H. Golub, Charles F. Van Loan. Matrix Computations, 4th Edition. Johns Hopkins University Press, 2013.
- Göran Kauermann; Helmut Küchenhoff; Christian Heumann. Statistical Foundations, Reasoning and Inference: For Science and Data Science. Springer, 2021. https://doi.org/10.1007/978-3-030-69827-0
- Lloyd N. Trefethen, David Bau III. Numerical Linear Algebra. SIAM, 1997.
- Mor Harchol-Balter. Performance Modeling and Design of Computer Systems: Queueing Theory in Action. Cambridge University Press, 2013.
- Muhammet Ali Köker. dct-perceptual-hash-csharp (araştırma yazılımı). Zenodo, 2026. doi:10.5281/zenodo.22117445
- Nicholas J. Higham. Accuracy and Stability of Numerical Algorithms, 2nd ed. SIAM, 2002.
- Nicholas J. Higham. Accuracy and Stability of Numerical Algorithms, 2nd Edition. SIAM, 2002.
- Paul S. Heckbert. Fundamentals of Texture Mapping and Image Warping. Technical Report UCB/CSD-89-516, University of California, Berkeley, 1989. eecs.berkeley.edu
- Paulius Micikevicius et al. “Mixed Precision Training.” International Conference on Learning Representations, 2018.
- Peter J. Huber; Elvezio M. Ronchetti. Robust Statistics. 2nd ed. Wiley, 2009.
- Richard L. Burden, J. Douglas Faires, Annette M. Burden. Numerical Analysis, 10th Edition. Cengage, 2015.
- Robert G. Keys. “Cubic Convolution Interpolation for Digital Image Processing.” IEEE Transactions on Acoustics, Speech, and Signal Processing, 29(6), 1981, 1153–1160. doi:10.1109/TASSP.1981.1163711
- Steven C. Chapra, Raymond P. Canale. Numerical Methods for Engineers, 7th Edition. McGraw-Hill, 2015.
- Walter W. Piegorsch, Richard A. Levine, Hao Helen Zhang, Thomas C. M. Lee (eds.). Computational Statistics in Data Science. Wiley, 2022. ISBN 9781119561071.
- William H. Press, Saul A. Teukolsky, William T. Vetterling, Brian P. Flannery. Numerical Recipes: The Art of Scientific Computing, 3rd Edition. Cambridge University Press, 2007.
- Necsulescu, D. Advanced Mechatronics: Monitoring and Control of Spatially Distributed Systems. World Scientific, 2009. ISBN 978-981-277-181-0.
- Chunwei Zhang, Tianpeng Li, Ying Dai, Li Sun ve Ardashir Mohammadzadeh. Practical Neural Networks in Python and MATLAB. Springer Nature, 2026. DOI: https://doi.org/10.1007/978-3-032-14746-2.