


Lineer Cebir: Matrisler, Lineer Sistemler ve Özdeğerler


Lineer denklem sistemleri, matrisler, determinantlar, vektörler, rank, özdeğerler, özvektörler ve köşegenleştirmeyi kapsayan lineer cebir ders notları.
Lineer cebir, 2013-2014 dönemindeki temel ders bağlamının ötesinde bilgisayar mühendisliğinde sürekli karşılaşılan bir temsil dili olarak ele alınır. Lineer sistemler, vektör uzayları, determinant, özdeğer ve özvektör başlıklarında gösterim, varsayım ve geçerlilik koşulları açık tutulur.
Matris aritmetiğinin mekanik kısmı kolayca yazılıma devredilebilir; asıl mesele hangi işlemin hangi yapısal bilgiyi temsil ettiğini bilmektir. Rank, null space, determinant ve özdeğer aynı matrise farklı sorular sorar ve bu yorumlar birbirinin yerine kullanılmamalıdır.
Ünite 1: Lineer Denklemler ve Matrisler
1.1. Lineer Denklem
n değişkenli bir eşitlik şu biçimde yazılabiliyorsa lineer (doğrusal) denir:
a₁x₁ + a₂x₂ + ... + aₙxₙ = ba₁, ..., aₙ katsayılar, b sabit terimdir.
İki koşul aranır. Her değişken birinci derecedendir. Değişkenler birbiriyle çarpılmaz ve bölünmez.
Bu koşulları sağlamayan eşitlik doğrusal değildir. x², xy, sin x, 1/x içeren ifadeler doğrusal olmayan denklem verir.
1.2. Lineer Denklem Sistemi
Aynı değişkenler üzerinde tanımlı m denklemin oluşturduğu kümeye lineer denklem sistemi denir:
a₁₁x₁ + a₁₂x₂ + ... + a₁ₙxₙ = b₁
a₂₁x₁ + a₂₂x₂ + ... + a₂ₙxₙ = b₂
...
aₘ₁x₁ + aₘ₂x₂ + ... + aₘₙxₙ = bₘ
Bütün denklemleri sağlayan değerler takımına çözüm denir.
En az bir çözümü olan sisteme tutarlı (consistent), hiç çözümü olmayan sisteme tutarsız (inconsistent) denir.
1.3. İki Bilinmeyenli Sistemin Geometrisi
İki bilinmeyenli her denklem düzlemde bir doğru belirtir. Çözüm, doğruların ortak noktasıdır.
Üç durum vardır:
- Doğrular tek noktada kesişir. Tek çözüm bulunur.
- Doğrular paraleldir. Çözüm yoktur; sistem tutarsızdır.
- Doğrular çakışıktır. Sonsuz çözüm vardır.
Bu üç durum n bilinmeyenli sistemlerde de geçerlidir. Bir lineer sistemin çözüm sayısı ya sıfırdır, ya birdir, ya sonsuzdur. İki ya da üç çözümlü bir lineer sistem olamaz.
1.4. Elemanter İşlemler ve Eliminasyon
Sistemin çözüm kümesini değiştirmeyen üç işleme elemanter işlem denir:
- İki denklemin yeri değiştirilir.
- Bir denklem sıfırdan farklı bir sayıyla çarpılır.
- Bir denklemin katı başka bir denkleme eklenir.
Bu işlemlerle elde edilen sistemlere denk sistemler denir. Çözüm kümeleri aynıdır.
Eliminasyon yöntemi bu işlemleri kullanarak değişkenleri sırayla yok eder. Sistem üçgen biçime getirilir. Sonra geriye doğru yerine koyma yapılır.
1.5. Matris Kavramı
Sayıların dikdörtgen düzende dizilmesiyle oluşan tabloya matris denir.
m satır ve n sütundan oluşan matris m × n boyutludur. A = [aᵢⱼ] yazılır. i satır, j sütun indisidir.
Matris eşitliği: iki matris aynı boyutta ise ve karşılıklı bütün elemanları eşitse eşittir.
1.6. Toplama, Çıkarma ve Skalerle Çarpma
İşlemler eleman bazında tanımlıdır. Yalnız aynı boyutlu matrislerde yapılır.
(A + B)ᵢⱼ = aᵢⱼ + bᵢⱼ
(A − B)ᵢⱼ = aᵢⱼ − bᵢⱼ
(cA)ᵢⱼ = c · aᵢⱼ
Özellikler:
A + B = B + A
(A + B) + C = A + (B + C)
A + 0 = A
A + (−A) = 0
c(A + B) = cA + cB
(c + d)A = cA + dA
Toplama işlemi değişmelidir. Bu, matris çarpımından ayrılan ilk noktadır.
1.7. Matris Çarpımı
A matrisi m × p, B matrisi p × n boyutlu olsun. Çarpım m × n boyutludur:
(AB)ᵢⱼ = Σ aᵢₖ · bₖⱼ, k = 1..pÇarpımın tanımlı olması için A matrisinin sütun sayısı ile B matrisinin satır sayısı eşit olmalıdır.
Sonuç elemanı, A matrisinin i. satırı ile B matrisinin j. sütununun iç çarpımıdır.
Özellikler:
(AB)C = A(BC)
A(B + C) = AB + AC
(A + B)C = AC + BC
c(AB) = (cA)B = A(cB)
AI = IA = A
(AB)ᵀ = Bᵀ Aᵀ
Çarpım değişmeli değildir. AB ile BA genelde farklıdır. Çoğu durumda biri tanımlıyken diğeri tanımsızdır.
İki sonuç daha dikkat ister. AB = 0 olması A = 0 ya da B = 0 gerektirmez. AB = AC olması B = C gerektirmez. Sadeleştirme kuralı matrislerde geçerli değildir.
Devrik alma çarpımda sırayı ters çevirir. Bu, en sık atlanan kurallardan biridir.
Klasik çarpım algoritması Θ(n³) işlem yapar. Daha hızlı yöntemler vardır ancak sabit çarpanları büyüktür ve uygulamada dar bir alanda kullanılır.
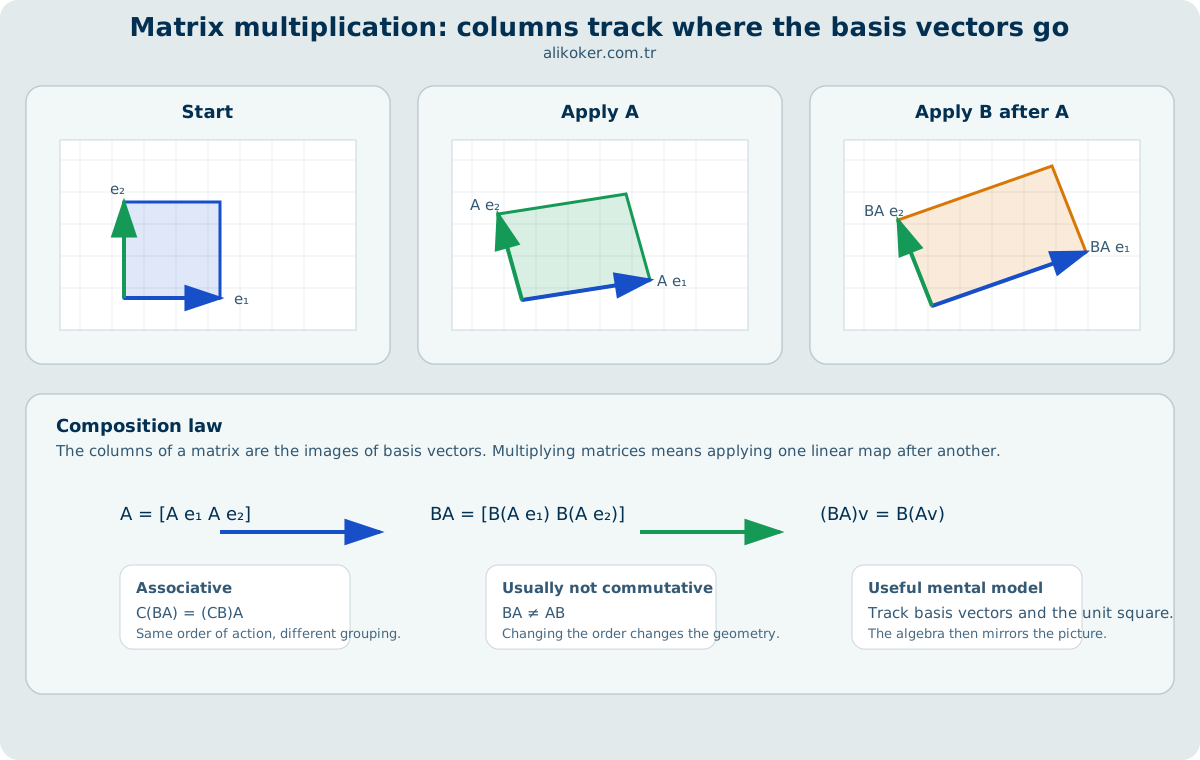
Çarpımın geometrik anlamı, matrisleri ardışık lineer dönüşümler olarak okumaktır. Bir v vektörüne önce A, sonra B uygulandığında B(Av) = (BA)v elde edilir. Standart baz vektörleri e₁ ve e₂ için BA matrisinin sütunları sırasıyla B(Ae₁) ve B(Ae₂) olur. Bu nedenle birim karenin dönüşümünü izlemek, yalnız satır-sütun hesabını değil, çarpımın uzaydaki etkisini de görünür kılar.
Örneğin kesme (shear) ve dönme işlemleri farklı sıralarda uygulandığında genellikle aynı sonucu vermez; ikisi de orijini sabit tutan lineer dönüşümlerdir. Öteleme ise homojen koordinatlar kullanılmadıkça sıradan bir lineer dönüşüm değildir.
1.8. Özel Matrisler
Sıfır matris: bütün elemanları sıfırdır.
Devrik matris: satır ve sütunlar yer değiştirir. Aᵀ ile gösterilir. (Aᵀ)ᵀ = A olur.
Kare matris: satır ve sütun sayısı eşittir.
Asal köşegen: kare matriste a₁₁, a₂₂, ..., aₙₙ elemanlarıdır.
Köşegen matris: asal köşegen dışındaki elemanları sıfırdır.
Skaler matris: köşegen elemanları birbirine eşit olan köşegen matristir.
Birim matris: köşegen elemanları 1 olan köşegen matristir. Iₙ ile gösterilir ve çarpma işleminin birim elemanıdır.
Üç köşegenli matris: asal köşegen ve ona bitişik iki köşegen dışındaki elemanları sıfırdır. Sayısal yöntemlerde sık karşılaşılır ve çözümü çok hızlıdır.
Üst üçgen matris: asal köşegenin altındaki elemanları sıfırdır.
Alt üçgen matris: asal köşegenin üstündeki elemanları sıfırdır.
Simetrik matris: Aᵀ = A koşulunu sağlar.
Antisimetrik matris: Aᵀ = −A koşulunu sağlar. Köşegen elemanları zorunlu olarak sıfırdır.
Ortogonal matris: AᵀA = I koşulunu sağlar. Tersi devriğine eşittir.
1.9. Matris Dönüşümleri ve Homojen Koordinatlar
Bir matris yalnız sayı tablosu değil, vektörleri başka vektörlere taşıyan bir dönüşüm olarak okunabilir:
y = A xBu bakışta matrisin sütunları, standart taban vektörlerinin dönüşümden sonra nereye gittiğini gösterir. Ölçekleme, yansıtma ve döndürme gibi doğrusal dönüşümler aynı çerçevede ifade edilir.
İki boyutlu dönme matrisi:
R(θ) =
[ cosθ  −sinθ ]
[ sinθ   cosθ ]
uzunluk ve açı koruyan ortogonal bir dönüşümdür.
Öteleme doğrusal değildir; çünkü orijini orijinde bırakmaz. Bilgisayar grafiğinde bu sorun homojen koordinatlar ile çözülür. (x,y) noktası (x,y,1) olarak genişletildiğinde öteleme de tek bir matris çarpımı içinde temsil edilebilir. Böylece ölçekleme, döndürme ve öteleme dönüşümleri matris çarpımıyla bileştirilebilir.
Dönüşüm sırası önemlidir. ABx, önce B, sonra A dönüşümünü uygular. Matris çarpımının değişmeli olmaması geometrik olarak burada doğrudan görünür.
1.10. Lineer Sistem, Dönüşüm ve Özdeğer Yapısını Birlikte Okumak
Dersin yedi ünitesi tek bir sorunun katmanlarıdır.
O soru şudur: AX = B sistemi ne zaman, kaç çözüme sahiptir?
Zincir şöyle kurulur:
lineer denklem sistemi
   ↓
matris gösterimi
   ↓
eliminasyon
   ↓
determinant
   ↓
lineer bağımsızlık
   ↓
rank
   ↓
özdeğer
Her halka aynı soruya daha derin bir yanıt verir.
Eliminasyon çözümü bulur. Determinant, çözümün tek olup olmadığını hesaplamadan söyler. Lineer bağımsızlık, determinantın neden sıfır olduğunu açıklar. Rank, ölçütü kare olmayan sistemlere genişletir. Özdeğer, matrisin dönüşüm olarak davranışını çözer.
İkinci bağ, aynı olgunun beş ifadesidir. Kare bir A matrisi için şu beş cümle ya hep birlikte doğrudur ya hep birlikte yanlıştır:
det(A) ≠ 0
A tersinirdir
r(A) = n
Satırlar (ve sütunlar) lineer bağımsızdır
AX = 0 sisteminin yalnız sıfır çözümü vardır
Sınavda hangi biçimde sorulursa sorulsun aynı bilgi istenmektedir.
Üçüncü bağ, matrisin iki yüzüdür. Matris hem bir sayı tablosudur hem bir dönüşümdür. Toplama ve çarpma tablo yüzünü kullanır. Determinant hacim ölçeğidir, rank görüntü boyutudur, özvektör değişmeyen doğrultudur. Üçü de dönüşüm yüzüne aittir.
Dördüncü bağ, teorik formül ile hesaplanabilir yöntem ayrımıdır. Cramer kuralı, ek matris ve kofaktör açılımı kapalı formüllerdir. Üçü de doğrudur, üçü de büyük boyutta kullanılmaz. Uygulamada kullanılan tek araç satır indirgemedir. Bu ayrım, lineer cebiri sayısal analize bağlayan noktadır.
Beşinci bağ, ortogonalliğin kolaylaştırıcı rolüdür. Ortonormal tabanda katsayılar skaler çarpımla bulunur. Ortogonal matriste ters, devrikle bulunur. Simetrik matriste köşegenleştirme ortogonal yapılır. Dik olan her yapı hesabı ucuzlatır.
1.11. Rank, Determinant, Tersinirlik ve Özdeğer Arasındaki Farklar
Aynı görünse de farklı anlam taşıyan yapılar:
Lineer ≠ birinci dereceden görünen her ifade. xy çarpımı doğrusal değildir.
Tutarlı ≠ tek çözümlü. Tutarlı sistemin sonsuz çözümü olabilir.
Bir lineer sistemin çözüm sayısı 0, 1 veya sonsuzdur. Başka bir sayı olamaz.
AB ≠ BA. Matris çarpımı değişmeli değildir.
AB = 0 ≠ A = 0 veya B = 0. Sıfır bölen vardır.
AB = AC ≠ B = C. Sadeleştirme kuralı geçerli değildir.
(AB)ᵀ = BᵀAᵀ. Devrik ve tersde sıra döner.
Gauss ≠ Gauss-Jordan. İlki eşelon, ikincisi indirgenmiş eşelon biçime götürür.
Pivot sayısı = rank. Serbest değişken sayısı n − rank olur.
det(A) skalerdir, matris değildir. Yalnız kare matrislerde tanımlıdır.
det(A+B) ≠ det(A) + det(B). Çarpım için geçerli kural toplam için geçerli değildir.
Minör ≠ kofaktör. Kofaktör işaret çarpanı taşır.
Sarrus kuralı yalnız 3×3'te geçerlidir. Daha büyük boyutta kullanılamaz.
Kofaktör açılımı doğrudur ama pahalıdır. Sayısal hesapta satır indirgeme kullanılır.
Ek matris ≠ kofaktör matrisi. Ek matris kofaktör matrisinin devriğidir.
Cramer kuralı det(A) = 0 iken uygulanamaz. Sonuç hakkında bilgi de vermez.
Skaler çarpım ≠ vektörel çarpım. İlki sayı, ikincisi vektör üretir.
u·v = 0 ortogonalliği gösterir. Sıfırdan farklı iki vektör için u×v = 0 olması paralelliği gösterir.
u × v = −(v × u). Vektörel çarpım değişmeli değildir.
Lineer bağımlı ≠ birbirinin katı. İkiden çok vektörde bağımlılık daha genel bir ilişkidir.
Satır rankı = sütun rankı. Her matriste eşittir.
Determinant ölçütü yalnız kare sistemlerde, rank ölçütü her sistemde çalışır.
Homojen sistem her zaman tutarlıdır. Soru, aşikâr olmayan çözümün varlığıdır.
Özdeğer skaler, özvektör vektördür. v = 0 özvektör sayılmaz.
Reel matris ≠ reel özdeğer. Karmaşık özdeğer çıkabilir.
Özdeğerlerin toplamı iz, çarpımı determinanttır.
Köşegenleştirilebilirlik ≠ tersinirlik. İki kavram birbirini gerektirmez.
n farklı özdeğer köşegenleştirilebilirliği garanti eder, gerektirmez. Tekrarlı özdeğerle de mümkün olabilir.
Ortogonal ≠ ortonormal. Ortonormallik birim uzunluk koşulunu da içerir.
Simetrik matris her zaman ortogonal olarak köşegenleştirilebilir. Spektral teoremin içeriği budur.
Lineer cebirin mühendislikteki gücü, çok sayıda sayısal problemi ortak bir temsil altında birleştirmesidir. Denklem çözümü, en küçük kareler, dönüşümler ve özdeğer problemleri farklı görünse de hepsi vektör uzayı yapısını kullanır; doğru yöntem seçimi de çoğunlukla bu yapının özelliklerini okumaya dayanır.
1.12. Seyrek ve Yapılandırılmış Matrislerde Hesaplama
Gerçek mühendislik matrislerinin önemli bir kısmında elemanların çoğu sıfırdır. Seyrek matris yalnız bellek tasarrufu değildir; algoritmanın veri yapısını ve işlem sırasını değiştirir. Sıfır elemanları açıkça saklamak veya işlemek büyük problemlerde gereksiz maliyet doğurur.
Bantlı, bloklu, Toeplitz, simetrik veya pozitif tanımlı yapı da benzer biçimde algoritma seçiminde kullanılmalıdır. Genel amaçlı yoğun matris yordamı her zaman doğru performans modeli değildir.
Özellikle büyük doğrusal sistemlerde soru yalnız "çözüm var mı?" değildir. Şunlar da önemlidir: rank, koşulluluk, seyreklik örüntüsü, fill-in, bellek yerelliği, paralelleşebilirlik ve istenen hata toleransı. Lineer cebirin mühendislik değeri, matematiksel yapıyı hesaplama yapısına dönüştürmekte yatar.
1.13. İşlemin Yapısal Anlamını Okumak
Lineer cebirde bir işlemi uygulamadan önce hangi yapısal soruyu cevapladığını bilmek gerekir. Bir matrisin determinantının sıfır olması yalnız bir sayı sonucu değildir; kare matris için terslenebilirlik, tam rank ve sütunların lineer bağımsızlığıyla doğrudan ilişkilidir. Buna karşılık dikdörtgen bir matriste ters matris aramak yerine rank, null uzayı ve en küçük kareler gibi kavramlar daha anlamlıdır.
Bir lineer sistem
A x = biçin çözümün varlığı ve tekliği A ile b arasındaki yapıya bağlıdır. Rank koşulları tutarsız, tek çözümlü veya sonsuz çözümlü durumları ayırır. Gauss eliminasyonu yalnız hesap yöntemi değildir; bu yapıyı satır işlemleriyle görünür hale getirir.
Özdeğer ve özvektör sorularında A v = λv eşitliği, v doğrultusunun dönüşüm altında yönünü koruduğunu söyler. Her matrisin gerçek sayılar üzerinde yeterli sayıda özvektörü olmak zorunda değildir; dolayısıyla köşegenleştirme otomatik bir adım değildir. Simetrik gerçek matrislerde ise özvektörlerin ortogonal seçilebilmesi önemli bir özel durumdur.
En küçük kareler, tutarsız bir sistemi zorla tam çözümlü hale getirmez. Bunun yerine Ax ile b arasındaki artık vektörünün normunu en küçük yapan çözümü arar. Geometrik olarak b vektörü A'nın sütun uzayına izdüşürülür. Bu yorum regresyon, sinyal işleme ve model uydurma problemlerindeki aynı cebirsel yapıyı görmeyi kolaylaştırır.
Boyut denetimi de basit fakat güçlü bir doğrulama aracıdır. A matrisi m×n, x vektörü n×1 ise sonuç m×1 olmak zorundadır. Boyut uyuşmazlığı çoğu zaman hesap başlamadan hatayı ortaya çıkarır.
Ünite 2: Lineer Sistemlerin Matrislerle Çözümü
Lineer denklem sistemi çözülmeden önce katsayı matrisi ve sağ tarafın boyutları doğrulanır. Eliminasyon sırasında sıfır veya küçük pivotlarla karşılaşılıyorsa uygun satır değişimleri düşünülür; sayısal hesapta yuvarlama hatasının büyüme olasılığı değerlendirilir. Çözüm bulunduğunda özgün denklemlere geri koyarak artık vektörü hesaplanır. Küçük bir artık her zaman küçük çözüm hatası anlamına gelmediğinden, matrisin koşulluluğu ayrıca göz önünde bulundurulmalıdır.
2.1. Matris Gösterimi
Bir lineer denklem sistemi üç matrisle yazılır:
A · X = BA katsayılar matrisi, X bilinmeyenler vektörü, B sabitler vektörüdür.
Bu gösterim, m denklemli sistemi tek bir eşitliğe indirger.
2.2. Artırılmış Matris
Katsayılar matrisinin sağına sabitler sütunu eklenerek elde edilir:
[A | B]Değişken adları düşer. Çözümde yalnız sayılarla çalışılır. Elemanter işlemler bu matris üzerinde satır işlemleri olarak yürütülür.
Üç elemanter satır işlemi vardır:
- İki satırın yeri değiştirilir.
- Bir satır sıfırdan farklı bir sayıyla çarpılır.
- Bir satırın katı başka bir satıra eklenir.
Bu işlemler sistemin çözüm kümesini değiştirmez.
2.3. Gauss Eliminasyon Yöntemi
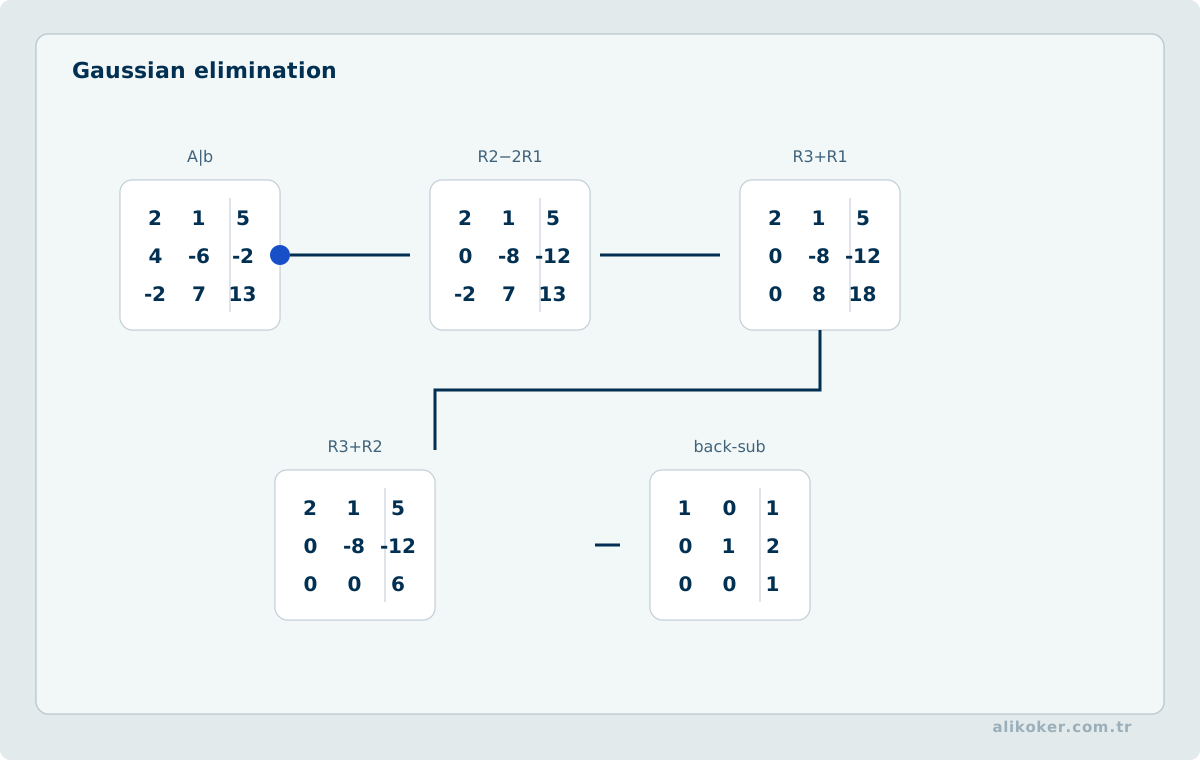
Amaç, artırılmış matrisi satır eşelon biçimine getirmektir. Bu biçimde:
- Sıfırdan farklı her satırın ilk sıfırdan farklı elemanına pivot denir.
- Her pivot, üstündeki pivotun sağındadır.
- Tümüyle sıfır olan satırlar en alttadır.
Matris bu biçime geldiğinde katsayılar kısmı üst üçgen yapıdadır. Son denklemden başlanarak geriye yerine koyma yapılır.
Yöntem Θ(n³) işlem gerektirir. Büyük sistemlerin standart çözüm yolu budur.
2.4. Gauss-Jordan Yöntemi
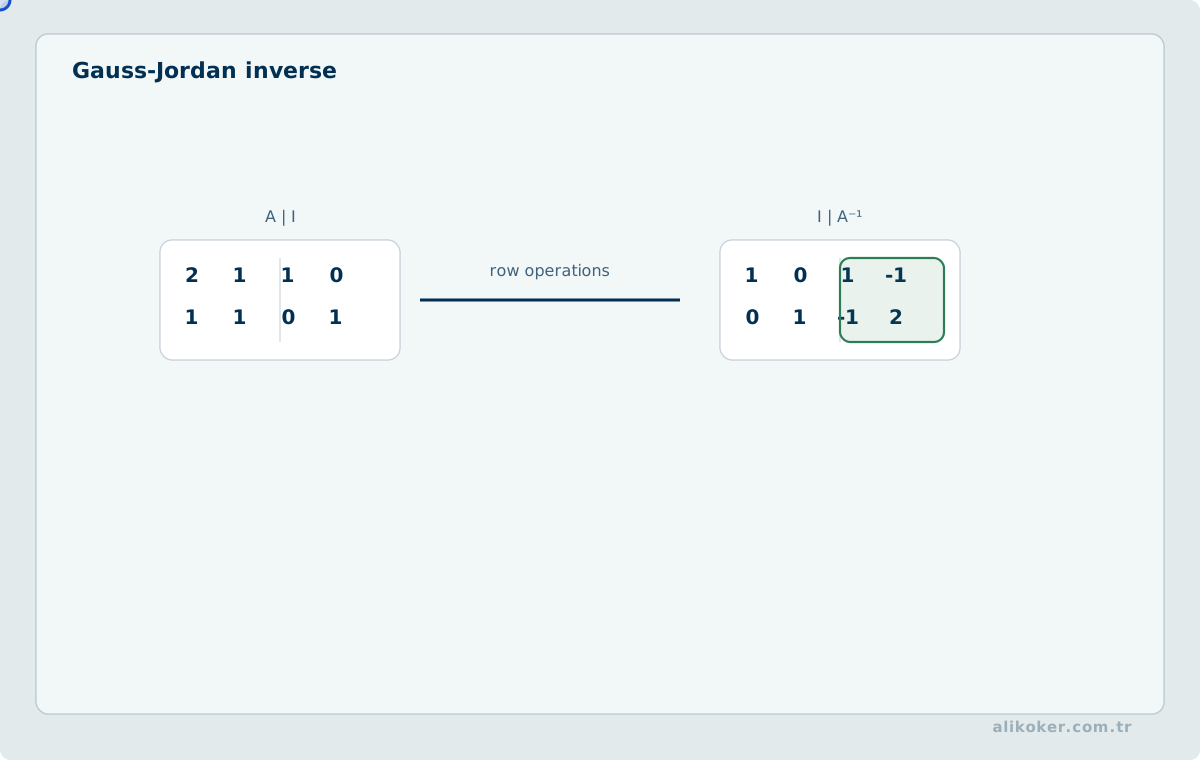
Eliminasyon daha ileri götürülür. Pivotlar 1 yapılır ve pivotun yalnız altındaki değil üstündeki elemanlar da sıfırlanır.
Elde edilen biçime indirgenmiş satır eşelon biçimi denir. Bu biçim bir matris için tektir.
Katsayılar kısmı birim matrise dönüşürse sağ sütun doğrudan çözümü verir. Geriye yerine koyma gerekmez.
Gauss yöntemine göre daha çok işlem yapar. Buna karşılık ters matris hesabında ve çözüm kümesinin yapısını okumada elverişlidir.
2.5. Çözüm Kümesinin Okunması
İndirgenmiş biçimden üç durum ayırt edilir:
- Bir satır [0 0 ... 0 | c] biçimine gelmişse ve c sıfırdan farklıysa sistem tutarsızdır.
- Pivot sayısı bilinmeyen sayısına eşitse tek çözüm vardır.
- Pivot sayısı bilinmeyen sayısından azsa sonsuz çözüm vardır. Pivotu olmayan değişkenler serbest değişkendir ve parametre olarak alınır.
Serbest değişken sayısı, bilinmeyen sayısı ile pivot sayısının farkıdır.
2.6. Ters Matris
Kare bir A matrisi için AB = BA = I sağlayan B matrisi varsa A tersinirdir. B matrisine A matrisinin tersi denir ve A⁻¹ ile gösterilir.
Tersi olmayan kare matrise tekil (singular) matris denir.
Ters matris varsa tektir.
Özellikleri:
(A⁻¹)⁻¹ = A
(AB)⁻¹ = B⁻¹ A⁻¹
(Aᵀ)⁻¹ = (A⁻¹)ᵀ
(cA)⁻¹ = (1/c) · A⁻¹,   c ≠ 0
Çarpımın tersinde sıra ters döner. Devrik almadaki kuralla aynı yapıdadır.
Ters matris Gauss-Jordan yöntemiyle hesaplanır. [A | I] matrisi satır işlemleriyle [I | A⁻¹] biçimine getirilir. Sol taraf birim matrise dönüşmüyorsa matrisin tersi yoktur.
2.7. Ters Matris Yöntemiyle Çözüm
A tersinir ise sistemin tek çözümü vardır:
AX = B ⟹ X = A⁻¹BFormül kavramsal olarak açıktır. Uygulamada tercih edilmez. Ters matris hesaplamak, doğrudan eliminasyondan daha pahalıdır ve yuvarlama hatasını büyütür.
Aynı A matrisiyle çok sayıda farklı B vektörü çözülecekse durum değişir. Bu durumda matris bir kez ayrıştırılır ve her sağ taraf için yalnız ileri ve geri yerine koyma yapılır. LU ayrıştırması bu amaçla kullanılır.
2.8. LU Ayrışımı ve Çoklu Sağ Tarafların Çözümü
Gauss eliminasyonu sırasında yapılan işlemler, uygun koşullarda katsayı matrisini:
A = L Ubiçiminde iki üçgensel matrise ayırır. L alt üçgensel, U üst üçgensel matristir.
Bu ayrışım yapıldıktan sonra:
Ax = b
LUx = b
sistemi iki aşamada çözülür:
Ly = b
Ux = y
İlk sistem ileri yerine koyma, ikincisi geri yerine koyma ile çözülür. Bir kez LU ayrışımı hesaplandıktan sonra aynı A matrisi için farklı b vektörlerini çözmek belirgin biçimde ucuzlar.
Uygulamada pivotlama çoğu zaman zorunludur. Satır değişimleri bir permütasyon matrisiyle gösterildiğinde:
P A = L Ubiçimi elde edilir.
Ayrışımın asıl kazancı ters matris hesaplamak değildir. Doğrudan çözüm sürecini yeniden kullanılabilir parçalara ayırmasıdır. Büyük sistemlerde A⁻¹ üretip sonra A⁻¹b hesaplamak genellikle daha fazla iş ve daha kötü sayısal davranış oluşturur.
2.9. Cholesky Ayrışımı ve Pozitif Tanımlı Sistemler
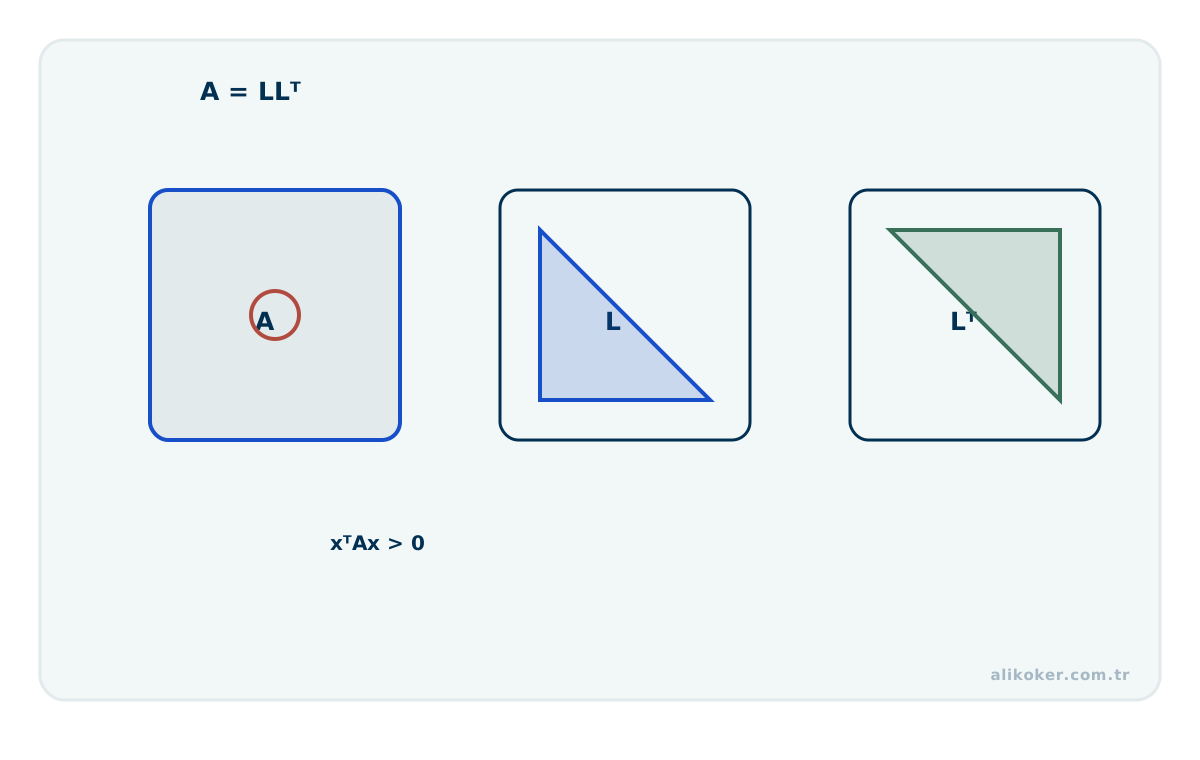
Reel, simetrik ve pozitif tanımlı bir A matrisi için daha özel bir ayrışım mümkündür:
A = L L^TBurada L alt üçgensel matristir. Cholesky ayrışımı genel LU ayrışımına göre simetriyi kullanır; yaklaşık yarı depolama ve daha düşük işlem maliyeti sağlayabilir.
Pozitif tanımlılık kuadratik biçim üzerinden okunur:
x^T A x > 0 her x != 0 içinBu yapı en küçük kareler, kovaryans benzeri matrisler ve ikinci mertebe optimizasyon modellerinde sık görülür. Fakat matris simetrik görünse bile pozitif tanımlı olmayabilir; yöntem seçmeden önce varsayım doğrulanmalıdır.
Pivot seçiminin sayısal sonucu. 10⁻¹² x + y = 1 ve x + y = 2 denklemleri için artırılmış matrisi doğrudan ilk satırdan elemine etmek, ilk pivot 10⁻¹² olduğundan yaklaşık 10¹² büyüklüğünde bir çarpan oluşturur. Kısıtlı duyarlıkla yapılan hesapta bu ara değerler anlamlı basamak kaybını artırabilir. Kısmi pivotlamada ilk sütunda mutlak değeri büyük olan 1 seçilir ve satırlar yer değiştirilir. Ardından eliminasyonla x ≈ 1,000000000001, y ≈ 0,999999999999 bulunur. Kontrol, sonucu başlangıç denklemlerine geri koyarak artık vektörünü r = b − Ax hesaplamaktır; ancak küçük artık, kötü koşullu bir sistemde tek başına küçük ileri hata garantilemez. Böyle bir durumda matrisin koşulluluğu ayrıca incelenir. Bu örnek, cebirsel olarak eşdeğer satır işlemlerinin sonlu hassasiyetli aritmetikte aynı güvenilirliği sağlamadığını gösterir.
Ünite 3: Determinantlar
3.1. Determinantın Tanımı
Her kare matrise karşılık gelen tek bir sayıya determinant denir. det(A) ya da |A| ile gösterilir.
Determinant yalnız kare matrisler için tanımlıdır.
Temel anlamı şudur: determinant, matrisin tanımladığı dönüşümün hacim ölçeğidir. Sıfır olması, dönüşümün boyut düşürdüğünü gösterir.
3.2. İkinci ve Üçüncü Derece Determinantlar
İki boyutlu durum:
| a  b |
| c  d |  =  ad − bc
Üç boyutlu durumda Sarrus kuralı kullanılır. İlk iki sütun sağa kopyalanır. Sol üstten sağ alta inen köşegen çarpımları toplanır, ters yöndekiler çıkarılır.
Sarrus kuralı yalnız 3 × 3 matrisler için geçerlidir. Daha yüksek boyutlara genellenmez.
3.3. Determinantın Özellikleri
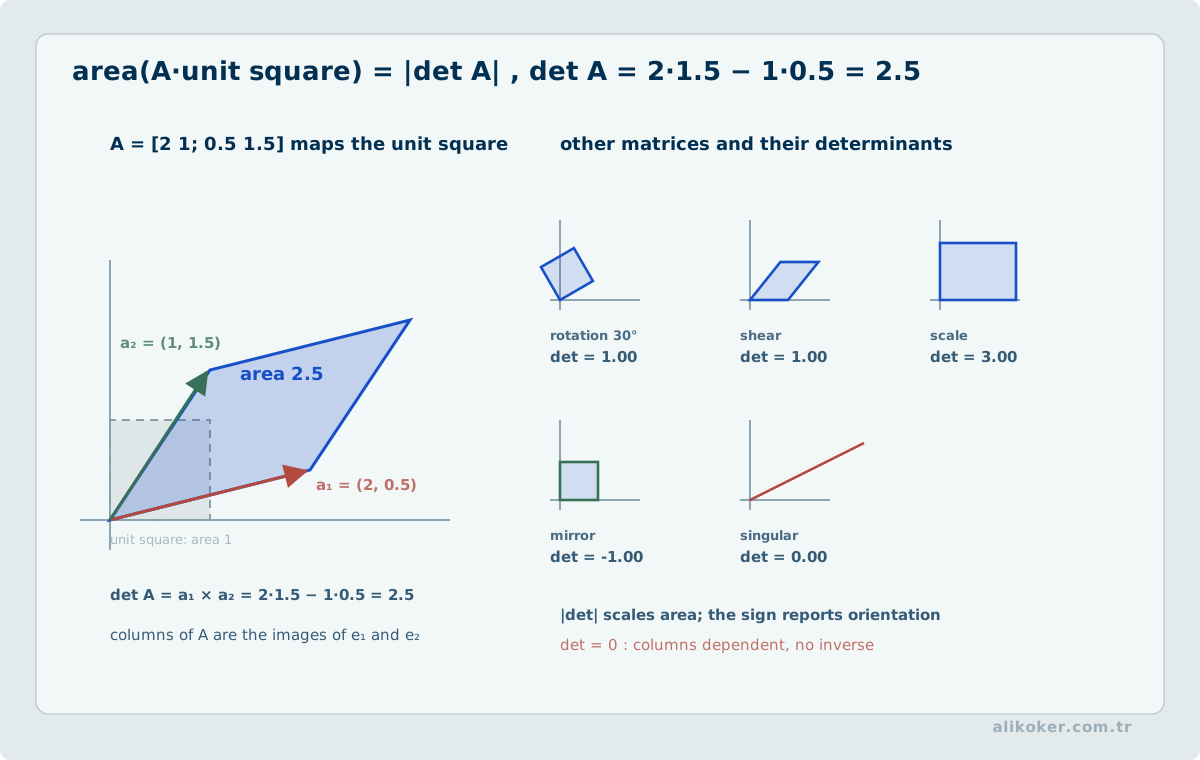
- Bir satır ya da sütunun tümü sıfırsa determinant sıfırdır.
- İki satır yer değiştirirse determinantın işareti değişir.
- İki satır aynı ise determinant sıfırdır.
- Bir satır c ile çarpılırsa determinant c ile çarpılır. n × n matrisin tümü c ile çarpılırsa determinant cⁿ ile çarpılır.
- Bir satırın katı başka bir satıra eklenirse determinant değişmez.
- İki satır orantılı ise determinant sıfırdır.
- Devrik alma determinantı değiştirmez: det(Aᵀ) = det(A).
- Üçgen matrisin determinantı, köşegen elemanlarının çarpımıdır.
- Çarpımın determinantı, determinantların çarpımıdır: det(AB) = det(A)·det(B).
- Tersinir matriste det(A⁻¹) = 1/det(A) olur.
Yedinci özellik nedeniyle satırlar için geçerli her kural sütunlar için de geçerlidir.
Dokuzuncu özellik çarpma için geçerlidir, toplama için değildir. det(A + B) ile det(A) + det(B) genelde farklıdır.
3.4. Satır İşlemleriyle Determinant Hesabı
En verimli yol, matrisi elemanter satır işlemleriyle üçgen biçime getirmektir. Sonra köşegen çarpılır.
İşlemlerin determinanta etkisi izlenmelidir. Satır değişimi işaret değiştirir. Satırı sayıyla çarpmak determinantı aynı sayıyla çarpar. Satır katını başka satıra eklemek determinantı değiştirmez.
Bu yöntem Θ(n³) işlem yapar.
3.5. Minör ve Kofaktör
aᵢⱼ elemanının bulunduğu satır ve sütun silinerek elde edilen alt matrisin determinantına minör denir. Mᵢⱼ ile gösterilir.
Minöre işaret eklenmiş haline kofaktör (eşçarpan) denir:
Cᵢⱼ = (−1)^(i+j) · Mᵢⱼİşaret düzeni satranç tahtası gibidir. Sol üstten başlayarak dönüşümlü artı ve eksi gelir.
3.6. Kofaktör Açılımı
Determinant, herhangi bir satır ya da sütun boyunca açılarak hesaplanır:
det(A) = Σ aᵢⱼ · CᵢⱼHangi satır ya da sütun seçilirse seçilsin sonuç aynıdır.
Seçim, hesap yükünü belirler. En çok sıfır içeren satır ya da sütun seçilir. Sıfır elemanların kofaktörü hesaplanmaz.
Yöntem özyinelemelidir. n × n determinant, n adet (n−1) × (n−1) determinanta indirgenir.
Maliyeti çok yüksektir. Doğrudan uygulandığında n! mertebesinde işlem gerekir. On boyutlu bir matriste bu üç milyondan fazla çarpma demektir. Aynı işi satır indirgeme bin işlemin altında yapar.
Kofaktör açılımı küçük matrisler ve teorik türetmeler için kullanılır. Sayısal hesapta kullanılmaz.
Ünite 4: Tersinirlik, Ek Matris ve Cramer Kuralı
Ters matris veya Cramer kuralı kullanma kararı, yalnız formülün elde bulunmasına göre verilmemelidir. Önce matrisin kare ve tersinir olduğu doğrulanır; determinantın sıfıra yakın olması sayısal kararsızlık için uyarıdır. Tek bir sağ tarafla büyük bir sistem çözülecekse ters matrisi açıkça oluşturmak yerine uygun çarpanlama yöntemi daha elverişli olabilir. Hesaplanan sonucun doğruluğu, formüle tekrar bakılarak değil özgün sistemdeki artık ve hata duyarlılığı incelenerek değerlendirilir.
4.1. Determinantla Tersinirlik Ölçütü
Kare bir matris tersinirdir ancak ve ancak determinantı sıfırdan farklıysa.
det(A) ≠ 0  ⟺  A tersinir
det(A) = 0  ⟺  A tekil
Bu, dersin en çok kullanılan ölçütüdür.
Denk ifadeler şunlardır. Determinant sıfırdan farklıysa AX = B sisteminin tek çözümü vardır. AX = 0 homojen sisteminin yalnız sıfır çözümü vardır. Matrisin satırları lineer bağımsızdır. Rank, matris boyutuna eşittir.
4.2. Ek Matris
Kofaktörler matrisinin devriğine ek matris (adjoint) denir:
adj(A) = [Cᵢⱼ]ᵀSıra önemlidir. Önce her eleman için kofaktör hesaplanır, sonra devrik alınır.
Temel bağıntı:
A · adj(A) = adj(A) · A = det(A) · IBuradan ters matris formülü çıkar:
A⁻¹ = adj(A) / det(A), det(A) ≠ 0Formül kapalı ve geneldir. Uygulamada küçük matrislerde öğretici ve kullanışlıdır; büyük sayısal problemlerde kofaktör tabanlı ters alma yerine ayrıştırma ve lineer sistem çözme yöntemleri tercih edilir.
İki boyutlu özel durum ezberlenir:
A = | a  b |     A⁻¹ = (1/(ad−bc)) · |  d  −b |
    | c  d |                          | −c   a |
4.3. Cramer Kuralı
n denklemli ve n bilinmeyenli sistemde det(A) ≠ 0 ise çözüm doğrudan yazılır:
xᵢ = det(Aᵢ) / det(A)Aᵢ matrisi, A matrisinin i. sütunu B sabitler sütunuyla değiştirilerek elde edilir.
Kuralın koşulu katıdır. Denklem sayısı bilinmeyen sayısına eşit olmalı ve determinant sıfırdan farklı olmalıdır. Determinant sıfırsa kural uygulanamaz; sistem ya çözümsüzdür ya sonsuz çözümlüdür.
Kural teorik olarak değerlidir. Çözümün katsayılara nasıl bağlı olduğunu açık biçimde gösterir. Tek bir bilinmeyen isteniyorsa da kullanışlıdır.
Hesap maliyeti yüksektir. n+1 adet determinant hesaplanır. Kofaktör açılımıyla birlikte kullanıldığında maliyet n! mertebesine çıkar. Beş bilinmeyenden büyük sistemlerde eliminasyon her bakımdan üstündür.
Ünite 5: Vektörler
5.1. Skaler ve Vektörel Büyüklükler
Yalnız büyüklükle tanımlanan niceliğe skaler denir. Kütle, sıcaklık ve zaman skalerdir.
Büyüklük ve yön birlikte gerektiren niceliğe vektör denir. Kuvvet, hız ve ivme vektöreldir.
Vektör, yönlü doğru parçasıyla gösterilir. Uzunluğu büyüklüğü, ok yönü doğrultu ve yönü belirtir.
Vektörlerin eşitliği: büyüklükleri, doğrultuları ve yönleri aynı olan vektörler eşittir. Başlangıç noktaları farklı olabilir.
5.2. Vektörlerde İşlemler
Toplama paralelkenar ya da uç uca ekleme kuralıyla yapılır. Bileşenlerle çalışıldığında karşılıklı bileşenler toplanır.
Çıkarma, ters vektörün eklenmesidir.
Skalerle çarpma büyüklüğü ölçekler. Skaler negatifse yön ters döner.
Sıfır vektör büyüklüğü sıfır olan vektördür. Yönü tanımsızdır.
Ters vektör, aynı büyüklükte ve ters yönde olan vektördür. Toplamları sıfır vektörüdür.
Birim vektör büyüklüğü 1 olan vektördür. Herhangi bir vektörün birim vektörü, kendi büyüklüğüne bölünerek bulunur.
5.3. Bileşenler ve Modül
Uzayda vektör, eksen birim vektörleriyle yazılır:
v = v₁i + v₂j + v₃ki, j, k sırasıyla x, y, z eksenlerinin birim vektörleridir. Karşılıklı diktirler.
Vektörün büyüklüğüne modül denir:
|v| = √(v₁² + v₂² + v₃²)İki nokta arasındaki vektör, bitiş noktasından başlangıç noktası çıkarılarak bulunur.
Yön kosinüsleri, vektörün eksenlerle yaptığı açıların kosinüsleridir. Kareleri toplamı 1'dir.
5.4. Skaler Çarpım
İki vektörün skaler (nokta) çarpımı bir sayı üretir:
u · v = u₁v₁ + u₂v₂ + u₃v₃
u · v = |u| · |v| · cos θ
Özellikleri:
u · v = v · u                          değişmeli
u · (v + w) = u·v + u·w                dağılmalı
(cu) · v = c(u · v)
u · u = |u|²
İki vektör arasındaki açı buradan bulunur:
cos θ = (u · v) / (|u| · |v|)Skaler çarpım sıfırsa vektörler diktir. Bu, dikliğin en pratik ölçütüdür.
Bir vektörün başka bir vektör üzerindeki izdüşümü de skaler çarpımla hesaplanır.
5.5. Vektörel Çarpım
İki vektörün vektörel (çapraz) çarpımı bir vektör üretir:
u × v = | i   j   k  |
        | u₁  u₂  u₃ |
        | v₁  v₂  v₃ |
Sonuç vektörü her iki vektöre de diktir. Yönü sağ el kuralıyla belirlenir.
Büyüklüğü şudur:
|u × v| = |u| · |v| · sin θBu değer, iki vektörün gerdiği paralelkenarın alanına eşittir. Üçgen alanı yarısıdır.
Özellikleri:
u × v = −(v × u)                       değişmeli değil
u × (v + w) = u×v + u×w                dağılmalı
u × u = 0
Sıfırdan farklı iki vektörün vektörel çarpımı sıfırsa vektörler paraleldir.
Değişme özelliğinin bulunmaması skaler çarpımdan en belirgin ayrımdır. Sıra değişince işaret döner.
5.6. Karışık Çarpım
Üç vektörün karışık çarpımı bir sayı üretir:
u · (v × w) = | u₁  u₂  u₃ |
              | v₁  v₂  v₃ |
              | w₁  w₂  w₃ |
Mutlak değeri, üç vektörün gerdiği paralelyüzün hacmine eşittir.
Karışık çarpım sıfırsa üç vektör aynı düzlemdedir. Bu, eş düzlemliliğin ölçütüdür.
5.7. Lineer Kombinasyon
Vektörlerin skalerlerle çarpılıp toplanmasıyla elde edilen ifadeye lineer kombinasyon denir:
c₁v₁ + c₂v₂ + ... + cₖvₖBir vektörler kümesinin bütün lineer kombinasyonlarının kümesine gerilen uzay denir.
5.8. Lineer Bağımlılık ve Bağımsızlık
Vektörler kümesi için şu denklem kurulur:
c₁v₁ + c₂v₂ + ... + cₖvₖ = 0Denklem yalnız bütün katsayılar sıfırken sağlanıyorsa vektörler lineer bağımsızdır.
Katsayılardan en az biri sıfırdan farklı olacak biçimde de sağlanıyorsa vektörler lineer bağımlıdır.
Bağımlılığın anlamı şudur: vektörlerden en az biri, diğerlerinin lineer kombinasyonu olarak yazılabilir. Bu vektör yeni bilgi taşımaz.
Pratik ölçütler:
- Vektörler matris satırları olarak yazılır. Katsayılar matrisinin determinantı sıfırdan farklıysa bağımsızdır.
- Sıfır vektörü içeren her küme bağımlıdır.
- İki vektör paralelse bağımlıdır.
- Üç boyutlu uzayda dörtten fazla vektör her zaman bağımlıdır.
n boyutlu uzayda, vektör sayısı n'den fazlaysa küme kesinlikle bağımlıdır.
5.9. Vektör Uzayı ve Alt Uzay
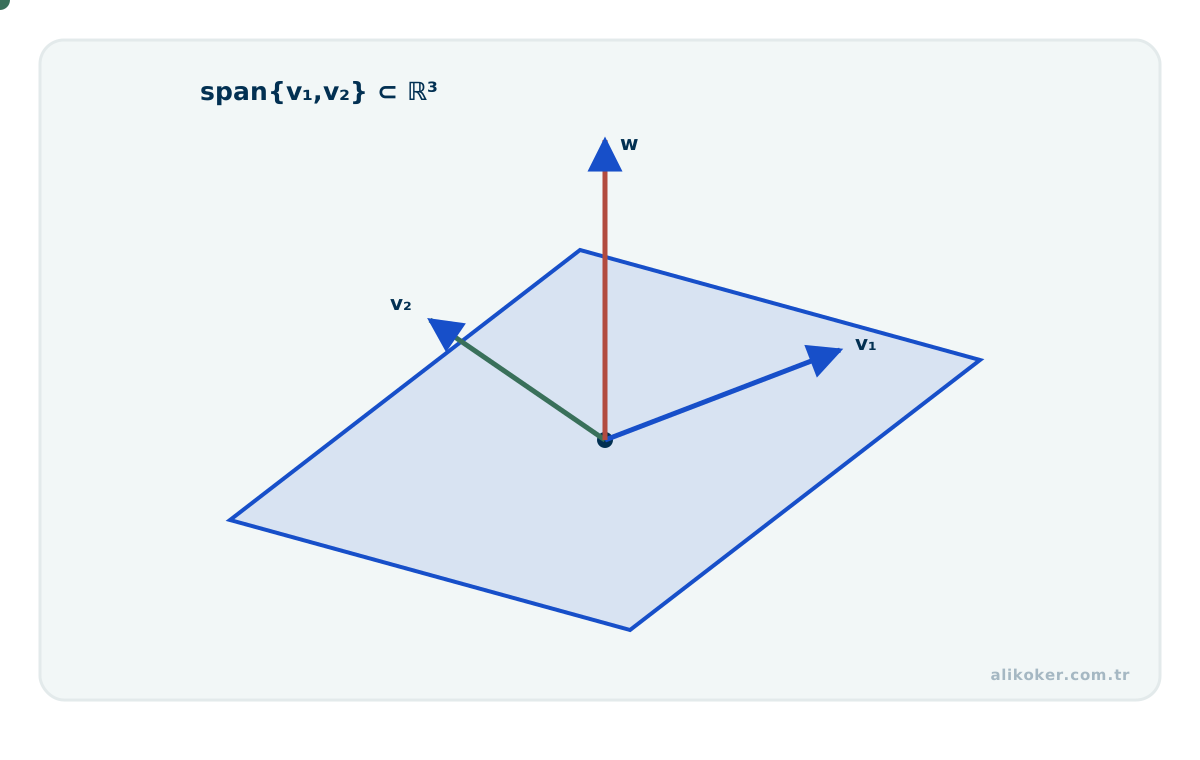
Vektör kavramı yalnız R² ve R³ ile sınırlı değildir. Toplama ve skalerle çarpma işlemlerinin vektör uzayı aksiyomlarını sağladığı her küme bir vektör uzayı oluşturabilir. Polinomlar, matrisler ve fonksiyonlar da uygun işlemler altında vektör uzayı örnekleridir.
Bir vektör uzayının boş olmayan W altkümesi, toplama ve skalerle çarpma altında kapalıysa alt uzaydır. Eşdeğer kısa test:
u, v ∈ W ve α, β skaler
⇒ αu + βv ∈ W
olmasıdır.
Bir vektör kümesinin bütün lineer kombinasyonlarından oluşan span, her zaman bir alt uzaydır ve verilen vektörleri içeren en küçük alt uzaydır. Bu bakış, lineer kombinasyonu tek tek katsayı çözme probleminden geometrik bir uzay kurma problemine dönüştürür.
5.10. İç Çarpım Uzayları ve Ortogonal Tümleyen
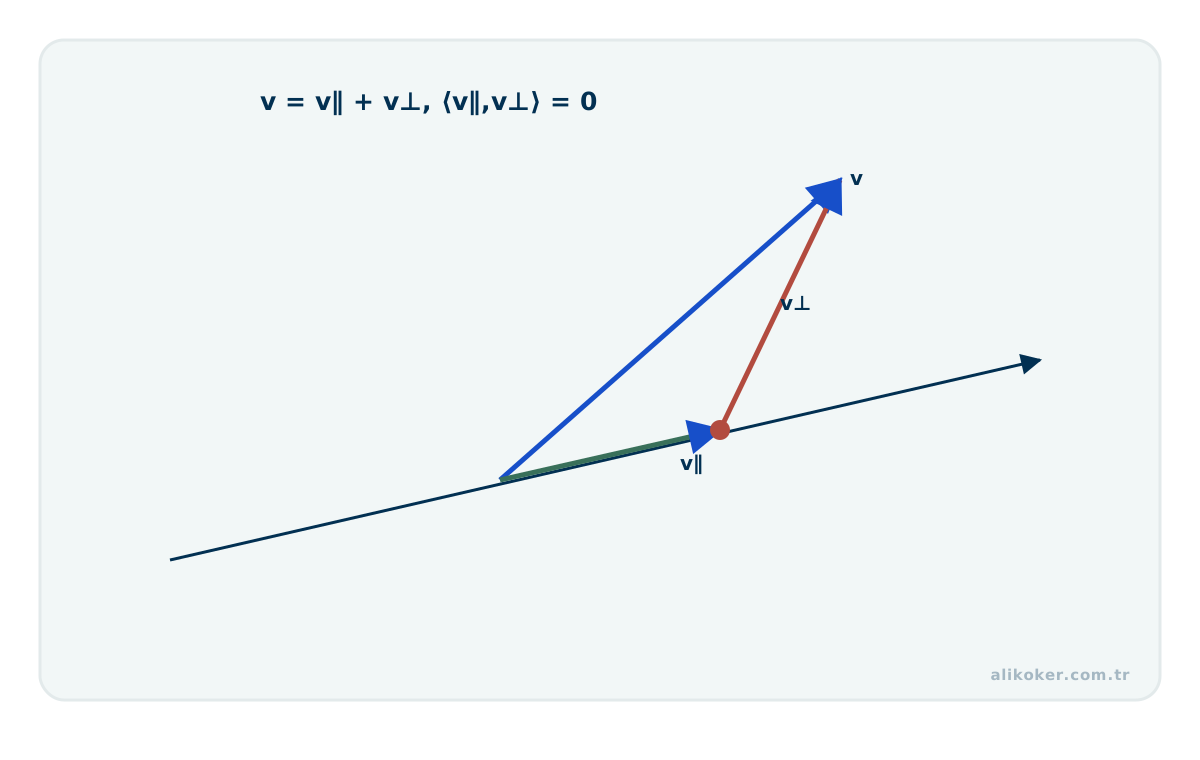
Skaler çarpım, R^n içindeki Öklid geometrisini tanımlar. Daha genel bir vektör uzayında benzer özellikleri sağlayan işleve iç çarpım denir.
İç çarpım norm ve uzaklığı üretir:
||v|| = sqrt(<v,v>)
d(u,v) = ||u−v||
Bir W alt uzayındaki her vektöre dik olan vektörlerin kümesi W⊥ ile gösterilen ortogonal tümleyendir.
Sonlu boyutlu Öklid uzayında:
dim(W) + dim(W⊥) = nolur. Bir vektör, uygun koşullarda W içindeki bileşeni ile W⊥ içindeki bileşeninin toplamı olarak ayrıştırılabilir. En küçük kareler geometrisinin temeli bu ayrımdır.
5.11. Dört Temel Alt Uzay ve rank-nullity
A, m×n boyutunda bir matris olsun. Dört temel alt uzay vardır:
Col(A): sütun uzayı,R^miçinde bulunur.Null(A):Ax=0çözümlerinin uzayı,R^niçindedir.Row(A): satır uzayı,R^niçindedir.Null(Aᵀ): sol boşluk uzayı,R^miçindedir.
Rank hem sütun uzayının hem satır uzayının boyutudur. Rank-nullity teoremi:
rank(A) + nullity(A) = nbağıntısını verir.
Ayrıca:
Null(A) = Row(A)⊥
Null(Aᵀ) = Col(A)⊥
ilişkileri vardır. Böylece Ax=b sisteminin tutarsızlığında oluşan artık vektörünün neden sütun uzayına dik olabileceği geometrik olarak açıklanır.
5.12. Ortogonal İzdüşüm ve En Küçük Kareler
Bir b vektörünün W alt uzayına ortogonal izdüşümü, b'ye W içinde en yakın vektördür.
Ax=b sistemi tutarsızsa amaç tam eşitlik kurmak yerine:
min_x ||Ax − b||²problemini çözmektir. En iyi çözümde artık:
r = b − Axsütun uzayına diktir. Bu nedenle:
Aᵀ(b − Ax) = 0ve normal denklemler:
AᵀA x = Aᵀbelde edilir.
Normal denklemler kuramsal olarak açıktır fakat sayısal olarak her zaman en iyi yöntem değildir. AᵀA oluşturmak koşul sayısını yaklaşık olarak karesine çıkarabilir. QR ayrışımı daha güvenli bir genel yöntemdir; rank eksikliği veya ciddi kötü koşullulukta SVD daha sağlamdır.
En küçük kareler bu nedenle yalnız regresyon formülü değildir. Geometrik olarak b vektörünü Col(A) üzerine izdüşürme problemidir.
Ünite 6: Vektörlerle Afin Geometri — Doğrular ve Düzlemler
Vektör uzayında bütün doğrusal alt uzaylar orijinden geçer. Geometrik doğru ve düzlemler ise çoğu zaman orijinden geçmez. Bu nedenle analitik geometri ile lineer cebir arasındaki doğru kavram afin kümedir: bir lineer alt uzayın sabit bir nokta kadar ötelenmiş hali.
afin küme = p + UBurada U bir lineer alt uzay, p ise seçilen bir referans noktadır. p=0 ise afin küme yeniden lineer alt uzaya dönüşür.
Bu ayrım, “doğru bir vektör uzayıdır” veya “düzlem her zaman alt uzaydır” gibi yanlış genellemeleri önler.
6.1. Doğrunun Vektörel ve Parametrik Denklemi
Uzayda p noktasından geçen ve sıfırdan farklı v yön vektörüne paralel doğru
L = { p + t v : t ∈ R }biçiminde yazılır.
Üç boyutta
p = (x0,y0,z0)
v = (a,b,c)
ise parametrik denklemler
x = x0 + at
y = y0 + bt
z = z0 + ct
olur.
Yön vektörünün skaler katı aynı doğruyu verir. Bu nedenle doğru denkleminin yön vektörü tek değildir; önemli olan ürettiği bir boyutlu doğrultu alt uzayıdır.
İki farklı p ve q noktası verildiğinde uygun yön vektörü
v = q-polarak seçilebilir.
6.2. Düzlemin nokta-normal Denklemi
Üç boyutta p noktasından geçen ve sıfırdan farklı n normal vektörüne dik düzlem
n · (x-p) = 0koşulunu sağlayan noktaların kümesidir.
n=(A,B,C) ve p=(x0,y0,z0) ise
A(x-x0) + B(y-y0) + C(z-z0) = 0ve eşdeğer genel biçim
Ax + By + Cz = Delde edilir.
Düzlemin yön uzayı, n vektörüne dik bütün vektörlerden oluşan iki boyutlu alt uzaydır:
U = {v ∈ R^3 : n·v = 0}.Böylece düzlemin afin yapısı p+U olarak açıkça görülür.
6.3. Üç Noktadan Düzlem Bulmak
Aynı doğru üzerinde olmayan p, q ve r noktaları bir düzlemi belirler. İki bağımsız yön vektörü:
u = q-p
v = r-p
olarak alınır. Normal vektör
n = u × vile bulunabilir.
Eğer u × v = 0 ise noktalar doğrusal olarak aynı doğrultudadır; tek bir düzlem belirlenmez. Bu kontrol, formülü mekanik uygulamadan önce yapılmalıdır.
6.4. Paralellik ve Diklik
İki doğru yön vektörleri lineer bağımlıysa paraleldir.
Bir doğru ile bir düzlem için:
v · n = 0ise doğru düzleme paralel bir doğrultudadır. Doğrunun bir noktası ayrıca düzlemi sağlıyorsa doğru bütünüyle düzlemin içindedir.
İki düzlemin normalleri lineer bağımlıysa düzlemler paraleldir. Normal vektörler dikse düzlemler de birbirine dik düzlemlerdir.
Bu ölçütler eğim temelli iki boyutlu kuralların vektör dilindeki daha genel karşılığıdır.
6.5. Doğru ile Düzlemin Kesişimi
Doğru
x = p + t vve düzlem
n · (x-q) = 0ile verilsin. Doğru denklemi düzleme yazılır:
n · (p + tv - q) = 0.Buradan
t =
- n·(p-q) / (n·v)
elde edilir; ancak yalnız n·v ≠ 0 ise tek kesişim vardır.
n·v = 0 olduğunda iki durum ayrılır:
pdüzlemi sağlıyorsa doğru düzlemin içindedir ve sonsuz kesişim vardır.pdüzlemi sağlamıyorsa doğru düzleme paraleldir ve kesişim yoktur.
Bu sınıflandırma, lineer denklem sistemindeki tek çözüm / sonsuz çözüm / çözümsüzlük ayrımının geometrik karşılığıdır.
6.6. İki Düzlemin Kesişimi
Paralel olmayan iki düzlemin kesişimi bir doğrudur. Normaller n1 ve n2 ise kesişim doğrusunun yönü
v = n1 × n2ile bulunabilir.
Doğru üzerindeki bir nokta, iki düzlem denkleminin oluşturduğu iki lineer denklemi sağlayan herhangi bir çözüm seçilerek elde edilir. Bu adım, geometrik problem ile Gauss eliminasyonu arasındaki doğrudan bağlantıdır.
Üç düzlemin ortak kesişimi ise üç bilinmeyenli lineer sistem olarak ele alınır; rank yapısı çözümün nokta, doğru, düzlem veya boş küme olmasını belirleyebilir.
6.7. Noktadan Düzleme Dik Uzaklık
x noktası ile
n · y = Ddüzlemi arasındaki dik uzaklık, normal doğrultusundaki izdüşüm büyüklüğüdür:
d =
|n·x - D|
/
||n||.
n=(A,B,C) biçiminde:
d =
|Ax0 + By0 + Cz0 - D|
/
√(A^2+B^2+C^2).
Pay işaretli düzlem denklemi değeridir; normalin normuna bölme, normal vektörünün keyfi ölçeğine olan bağımlılığı kaldırır.
6.8. Noktanın Doğruya İzdüşümü ve Uzaklığı
Doğru L = p + span(v) ve nokta x olsun. x-p vektörünün v üzerine ortogonal izdüşümü
proj_v(x-p) =
[(x-p)·v / (v·v)] v
olur.
Doğru üzerindeki en yakın nokta:
x_near =
p + proj_v(x-p).
Uzaklık ise artık bileşenin normudur:
d(x,L) =
|| (x-p) - proj_v(x-p) ||.
Bu sonuç yalnız analitik geometri formülü değildir; ortogonal izdüşüm ve en küçük kareler fikrinin bir boyutlu geometrik örneğidir.
6.9. Uzayda İki Doğrunun Konumu
Üç boyutta iki doğru yalnız kesişen veya paralel olmak zorunda değildir. Yönleri paralel olmadığı halde aynı düzlemde bulunmayan doğrular aykırı doğrulardır.
L1 = p + s u
L2 = q + t v
için u × v ≠ 0 olsun. Doğruların aynı düzlemde bulunması için
(q-p) · (u × v) = 0koşulu gerekir.
Koşul sıfır değilse doğrular aykırıdır. Aralarındaki en kısa uzaklık, ortak normal doğrultusundaki izdüşümdür:
d =
| (q-p) · (u × v) |
/
||u × v||.
Bu formül skaler üçlü çarpımın hacim yorumuyla da anlaşılabilir.
6.10. Afin Geometri ile Lineer Sistemlerin Ortak Dili
Doğru ve düzlem denklemleri ayrı bir geometri konusu gibi görünse de özünde lineer sistemlerdir:
doğru / düzlem kesişimi
        ↓
lineer denklem sistemi
        ↓
rank ve tutarlılık
        ↓
çözüm kümesinin boyutu
Bir lineer sistemin çözüm kümesi, tutarlı olduğunda çoğu zaman afin bir kümedir:
x = xp + Null(A).Burada xp özel bir çözüm, Null(A) ise homojen sistemin çözüm uzayıdır. Geometrik doğru ve düzlemler bu genel ifadenin düşük boyutlu örnekleridir.
Bu bakış, analitik geometriyi matrislerden ayrı tutmak yerine rank, null space, izdüşüm ve dönüşüm kavramlarıyla aynı yapı içinde birleştirir.
Ünite 7: Rank ve Çözümlerin Yapısı
7.1. Bir Matrisin Rankı
Bir matrisin lineer bağımsız satırlarının en büyük sayısına satır rankı, bağımsız sütunlarının en büyük sayısına sütun rankı denir.
Temel sonuç şudur: her matriste satır rankı sütun rankına eşittir. Bu ortak değere rank denir ve r(A) ile gösterilir.
Rank iki yolla bulunur:
- Matris elemanter satır işlemleriyle eşelon biçime getirilir. Sıfırdan farklı satır sayısı ranktır.
- Sıfırdan farklı determinantı olan en büyük kare alt matrisin boyutu ranktır.
Birinci yol uygulamada kullanılır.
Rank, m × n matriste en çok min(m, n) olabilir. Bu değere ulaşan matrise tam ranklı denir.
Elemanter satır işlemleri rankı değiştirmez.
7.2. Rank ile Lineer Bağımsızlık İlişkisi
Rank, matrisin taşıdığı bağımsız bilgi miktarıdır.
Kare bir matriste rank boyuta eşitse satırlar bağımsızdır, determinant sıfırdan farklıdır ve matris tersinirdir. Rank boyuttan küçükse üçü de bozulur.
Bu üç kavram aynı olgunun farklı ifadeleridir.
7.3. Lineer Sistemlerin Çözümü ve Rank
AX = B sisteminde katsayılar matrisi A, artırılmış matris [A|B] olsun. Bilinmeyen sayısı n'dir.
Rouché-Capelli ölçütü çözüm durumunu tümüyle belirler:
r(A) ≠ r([A|B])           →  çözüm yok, sistem tutarsız
r(A) = r([A|B]) = n       →  tek çözüm
r(A) = r([A|B]) = k < n   →  sonsuz çözüm
Son durumda n − k adet serbest değişken bulunur. Çözüm kümesi n − k parametreyle tanımlanır.
Ölçüt, denklem sayısı ile bilinmeyen sayısının eşit olmadığı sistemlerde de geçerlidir. Determinant ölçütü yalnız kare sistemlerde işler; rank ölçütü genel yöntemdir.
7.4. Homojen Sistemler
Sabitler vektörü sıfır olan sisteme homojen sistem denir:
AX = 0Homojen sistem her zaman tutarlıdır. X = 0 çözümü her zaman vardır. Buna aşikâr çözüm denir.
Asıl soru, sıfırdan farklı çözümün bulunup bulunmadığıdır.
Kurallar şunlardır:
- r(A) = n ise yalnız aşikâr çözüm vardır.
- r(A) < n ise sonsuz çoklukta aşikâr olmayan çözüm vardır.
- Kare sistemde det(A) = 0 ise aşikâr olmayan çözüm vardır. det(A) ≠ 0 ise yalnız sıfır çözümü vardır.
- Denklem sayısı bilinmeyen sayısından azsa aşikâr olmayan çözüm her zaman vardır.
Dördüncü kural doğrudan sonuçtur. Rank, denklem sayısını aşamaz.
Homojen sistemin çözüm kümesi bir alt uzaydır. Boyutu n − r(A) olur. Bu sayıya matrisin boşluk uzayı boyutu denir.
Homojen olmayan sistemin genel çözümü iki parçadan oluşur. Bir özel çözüm ile homojen sistemin genel çözümünün toplamıdır.
7.5. Çözüm Yöntemlerinin Karşılaştırması
Eliminasyon her sistemde çalışır. Kare olmayan ve tekil sistemlerde de sonuç verir. Maliyeti Θ(n³) düzeyindedir. Genel amaçlı seçimdir.
Ters matris yöntemi yalnız kare ve tersinir sistemlerde çalışır. Aynı katsayı matrisiyle çok sayıda sağ taraf çözülecekse anlamlıdır.
Cramer kuralı yalnız kare ve tersinir sistemlerde çalışır. Küçük boyutlarda ve tek bir bilinmeyen istendiğinde kullanışlıdır. Büyük sistemlerde maliyeti kabul edilemez.
Sayısal hesapta bir uyarı geçerlidir. Determinantın sıfıra yakın olması, sistemin küçük veri değişimlerine aşırı duyarlı olduğunu gösterir. Bu duruma kötü koşulluluk denir ve koşul sayısıyla ölçülür. Eliminasyonda satır seçimini en büyük mutlak değerli pivota göre yapmak, yani kısmi pivotlama, yuvarlama hatasının büyümesini sınırlar.
7.6. Lineer Dönüşüm, Çekirdek ve Görüntü
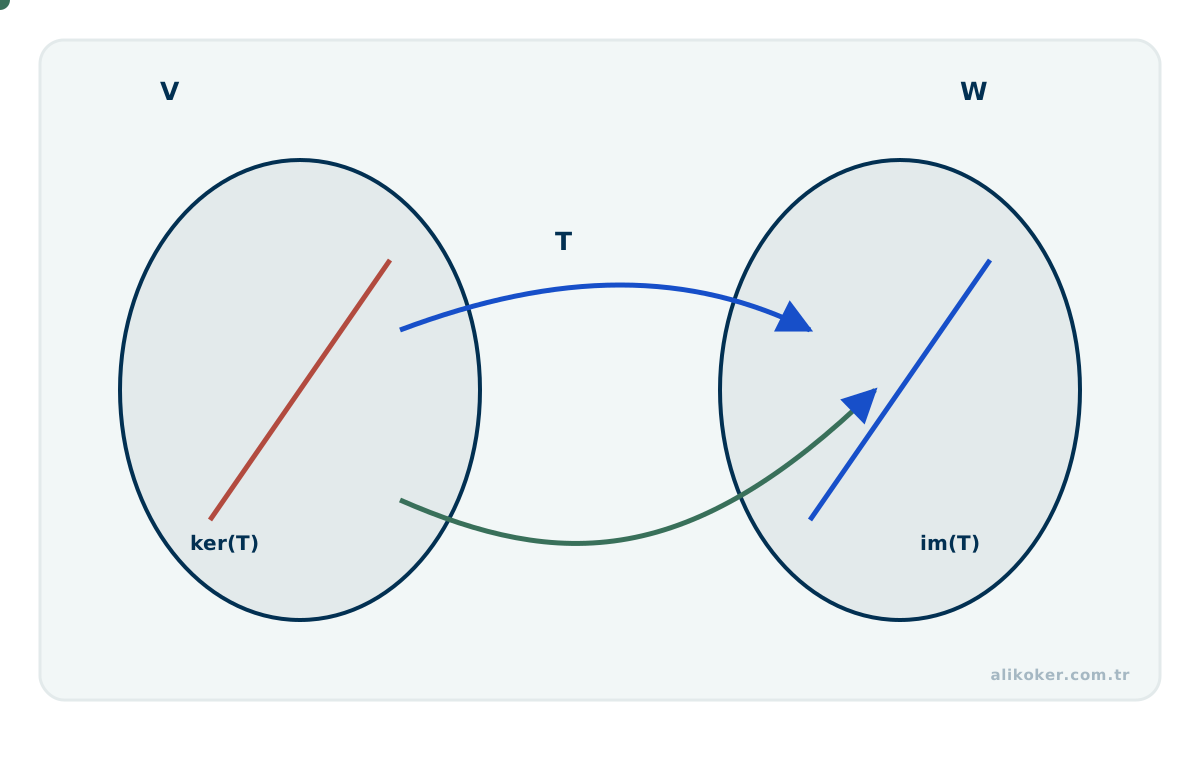
V ve W vektör uzayları arasında tanımlı T: V → W fonksiyonu:
T(u + v) = T(u) + T(v)
T(αu) = αT(u)
koşullarını sağlıyorsa lineer dönüşümdür.
Dönüşümün sıfıra gönderdiği vektörler:
ker(T) = {v ∈ V : T(v)=0}ile gösterilen çekirdeği oluşturur. Üretilen bütün çıktılar ise:
im(T) = {T(v) : v ∈ V}ile gösterilen görüntü uzayıdır.
Bir taban seçildiğinde sonlu boyutlu lineer dönüşüm bir matrisle temsil edilir. T(x)=Ax için çekirdek Null(A), görüntü ise Col(A) olur. Böylece soyut dönüşüm dili ile matris dili aynı yapıyı ifade eder.
Rank-nullity teoreminin dönüşüm biçimi:
dim(V) = dim(ker T) + dim(im T)şeklindedir.
7.7. Koordinat Değişimi ve Benzerlik
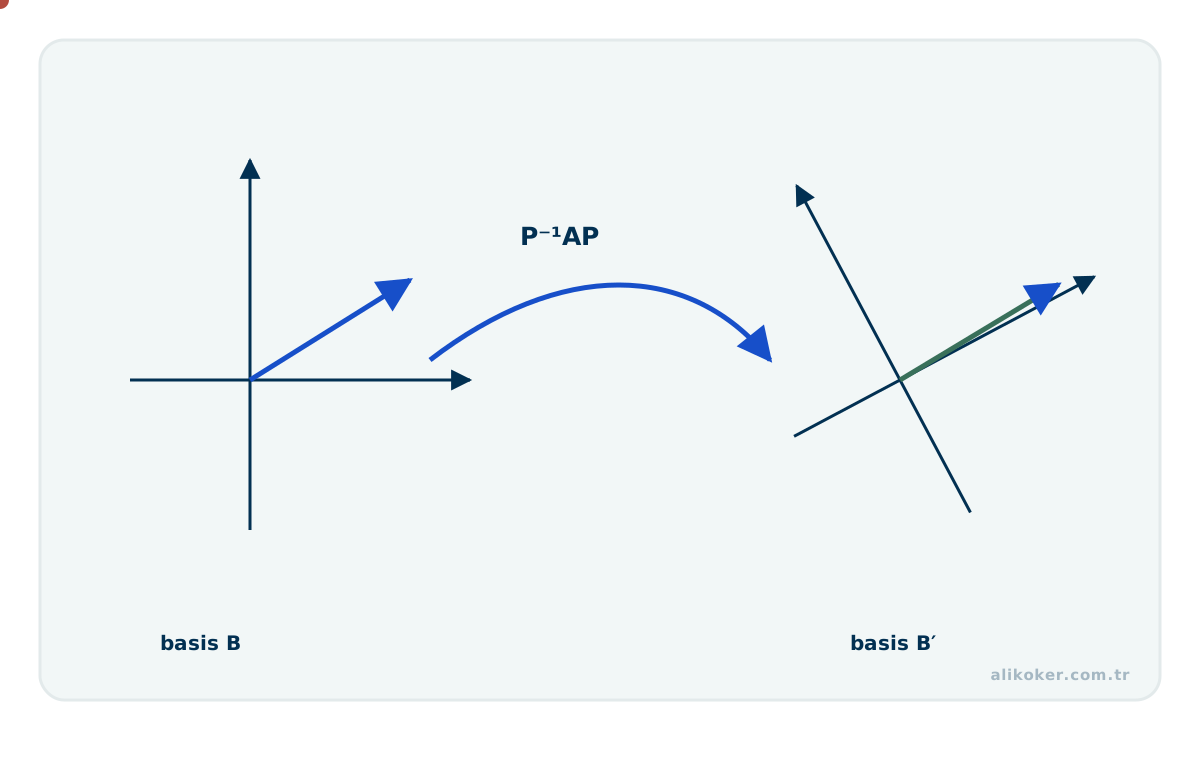
Aynı lineer dönüşüm farklı tabanlarda farklı matrislerle gösterilebilir. Eğer P taban değiştirme matrisiyse iki gösterim:
B = P⁻¹ A Pilişkisini sağlar ve A ile B benzer matrislerdir.
Benzerlik, dönüşümün kendisini değil koordinat sistemini değiştirir. Bu nedenle determinant, iz ve karakteristik polinom gibi yapısal nicelikler korunur.
Köşegenleştirme, uygun bir taban seçerek dönüşüm matrisini mümkün olan en basit biçimlerden birine getirme problemidir. Özvektör tabanı varsa P⁻¹AP köşegen olur.
7.8. Tekil Değerler, Nümerik Rank ve PCA
Her reel m×n matrisi için Tekil Değer Ayrışımı:
A = U Σ Vᵀvardır. Bu özellik karelik veya tersinirlik gerektirmez.
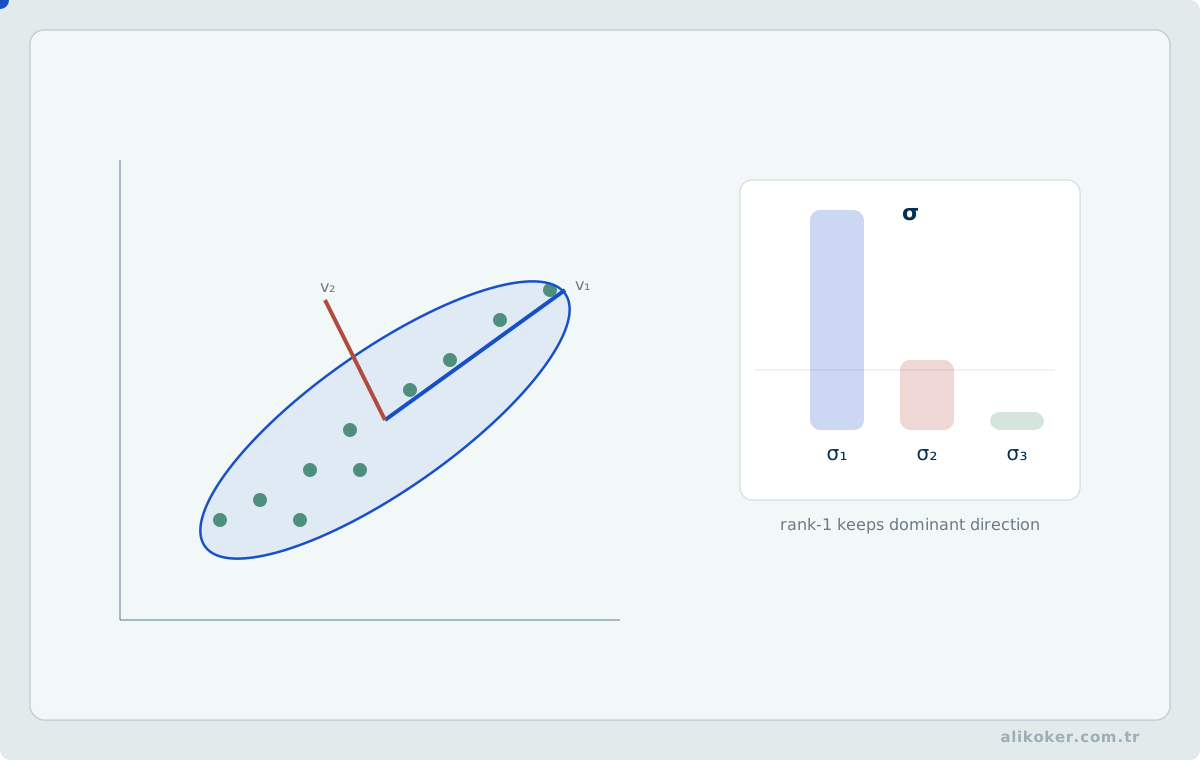
Tekil değerler, dönüşümün birbirine dik doğrultularda ne kadar ölçekleme yaptığını gösterir. Sıfıra yakın tekil değer, bir doğrultudaki bilginin neredeyse kaybolduğunu ve ters problemin o doğrultuda hassas olduğunu gösterir.
Nümerik rank, yalnız tam sıfır tekil değerleri saymak yerine veri ve gürültü ölçeğine göre küçük tekil değerleri ayırt eder. Moore-Penrose sözde tersi de SVD üzerinden güvenli biçimde kurulabilir.
Merkezlenmiş veri matrisinde PCA, baskın varyans doğrultularını SVD veya kovaryans matrisinin özvektörleri üzerinden bulur. Böylece boyut indirgeme, ortogonal izdüşüm ve düşük rank yaklaşımı aynı geometrik çerçevede birleşir.
7.9. Sözde Ters ve En İyi düşük-rank Yaklaşımı
Kare olmayan veya rank eksik bir matrisin klasik tersi olmayabilir. SVD:
A = U Sigma V^Tüzerinden sıfır olmayan tekil değerlerin terslenmesiyle Moore-Penrose sözde tersi A^+ tanımlanabilir. A^+ b, tutarsız sistemlerde en küçük kareler çözümü; birden çok çözüm olduğunda ise uygun durumda minimum normlu çözüm verir.
SVD aynı zamanda düşük-rank yaklaşımın en temiz geometrik açıklamasını sağlar. Tekil değerler büyükten küçüğe sıralandığında yalnız ilk k bileşeni tutmak:
A_k = U_k Sigma_k V_k^TFrobenius veya spektral norm açısından en iyi rank-k yaklaşımı üretir. Bu, görüntü sıkıştırma, gürültü bastırma ve latent temsil gibi uygulamalarda bilgi ile boyut arasındaki ödünleşimi nicel hale getirir.
7.10. Koşulluluk, Nümerik Rank ve Ölçekleme
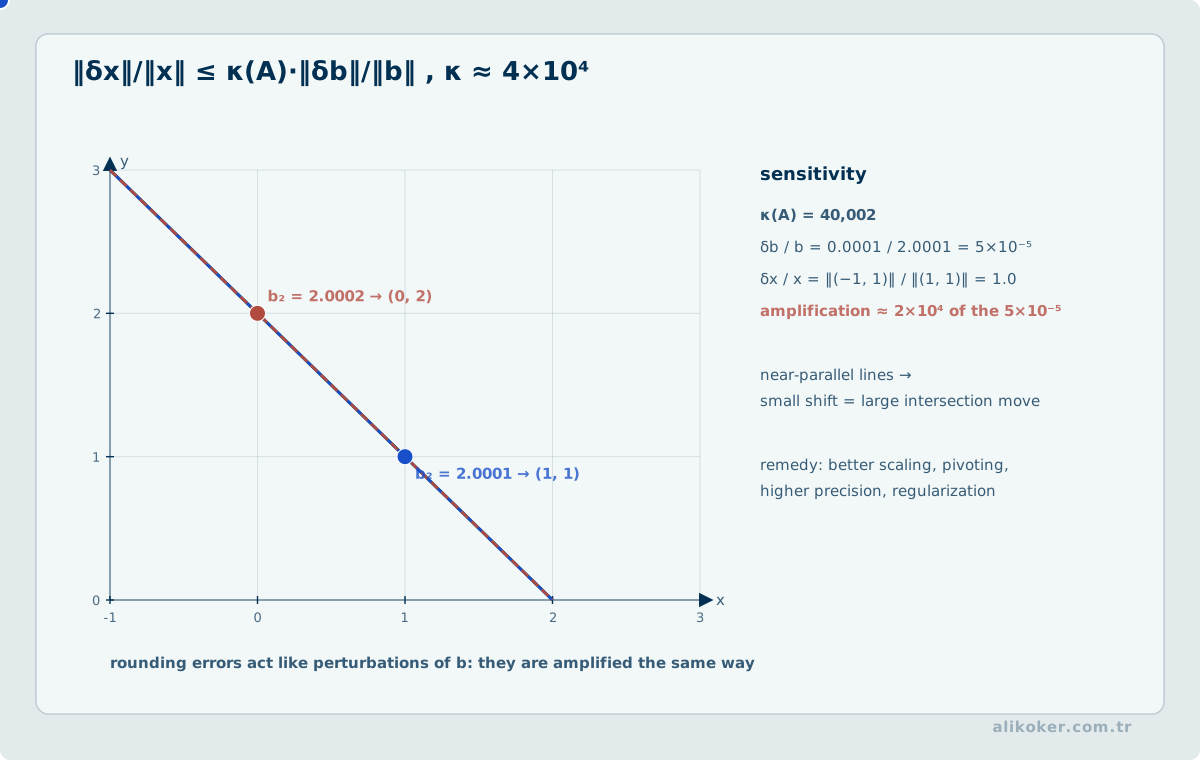
Lineer sistemin tek çözümü olması ile sayısal olarak güvenilir çözülebilmesi aynı şey değildir. Koşul sayısı büyük bir matriste girdideki küçük hata çözümde büyük değişime dönüşebilir. Bu nedenle yalnız determinantın sıfır olup olmadığına bakmak nümerik uygulama için yeterli değildir.
Gerçek veride "rank" da keskin bir kavram olmayabilir. Singular value'ların bir bölümü çok küçükse problem pratikte düşük ranklı davranabilir. Eşik seçimi veri ölçeğine ve gürültü düzeyine bağlıdır.
Değişkenleri makul ölçeklere getirmek, birimleri uyumlu hâle getirmek ve normal denklemler gibi koşul sayısını kötüleştirebilen dönüşümlerden kaçınmak, lineer cebiri nümerik mühendislikle birleştiren temel alışkanlıklardır.
7.11. Lineer Cebirde Sayısal Güven
Bir lineer sistemin cebirsel olarak çözümü olması, kayan nokta aritmetiğinde güvenilir sonuç vereceği anlamına gelmez. Koşul sayısı yüksekse girdideki küçük değişim çözümde büyüyebilir; bu durum algoritma hatası değildir, problemin duyarlılığıdır.
Doğrulamada residual ile gerçek hata ayrılmalıdır. Ax-b küçük olabilirken çözüm vektörü, kötü koşullu sistemde gerçek değerden uzak olabilir. Ölçekleme, uygun ayrışım yöntemi ve singular value'ların incelenmesi bu ayrımı açıklaştırır.
Özdeğer problemlerinde de sayısal yöntem ve matris yapısı önemlidir. Simetrik/Hermitian yapı varsa bunu kullanan algoritmalar tercih edilir; genel algoritmanın verdiği karmaşık küçük imajiner artıklar fiziksel anlam taşımayabilir.
7.12. Koşul Sayısı, Rank ve Kararlı Lineer Çözüm
Bir lineer sistemin tek çözümlü olması, sayısal olarak güvenilir çözülebileceği anlamına gelmez. \(Ax=b\) sisteminde küçük veri hatalarının çözüme büyütülmesi, uygun normda \(\kappa(A)=\lVert A\rVert\lVert A^{-1}\rVert\) koşul sayısıyla ilişkilidir. İyi koşullu bir matriste veri pertürbasyonları sınırlı büyürken kötü koşullu sistemlerde girdi ölçüm hatası çıktıdaki göreli hatayı büyük ölçüde artırabilir.
Örneğin \(A=\begin{bmatrix}1&1\\1&1+\varepsilon\end{bmatrix}\) matrisi her \(\varepsilon\neq0\) için tersinirdir; fakat \(\varepsilon\) sıfıra yaklaştıkça satırlar birbirine yaklaşır ve koşul sayısı büyür. Dolayısıyla 'determinant sıfır değil' ölçütü sayısal güvenilirlik için yeterli değildir. Ölçeklendirme, pivotlama ve QR/SVD temelli yöntemlerin seçimi, veri hassasiyeti ve problem yapısına göre yapılır.
Rank eksik veya aşırı belirli sistemlerde \(\min_x\lVert Ax-b\rVert_2\) en küçük kareler problemi çözülür. SVD, çok küçük tekil değerleri açıkça ortaya koyarak etkili sayısal rank değerlendirmesine imkân verir; ancak hangi tekil değerin sıfır sayılacağı bir tolerans ve veri gürültüsü kararıdır. Çözüm raporunda artık \(\lVert Ax-b\rVert\), koşul sayısı ve beklenen ölçüm belirsizliği ayrı tutulmalıdır.
Ünite 8: Özdeğerler ve Özvektörler
8.1. Temel Kavram
Kare bir A matrisi için şu denklemi sağlayan sıfırdan farklı v vektörü aranır:
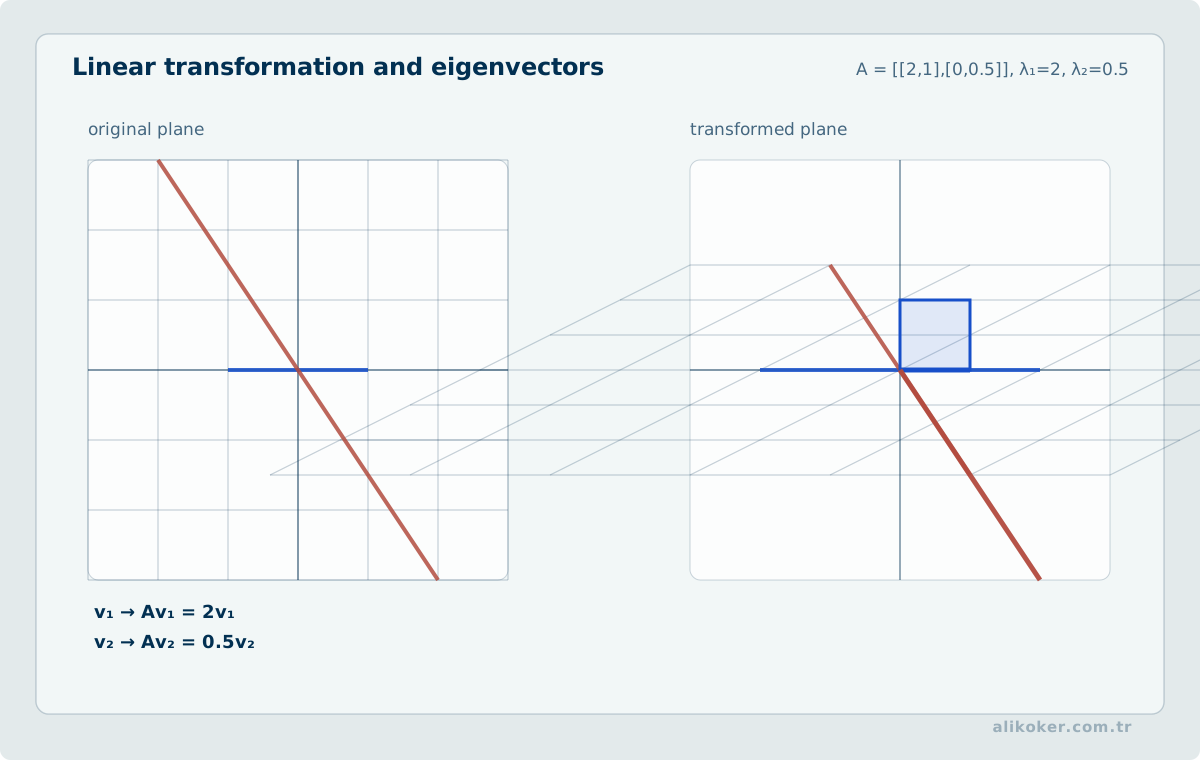
A · v = λ · vλ sayısına özdeğer (eigenvalue), v vektörüne karşılık gelen özvektör (eigenvector) denir.
Anlamı şudur. Matrisin bir dönüşüm olarak etkisi, bu özel vektörlerde yalnız ölçeklemedir. Yön değişmez. Özvektörler, dönüşümün değiştirmediği doğrultulardır.
v = 0 tanım gereği dışarıda bırakılır. Her λ değeri için sağlanacağından bilgi taşımaz.
8.2. Karakteristik Denklem
Denklem yeniden düzenlenir:
(A − λI) · v = 0Bu bir homojen sistemdir. Sıfırdan farklı çözümün bulunması için katsayılar matrisi tekil olmalıdır:
det(A − λI) = 0Bu determinanta karakteristik determinant, açılımına karakteristik polinom, eşitliğe karakteristik denklem denir.
n × n matrisin karakteristik polinomu n. derecedendir. Katlılıklar sayılırsa n adet özdeğeri vardır.
Özdeğerler reel matrislerde bile karmaşık çıkabilir. Düzlemde döndürme matrisi bu duruma örnektir.
8.3. Hesaplama Yordamı
- A − λI matrisi kurulur.
- Determinantı alınır ve karakteristik polinom yazılır.
- Polinomun kökleri bulunur. Bunlar özdeğerlerdir.
- Her özdeğer için (A − λI)v = 0 homojen sistemi çözülür.
- Çözüm uzayının bir tabanı yazılır. Bunlar özvektörlerdir.
Dördüncü adımda sistem her zaman sonsuz çözümlüdür. Özvektörler bir katsayı belirsizliğiyle bulunur. Genellikle birim uzunluğa normlanır.
Bir özdeğere karşılık gelen bütün özvektörler ve sıfır vektörü birlikte bir alt uzay oluşturur. Buna özuzay denir.
PCA'nın cebirsel temeli, merkezlenmiş gözlem matrisi X için XᵀX/(n−1) kovaryans matrisinin özvektörleridir. Sağ tekil vektörler aynı ana doğrultuları, tekil değerlerin kareleri uygun normalizasyonla özdeğerleri verir. Fakat bir sütun metre, diğeri milimetre cinsindeyse ham kovaryans eksenleri yalnız ölçek farkı nedeniyle baskın olabilir. Standartlaştırma bu etkiyi değiştirebilir; buna karşılık fiziksel büyüklüklerin gerçek değişkenliğini de yeniden ağırlıklandırır. Dolayısıyla PCA'dan önce birim disiplini ve görev tanımı yapılmalı, sonradan elde edilen açıklanan varyans oranı tahmin başarısı sanılmamalıdır.
8.4. Özdeğerlerin Özellikleri
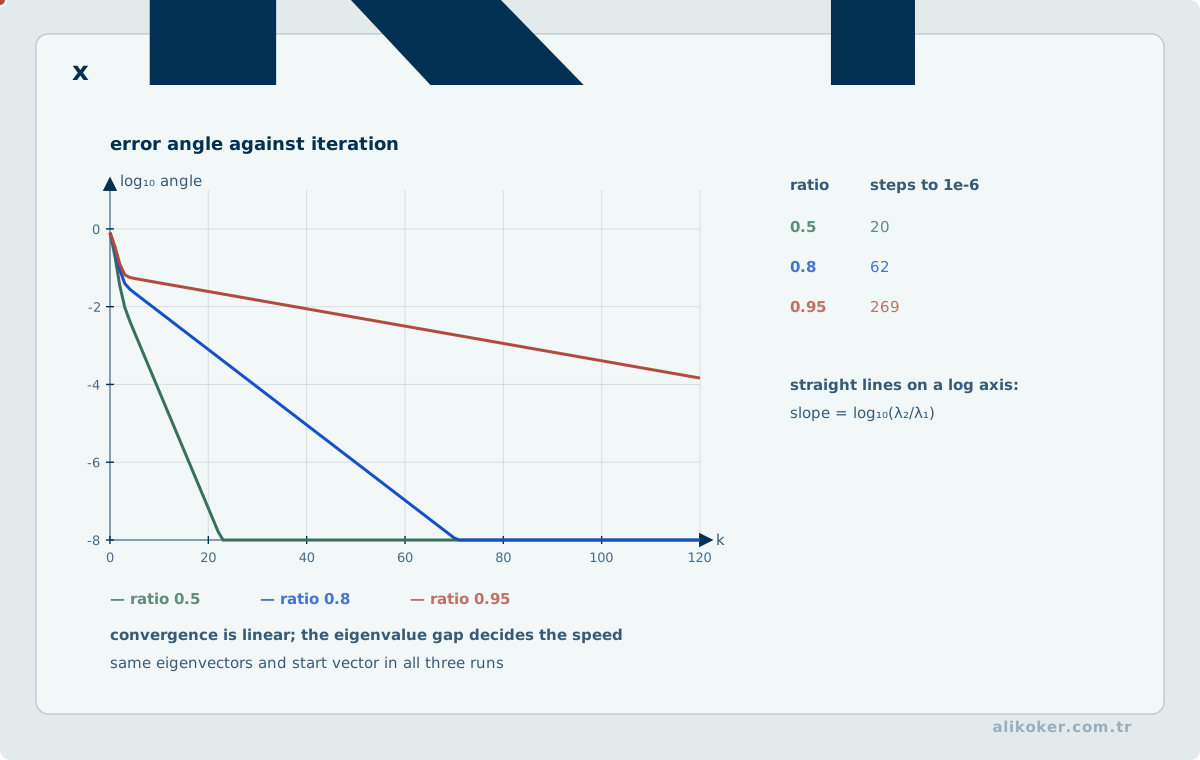
- Özdeğerlerin toplamı, matrisin köşegen elemanları toplamına eşittir. Bu toplama iz (trace) denir.
- Özdeğerlerin çarpımı determinanta eşittir.
- Üçgen ve köşegen matrislerin özdeğerleri, köşegen elemanlarının kendisidir.
- A tersinir ise A⁻¹ matrisinin özdeğerleri, A matrisinin özdeğerlerinin tersleridir. Özvektörler aynı kalır.
- Aᵏ matrisinin özdeğerleri, A matrisinin özdeğerlerinin k. kuvvetleridir.
- A ve Aᵀ aynı özdeğerlere sahiptir. Özvektörleri genelde farklıdır.
- Sıfır bir özdeğer ise matris tekildir. Determinant sıfırdır.
- Farklı özdeğerlere karşılık gelen özvektörler lineer bağımsızdır.
Birinci ve ikinci özellikler hesabın doğrulanmasında kullanılır. Bulunan özdeğerlerin toplamı ve çarpımı hızla sınanır.
8.5. Taban ve Boyut
Bir vektör uzayını geren ve lineer bağımsız olan vektörler kümesine taban (baz) denir.
Taban iki koşulu birlikte sağlar. Uzaydaki her vektör bu vektörlerin lineer kombinasyonu olarak yazılabilir. Vektörler lineer bağımsızdır.
Tabandaki vektör sayısına uzayın boyutu denir. Boyut, taban seçiminden bağımsızdır.
Uzaydaki her vektörün belirli bir tabana göre yazılışı tektir.
8.6. Köşegenleştirme
Bir A matrisi için P⁻¹AP çarpımı köşegen matris veriyorsa A köşegenleştirilebilirdir.
Yordam şudur. Özvektörler P matrisinin sütunları olarak yazılır. Karşılık gelen özdeğerler D köşegen matrisini oluşturur.
P⁻¹AP = D ve A = PDP⁻¹Koşul nettir. n × n matris, n adet lineer bağımsız özvektöre sahipse köşegenleştirilebilir.
n farklı özdeğer varsa özvektörler zorunlu olarak bağımsızdır ve matris köşegenleştirilebilir. Tekrarlı özdeğer varsa özuzay boyutunun katlılığa eşit olması aranır. Eşit değilse matris köşegenleştirilemez.
Köşegenleştirmenin yararı kuvvet hesabındadır:
Aᵏ = P Dᵏ P⁻¹Dᵏ hesabı, köşegen elemanların k. kuvvetini almaktan ibarettir. Doğrudan matris çarpımına göre çok ucuzdur. Ayrık dinamik sistemler ve Markov zincirleri bu yolla çözülür.
8.7. Ortogonallik ve Ortonormallik
Skaler çarpımları sıfır olan vektörlere ortogonal denir.
Ortogonal olan ve her biri birim uzunlukta olan vektör kümesine ortonormal denir.
Ortogonal bir küme, sıfır vektörü içermiyorsa lineer bağımsızdır.
Ortonormal tabanın üstünlüğü şudur. Bir vektörün taban cinsinden katsayıları, denklem sistemi çözmeden doğrudan skaler çarpımla bulunur.
Sütunları ortonormal olan kare matrise ortogonal matris denir. Bu matrisin tersi devriğine eşittir:
Qᵀ Q = I ⟹ Q⁻¹ = QᵀOrtogonal dönüşümler uzunluk ve açı korur. Sayısal hesapta bu nedenle tercih edilir; hata büyütmezler.
8.8. Gram-Schmidt Yöntemi
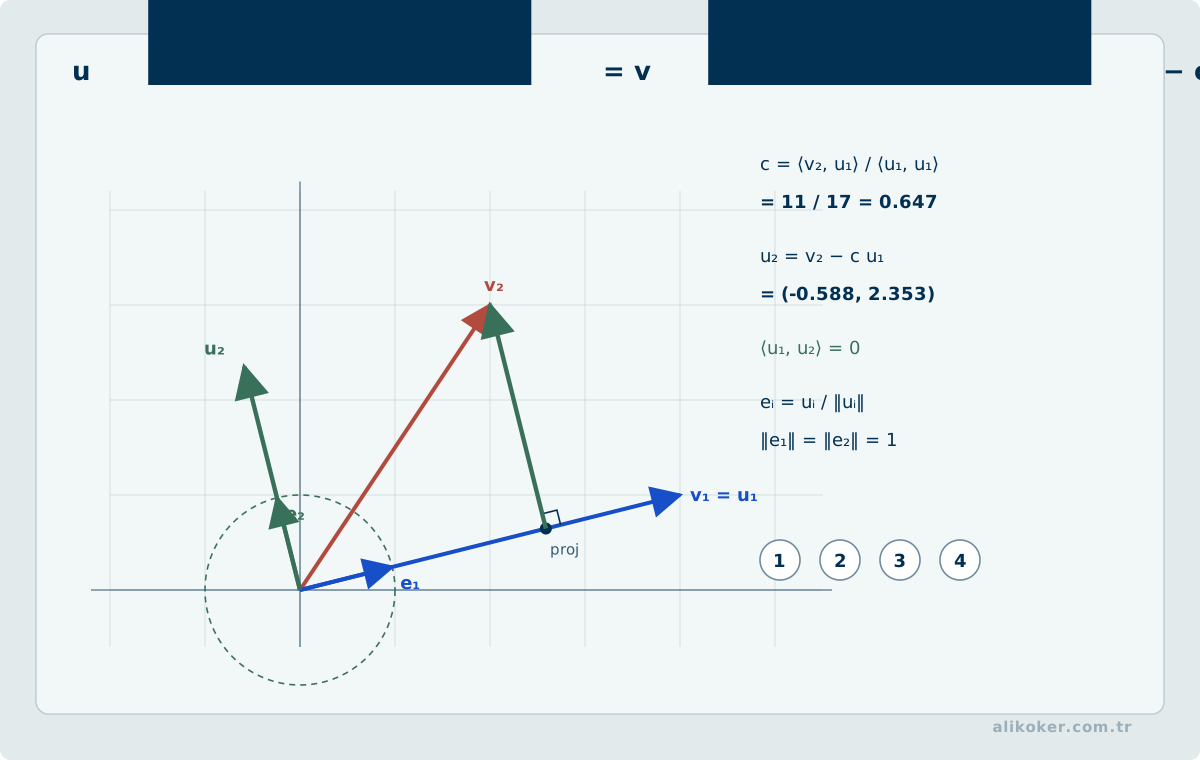
Lineer bağımsız bir vektör kümesinden ortonormal taban üreten yöntemdir.
Adımlar şöyledir. İlk vektör alınır ve normlanır. İkinci vektörden, birincinin doğrultusundaki izdüşümü çıkarılır ve kalan normlanır. Her yeni vektörden, daha önce üretilmiş bütün ortonormal vektörlerin doğrultusundaki izdüşümleri çıkarılır.
w₁ = v₁
w₂ = v₂ − (v₂·w₁ / w₁·w₁) · w₁
w₃ = v₃ − (v₃·w₁ / w₁·w₁) · w₁ − (v₃·w₂ / w₂·w₂) · w₂
Sonra her wᵢ vektörü kendi uzunluğuna bölünür.
Üretilen taban, özgün vektörlerin gerdiği uzayın aynısını gerer. Yöntem QR ayrıştırmasının temelidir.
Klasik biçimi yuvarlama hatasına duyarlıdır. Uygulamada değiştirilmiş Gram-Schmidt ya da Householder yansımaları kullanılır.
8.9. QR Ayrışımı: Gram-Schmidt, Householder ve Givens
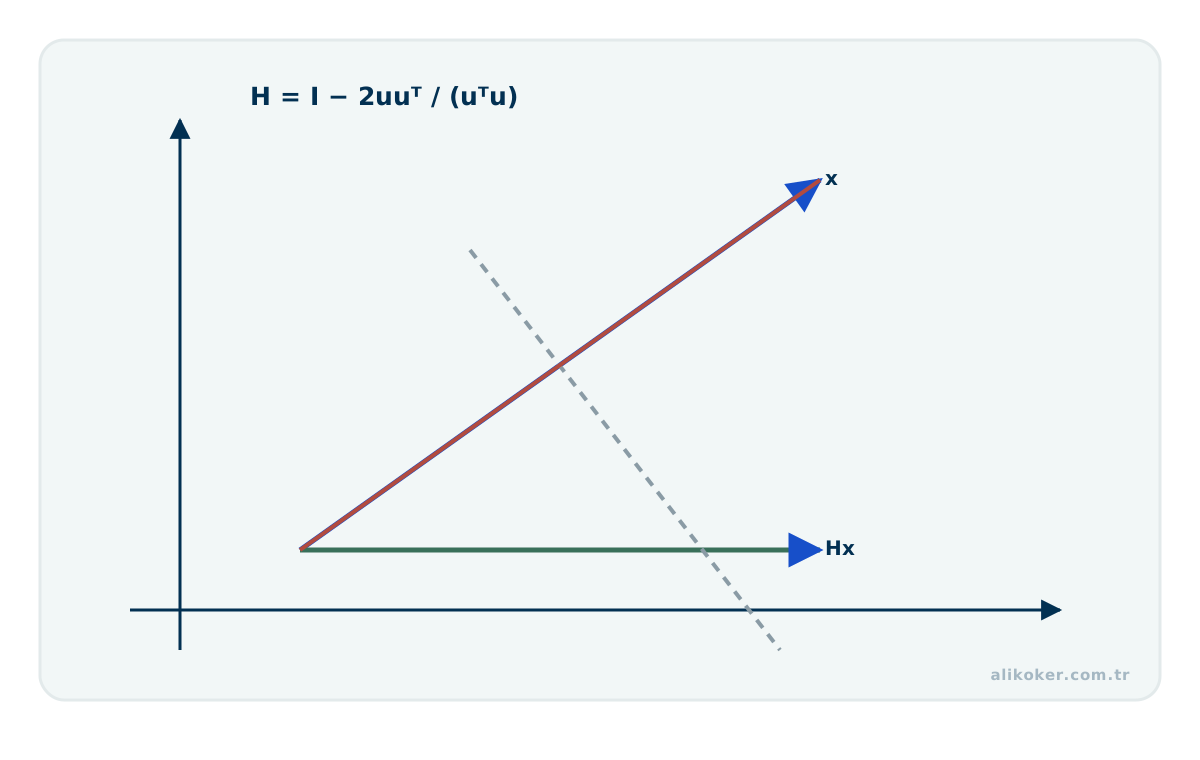
Bir m x n matris uygun koşullarda:
A = Q Rbiçiminde yazılabilir. Q ortonormal sütunlara, R üst üçgensel yapıya sahiptir. Gram-Schmidt öğretici bir kuruluştur; Modified Gram-Schmidt sayısal olarak daha güvenlidir. Householder yansımaları bir sütunun altındaki çok sayıda elemanı tek dönüşümle sıfırlamada, Givens döndürmeleri ise seçili tek tek elemanları sıfırlamada kullanışlıdır.
En küçük karelerde A^T A normal denklemlerini kurmak yerine QR kullanmak, koşul sayısını gereksiz yere karesine çıkarmaktan kaçınabilir. A=QR ise:
min ||Ax-b||problemi ortonormallik sayesinde üst üçgensel bir sisteme indirgenir.
Aşırı belirlenmiş bir en küçük kareler probleminde normal denklemler doğrudan kurulursa AᵀA matrisinin koşul sayısı yaklaşık olarak A'nın koşul sayısının karesine çıkar. Bu, birbirine yakın sütunlar bulunduğunda kayan nokta hatasını büyütebilir. QR ayrışımı, karesel sistem oluşturmak yerine ortogonal dönüşümlerden yararlanarak bu sayısal kaybı azaltır. Örneğin iki sütun neredeyse doğrusal bağımlıysa çözümün küçük veri sapmalarına hassas olması yapısaldır; QR yöntemi bu belirsizliği ortadan kaldırmaz, yalnız hesaplama sürecinin ilave hatasını sınırlar. Düşük rütbe şüphesinde tekil değer ayrışımı daha açıklayıcıdır.
8.10. Simetrik Matrislerin Köşegenleştirilmesi
Simetrik matrisler özel ve elverişli bir sınıftır.
Özellikleri şunlardır:
- Bütün özdeğerleri reeldir. Karmaşık özdeğer çıkmaz.
- Farklı özdeğerlere karşılık gelen özvektörler birbirine ortogonaldir.
- Tekrarlı özdeğerlerde bile yeterli sayıda bağımsız özvektör bulunur. Her simetrik matris köşegenleştirilebilir.
- Köşegenleştirme ortogonal bir matrisle yapılabilir.
Dördüncü özellik spektral teorem olarak bilinir:
A = Q D Qᵀ, Q ortogonalBu ayrıştırmada ters matris hesabı gerekmez. Devrik almak yeterlidir.
Yordam şudur. Özdeğerler bulunur. Her özdeğer için özvektörler hesaplanır. Aynı özdeğere ait birden çok özvektör varsa Gram-Schmidt ile ortogonalleştirilir. Bütün özvektörler normlanır ve Q matrisinin sütunları olarak yazılır.
Simetrik matrisler uygulamada sık görülür. Kovaryans matrisleri, eylemsizlik tensörü ve ikinci türev matrisi simetriktir. Temel bileşen analizi bu ayrıştırmaya dayanır.
8.11. Özdeğerlerle Ayrık Dinamik Sistemler
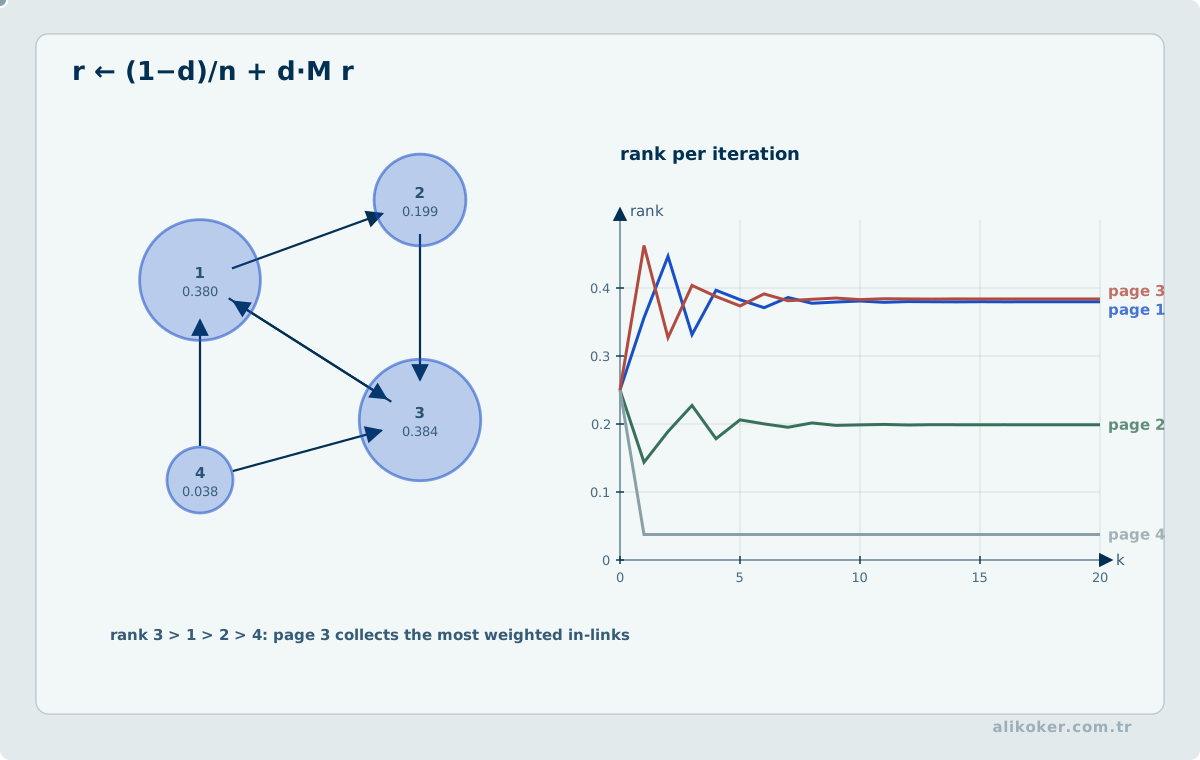
Bir sistemin durumu her adımda aynı lineer dönüşümle güncelleniyorsa:
x_(k+1) = A x_kve dolayısıyla:
x_k = A^k x_0olur.
A köşegenleştirilebiliyorsa A^k = P D^k P⁻¹ kullanılarak uzun dönem davranışı doğrudan özdeğerlerden okunabilir. Mutlak değeri büyük özdeğerlerin doğrultuları baskın hale gelir; mutlak değeri 1'den küçük bileşenler yinelendikçe sönümlenir.
Olasılık geçişlerini temsil eden stokastik matrislerde λ=1 özdeğeri özel önem taşır. Uygun koşullarda bu özdeğere karşılık gelen özvektör kararlı durum dağılımını belirler. Ancak yakınsama yalnız λ=1 bulunduğu için garanti edilmez; diğer özdeğerlerin büyüklükleri ve zincirin yapısal özellikleri de belirleyicidir.
Bu yorum özdeğerleri yalnız karakteristik polinom kökleri olmaktan çıkarır; yinelemeli sistemlerin hangi doğrultularda büyüdüğünü, söndüğünü veya kalıcı hale geldiğini açıklayan dinamik niceliklere dönüştürür.
8.12. Lineer Cebirin Yapay Zekâdaki Yeri
Modern makine öğrenmesinde veri ve model parametrelerinin büyük bölümü vektör, matris veya daha yüksek boyutlu tensörlerle temsil edilir. Bu nedenle lineer cebir, yapay zekâya sonradan eklenen bir hesap aracı değil, temsil ile hesabın ortak dilidir. Bir örneğin özellik vektörü, bir katmanın ağırlık matrisi, bir embedding ve bir kovaryans matrisi farklı anlamlar taşır; fakat aynı lineer cebirsel yapı üzerinde çalışır.
8.13. Vektör Temsili ve Özellik Uzayı
Bir gözlem:
x = [x1, x2, ..., xd]^Tbiçiminde d boyutlu vektörle temsil edildiğinde her eksen bir özellik veya öğrenilmiş bileşen olabilir. İki örnek arasındaki Öklid uzaklığı veya iç çarpım, bu uzaydaki geometrik ilişkiyi ölçer. Kosinüs benzerliği:
cos(θ) = (x^T y) / (||x|| ||y||)özellikle yön benzerliğini ölçer. Gömme (embedding) tabanlı benzerlik arama sistemlerinde benzerlik araması bu geometrik fikri kullanır. Ancak gömme uzayındaki “yakınlık” fiziksel veya mantıksal eşitlik değildir; temsil modelinin öğrendiği geometriye bağlıdır.
8.14. Ağırlık Matrisi bir Dönüşümdür
Bir yapay sinir ağı katmanının temel biçimi:
z = W x + bolarak yazılabilir. W, girdi uzayını başka bir uzaya taşıyan lineer dönüşümdür; b ötelemedir. Aktivasyon fonksiyonu eklendiğinde katman bütünüyle lineer olmaktan çıkar, ancak yoğun hesap yükünün önemli bölümü matris-vektör veya matris-matris çarpımı olarak kalır.
Birden fazla örnek toplu örnek grubu (batch) halinde tutulduğunda:
Z = X W^T + bbiçimindeki matris işlemi, modern hızlandırıcıların neden matris çarpımına göre tasarlandığını da açıklar. Burada matematik ile bilgisayar mimarisi doğrudan kesişir.
8.15. Rank ve Öğrenilmiş Temsil
Rank, bir matrisin bağımsız bilgi boyutunu gösterir. Veri matrisi yüksek boyutlu olsa bile gözlemler daha düşük boyutlu bir altuzaya yakın bulunabilir. Bu fikir boyut indirgeme ve sıkıştırmanın temelidir. Bir ağırlık matrisinin yaklaşık düşük rank ayrışımı:
W ≈ U_r Σ_r V_r^Tile daha az parametreli temsil elde edilebilir. Ancak düşük rank yaklaşımı kayıpsız değildir; r seçimi temsil hatası ile hesap/bellek kazancı arasında dengedir.
8.16. Özdeğerler, Kovaryans ve PCA
Merkezlenmiş veri matrisi için kovaryans yapısının özvektörleri, varyansın baskın yönlerini gösterir. Temel Bileşenler Analizi (PCA) bu yönleri kullanarak veriyi daha düşük boyuta yansıtabilir. Özdeğer büyüklükleri her bileşenin açıkladığı varyansla ilişkilidir.
Bu yaklaşım, “en büyük varyans en yararlı bilgidir” garantisi vermez. PCA etiketi kullanmaz; sınıflandırma için düşük varyanslı bir yön kritik olabilir. Bu ayrım, lineer cebirsel boyut indirgeme ile denetimli özellik öğrenimi arasındaki farkı korur.
8.17. SVD ve Sayısal Kararlılık
Tekil Değer Ayrışımı (SVD):
A = U Σ V^Trank, pseudoinverse, en küçük kareler ve düşük rank yaklaşımı için merkezi araçtır. Özellikle A^T A üzerinden normal denklemleri çözmek koşul sayısını kötüleştirebildiğinden QR veya SVD tabanlı yöntemler sayısal olarak daha güvenli olabilir. Yapay zekâda yüksek boyutlu matrislerle çalışmak lineer cebirdeki koşulluluk sorununu ortadan kaldırmaz; çoğu zaman daha görünür hale getirir.
8.18. Dikkat (Attention) Mekanizması da Lineer Cebir Üzerinde Yürür
Transformer attention mekanizmasının temel işlemleri:
Q = X W_Q
K = X W_K
V = X W_V
A = softmax(Q K^T / √d_k)
Y = A V
biçimindedir. softmax doğrusal değildir; fakat sorgu, anahtar, değer projeksiyonları ve benzerlik hesabı yoğun matris işlemleridir. Bu nedenle dikkat mekanizmasının kavramsal açıklaması ile verimli yürütülmesi arasında lineer cebir ortak katmandır.
8.19. Norm, Ölçek ve Optimizasyon
Normlar yalnız uzaklık ölçmez; model parametrelerinin büyüklüğünü ve düzenlileştirme terimlerini de tanımlar. Örneğin L2 cezası:
λ ||w||²_2parametre büyüklüğünü sınırlayan amaç terimidir. L1 normu ise farklı geometrisi nedeniyle seyreklik ile ilişkilidir. “Norm” tek bir ölçü değildir; seçilen norm optimizasyon probleminin geometrisini değiştirir.
8.20. Lineer Cebirin Kapsam Sınırları
Lineer cebir modelin bütün davranışını açıklamaz. Genelleme, belirsizlik ve istatistiksel kestirim için Olasılık ve İstatistik; kayıp fonksiyonunun çok değişkenli değişimi için Matematik II; öğrenme yöntemlerinin kendisi için İstatistiksel Öğrenme ve Makine Öğrenmesi gerekir.
Lineer cebirin özel gücü şudur: verinin nasıl temsil edildiğini, dönüşümlerin hangi altuzaylarda çalıştığını ve büyük model hesaplarının hangi cebirsel işlemlere indirgendiğini aynı çerçevede açıklar. Bu nedenle yalnız teori değil, sayısal kararlılık ve hesaplama maliyeti de yapay zekâ sisteminin parçasıdır.
8.21. Özvektörlerden Ağ Merkeziliğine
Ağ bilimi tek tek düğüm özelliklerinden çok bağlantı örüntülerinin sistem davranışını nasıl oluşturduğunu inceler. Derece dağılımı, merkezilik, topluluk yapısı, köprüler, çekirdekler ve dayanıklılık farklı sorulara yanıt verir; hiçbir tek metrik 'önem' kavramını evrensel olarak ölçmez. Ağ ölçüsünün seçimi, verinin yönlü/ağırlıklı olup olmamasına ve araştırma sorusuna bağlı olmalıdır.
- Özvektör merkeziliği ve PageRank benzeri yöntemlerin lineer cebir karşılığının kurulması.
- Spektral özelliklerin bağlantılı bileşen ve topluluk yapısıyla ilişkisinin incelenmesi.
- Matrisin yönlü veya simetrik olmasının özdeğer yorumuna etkisinin belirtilmesi.
8.22. Matris Rankından Tensör Rankına
Tekil değer ayrışımı A = UΣVᵀ, bir matrisin rank-r yaklaşımını ilk r tekil değer ve bunlara karşılık gelen vektörlerle kurmaya izin verir. A_r = U_r Σ_r V_rᵀ, aynı rank sınırı altında Frobenius normunda ve spektral normda en iyi yaklaşımı verir. Bu sonuç, tekil değerlerin atılmasıyla oluşan hatanın neden ölçülebilir olduğunu açıklar: Frobenius hatasının karesi atılan tekil değerlerin kareleri toplamına eşittir.
Üç ve daha fazla modlu tensörlerde tek bir matris rankı yerine farklı rank kavramları bulunur. Bir tensörün mod-n açılımı, seçilen ekseni satırlara, diğer eksenleri sütunlara dönüştürerek matris rankı hesabına bağlar. Tucker ayrıştırmasında bu açılımların düşük boyutlu altuzayları kullanılır; CP ayrıştırmasında ise tensör rank-bir dış çarpımların toplamıyla temsil edilir. Matrisler için geçerli en iyi rank-r yaklaşımı teoremi, her tensör ayrıştırmasına aynı biçimde uygulanamaz.
Tensör biçiminin korunması, zaman × algılayıcı × ölçüm türü gibi çok yönlü bir veri kümesinde hangi eksenin sıkıştırıldığını açık tutar. Ancak düşük rank varsayımı fiziksel bir yasa değildir: seçilen rank büyüdükçe hesaplama ve bellek ihtiyacı artar, küçüldükçe önemli yerel yapılar silinebilir. Bu nedenle rank, açıklanan varyansın yanında kalan hata deseni ve uygulamanın kabul toleransıyla birlikte seçilmelidir.
Kaynakça
- Ahmet Yesevi Üniversitesi Bilgisayar Mühendisliği Bölümü. Lineer Cebir (TBIL203) ders materyalleri.
- Albert-László Barabási. Network Science.
- David C. Lay, Steven R. Lay, Judi J. McDonald. Linear Algebra and Its Applications, 6th Edition. Pearson, 2021.
- Gene H. Golub, Charles F. Van Loan. Matrix Computations, 4th Edition. Johns Hopkins University Press, 2013.
- Gilbert Strang. Introduction to Linear Algebra, 5th Edition. Wellesley-Cambridge Press, 2016.
- Gilbert Strang. Linear Algebra and Learning from Data. Wellesley-Cambridge Press, 2019.
- Howard Anton, C. R. Elementary Linear Algebra, 12th Edition. Wiley, 2019.
- Ian Goodfellow, Yoshua Bengio, Aaron Courville. Deep Learning. MIT Press, 2016.
- Jure Leskovec; Anand Rajaraman; Jeffrey D. Ullman. Mining of Massive Datasets.
- Lloyd N. Trefethen, David Bau III. Numerical Linear Algebra. SIAM, 1997.
- Roger A. Horn, Charles R. Johnson. Matrix Analysis, 2nd Edition. Cambridge University Press, 2012.
- Walter W. Piegorsch, Richard A. Levine, Hao Helen Zhang, Thomas C. M. Lee (eds.). Computational Statistics in Data Science. Wiley, 2022. ISBN 9781119561071.